

Herramientas de Trading
Calendario Económico de Exness: Guía Completa para Traders
Domina los eventos que mueven el mercado con datos en tiempo real y alertas personalizables en la plataforma de Exness.
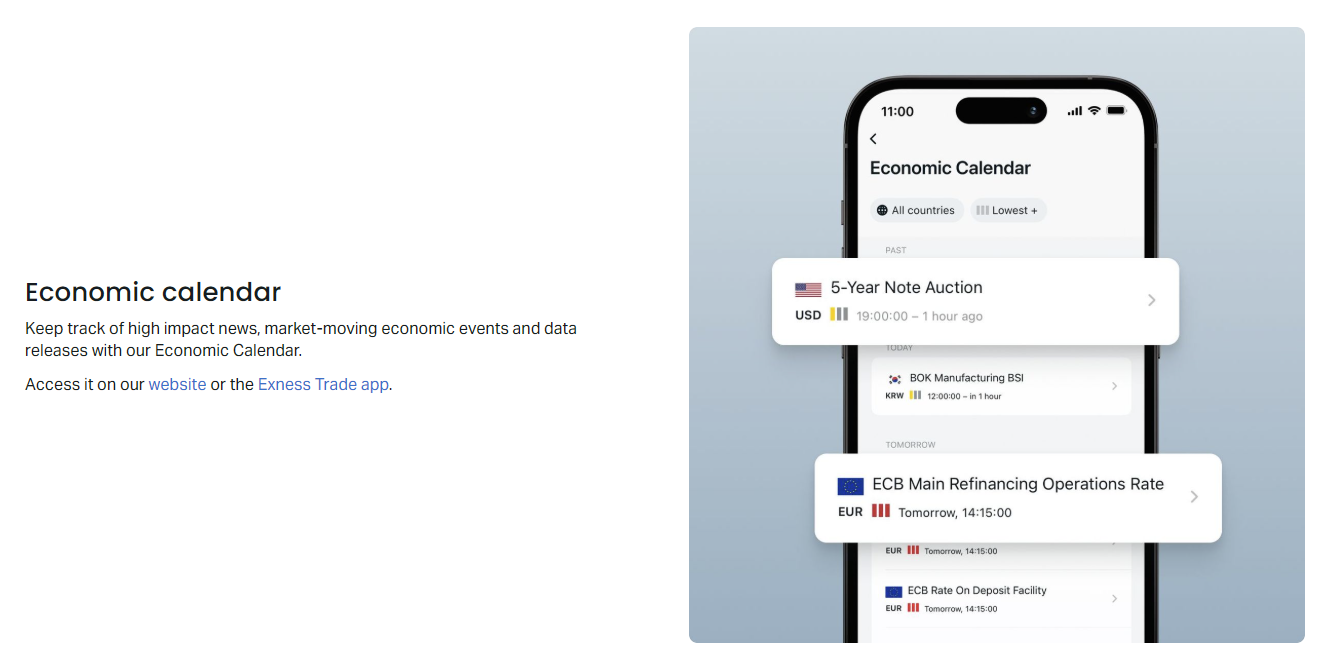

Analista de Forex
Analista de Forex especializado en mercados de divisas, tendencias del mercado, análisis técnico y fundamental, y proporcionando información clara para ayudar a los traders a tomar decisiones informadas.
El Calendario Económico de Exness sirve como centro central para los traders que necesitan información oportuna sobre publicaciones macroeconómicas, decisiones de bancos centrales y desarrollos geopolíticos que mueven los mercados de divisas. A diferencia de los calendarios genéricos que se encuentran en sitios web de noticias financieras, esta herramienta se integra directamente con el ecosistema de trading de Exness, permitiendo a los usuarios actuar sobre los datos sin cambiar de plataforma. Entender cómo leer, filtrar y aplicar esta información puede mejorar significativamente la toma de decisiones tanto para scalpers a corto plazo como para traders de posición a largo plazo.
Contenido
- Entendiendo el Calendario Económico de Exness
- Características y Funcionalidades Principales
- Navegando la Interfaz del Calendario
- Filtrando Eventos por Impacto y Divisa
- Integrando Datos del Calendario en Estrategias de Trading
- Actualizaciones en Tiempo Real y Configuración de Notificaciones
- Comparando el Calendario de Exness con Fuentes Alternativas
- Consejos Prácticos para el Trading Basado en Noticias
- Gestión de Riesgo Durante Eventos de Alto Impacto
- Estrategias Avanzadas de Calendario para Traders Experimentados
- Personalizando el Calendario para Sesiones de Trading Regionales
- Usando Datos Históricos para Backtesting y Análisis
- Trading Móvil con el Calendario Económico
- Evaluación Final del Calendario Económico de Exness
Los calendarios económicos han evolucionado de simples listas de fechas a instrumentos analíticos sofisticados. La versión de Exness refleja esta evolución al ofrecer actualizaciones en tiempo real, filtros de impacto personalizables, comparación de datos históricos y sistemas de alerta que notifican a los traders antes de eventos de alta volatilidad. Estas características importan porque los mercados de forex modernos reaccionan en milisegundos a sorpresas en informes de empleo, lecturas de inflación o declaraciones de política monetaria. Los traders que anticipan estas reacciones ganan una ventaja sobre quienes dependen únicamente del análisis técnico.
Esta guía explora cada aspecto del Calendario Económico de Exness, desde la navegación básica hasta la integración avanzada de estrategias. Cubrimos cómo interpretar las calificaciones de impacto, personalizar vistas para pares de divisas específicos, configurar notificaciones push para publicaciones críticas y combinar datos fundamentales con configuraciones técnicas. Ya sea que operes pares mayores como EURUSD durante reuniones del Banco Central Europeo o cruces exóticos durante publicaciones de PIB de mercados emergentes, dominar este calendario transforma datos brutos en inteligencia de trading accionable.
Las siguientes secciones desglosan cada componente sistemáticamente. Comenzamos con la funcionalidad principal, pasamos por la configuración práctica, examinamos aplicaciones estratégicas y concluimos con consideraciones de gestión de riesgo específicas para la volatilidad impulsada por noticias. Cada sección se basa en la anterior, creando un marco completo para incorporar el análisis del calendario económico en las rutinas diarias de trading.
Entendiendo el Calendario Económico de Exness
El Calendario Económico de Exness agrega eventos económicos programados de más de 40 países, cubriendo economías mayores como Estados Unidos, Eurozona, Reino Unido, Japón, Canadá, Australia y Suiza, junto con mercados emergentes que influyen en pares de divisas regionales. Cada entrada de evento incluye la hora de publicación en la zona horaria local del trader, la divisa afectada, el nombre del evento, valor previo, consenso de pronóstico y resultado real una vez publicado. Este formato estandarizado permite una comparación rápida entre diferentes indicadores y marcos temporales.
Los eventos se categorizan por impacto de mercado esperado usando un sistema de tres niveles: bajo, medio y alto. Los eventos de alto impacto típicamente incluyen decisiones de tipos de interés de bancos centrales, nóminas no agrícolas, publicaciones del índice de precios al consumidor, informes de producto interno bruto y encuestas de índices de gestores de compras. Estas publicaciones frecuentemente desencadenan movimientos significativos de precios, spreads ampliados y mayor deslizamiento. Los eventos de impacto medio cubren indicadores secundarios como ventas minoristas, producción industrial y datos de vivienda. Los eventos de bajo impacto incluyen reportes menos sensibles al mercado como encuestas de sentimiento menores o métricas secundarias del mercado laboral.
El calendario muestra los datos en formato de tabla cronológica con indicadores de impacto codificados por color. El rojo típicamente denota alto impacto, naranja para medio, y amarillo o gris para bajo. Los resultados reales aparecen en verde cuando superan los pronósticos, en rojo cuando los incumplen, y en negro cuando coinciden con las expectativas. Esta codificación visual permite un escaneo rápido durante sesiones de trading ocupadas cuando múltiples eventos se publican simultáneamente en diferentes zonas horarias.
- Decisiones de tipos y declaraciones de política de bancos centrales
- Informes de empleo incluyendo nóminas no agrícolas y tasas de desempleo
- Métricas de inflación como IPC, IPP y variantes subyacentes
- Cifras de crecimiento del PIB para períodos trimestrales y anuales
- Encuestas PMI de manufactura y servicios
- Datos de ventas minoristas y gasto del consumidor
- Informes de balanza comercial y cuenta corriente
- Índices de confianza del consumidor y empresarial
Más allá de la lista estándar de eventos, el calendario proporciona gráficos históricos para cada indicador, mostrando cómo los resultados reales han tendido en relación con los pronósticos durante meses o años. Esta perspectiva histórica ayuda a los traders a identificar patrones — por ejemplo, si un banco central en particular sorprende consistentemente a los mercados o si ciertos indicadores tienden a revisarse significativamente en meses posteriores. Tales conocimientos informan el dimensionamiento de posiciones y parámetros de riesgo antes de eventos conocidos.
Características y Funcionalidades Principales
El Calendario Económico de Exness se distingue por varias características específicas de la plataforma diseñadas para traders activos. Los feeds de datos en tiempo real aseguran que los resultados reales aparezcan dentro de segundos de las publicaciones oficiales, eliminando el retraso común en calendarios públicos gratuitos. Esta velocidad importa más durante eventos de alto impacto donde el descubrimiento de precios ocurre en los primeros segundos. El calendario también se integra con los terminales de trading de Exness, permitiendo acceso con un clic desde MetaTrader 4, MetaTrader 5 y el Terminal Web de Exness sin navegar fuera del análisis de gráficos.
Los sistemas de alerta personalizables representan otra característica crítica. Los traders pueden configurar notificaciones para eventos específicos, divisas o niveles de impacto. Las alertas se activan en intervalos definidos por el usuario — por ejemplo, 15 minutos antes de una decisión de tipos de la Reserva Federal o 5 minutos antes de un informe de inflación del Banco de Inglaterra. Las notificaciones aparecen como alertas push en dispositivos móviles, ventanas emergentes en escritorio o dentro de la propia plataforma de trading. Esto asegura que los traders nunca pierdan publicaciones críticas incluso cuando están enfocados en otras tareas de análisis.
El calendario soporta múltiples configuraciones de zona horaria, convirtiendo automáticamente las horas de los eventos a la configuración local del trader o a la hora del servidor (GMT+2/GMT+3 según horario de verano). Esto elimina errores de conversión que causan eventos perdidos. Además, los usuarios pueden filtrar por país, divisa, nivel de impacto y rango de fechas, creando vistas personalizadas que coinciden con su enfoque de trading. Un day trader especializado en pares GBP podría mostrar solo eventos de alto y medio impacto del Reino Unido, mientras que un swing trader monitoreando tendencias macro globales podría habilitar todas las publicaciones de economías mayores.
- Resultados reales en tiempo real dentro de segundos de la publicación
- Integración con MT4, MT5 y Terminal Web de Exness
- Notificaciones push y en plataforma personalizables
- Conversión automática de zona horaria a hora local o del servidor
- Filtrado multidimensional por país, divisa, impacto
- Gráficos históricos con visualización de pronóstico vs real
- Seguimiento de revisiones para datos publicados previamente
- Funcionalidad de exportación para análisis offline
Una característica avanzada notable es el rastreador de revisiones. Muchos indicadores económicos se revisan en meses posteriores — por ejemplo, las nóminas no agrícolas de EE. UU. se revisan dos veces después de la publicación inicial. El calendario de Exness marca los valores revisados y muestra tanto las cifras originales como las actualizadas, ayudando a los traders a evaluar si las reacciones del mercado a las publicaciones iniciales fueron justificadas o basadas en datos corregidos posteriormente. Esta característica respalda backtesting más preciso de estrategias basadas en noticias.
Navegando la Interfaz del Calendario
La interfaz del calendario se abre con una vista predeterminada que muestra los eventos de la semana actual en todas las economías mayores. La barra de herramientas superior contiene controles de navegación de fechas — botones de semana anterior/siguiente, un selector de fecha para saltar a períodos específicos, y un botón de hoy para retorno rápido. Debajo de la barra de herramientas, los paneles de filtro permiten selección por casillas de país, desplegables de divisa, conmutadores de nivel de impacto y un campo de búsqueda para encontrar indicadores específicos por nombre. El área de visualización principal presenta eventos en una tabla responsiva que ajusta la visibilidad de columnas según el ancho de pantalla.
Cada fila de evento se expande al hacer clic para revelar información detallada incluyendo la definición del indicador, agencia fuente, metodología de cálculo y gráfico histórico. La expansión también muestra la distribución del consenso de pronóstico cuando está disponible — no solo la previsión media sino el rango de estimaciones de analistas. Esta distribución revela la incertidumbre del mercado; un rango amplio sugiere desacuerdo entre economistas y potencial para sorpresas mayores. La vista de detalle también enlaza a artículos de noticias relacionados y comentarios de analistas de Exness cuando están disponibles.
Los usuarios móviles acceden a una versión optimizada para pantallas más pequeñas. La interfaz móvil colapsa los paneles de filtro en un cajón deslizable, usa gestos de deslizamiento para navegación de fechas y prioriza eventos de alto impacto en la parte superior de cada día. La configuración de notificaciones push es accesible desde un menú dedicado. A pesar del diseño compacto, toda la funcionalidad principal permanece disponible, incluyendo expansión de eventos, gráficos históricos y configuración de alertas.
Los atajos de teclado mejoran la eficiencia para usuarios avanzados de escritorio. Las teclas de flecha navegan entre eventos, Enter expande detalles, Escape colapsa, y las teclas numéricas 1-3 filtran por nivel de impacto. Estos atajos permiten escaneo rápido durante sesiones de noticias de alta velocidad como el primer viernes de cada mes cuando datos de empleo de EE. UU., empleos canadienses y PMI europeos se agrupan en horas. Los traders que dominan estos atajos ganan segundos preciosos al evaluar publicaciones simultáneas.
Filtrando Eventos por Impacto y Divisa
El filtrado efectivo transforma el calendario de una abrumadora volcada de datos en una herramienta de apoyo a decisiones enfocada. El filtro de impacto opera en tres niveles, pero los traders experimentados a menudo personalizan aún más creando ajustes preestablecidos de filtro guardados. Un ajuste para trading en sesión asiática podría incluir solo eventos de alto impacto de JPY, AUD, NZD y CNY. Un ajuste para sesión europea añade EUR, GBP, CHF y SEK. Un ajuste para sesión americana se enfoca en USD, CAD y MXN. Estos ajustes se cambian con un clic a medida que las sesiones de trading transicionan.
El filtrado basado en divisa funciona a nivel de par en lugar de nivel de divisa individual. Seleccionar EURUSD muestra eventos para tanto EUR como USD, mientras que seleccionar EURJPY muestra eventos de EUR y JPY. Este enfoque centrado en pares se alinea con cómo los traders de forex realmente analizan los mercados — les importa el diferencial entre dos economías, no puntos de datos aislados. El calendario también soporta filtrado cruzado: seleccionar múltiples pares simultáneamente muestra la unión de eventos relevantes, útil para análisis de correlación o estrategias de trading de cesta.
Los filtros avanzados incluyen selección de categoría de evento (empleo, inflación, crecimiento, política monetaria, sentimiento) y etiquetas de expectativa de volatilidad. Algunos eventos llevan pronósticos de volatilidad implícita derivados de mercados de opciones, indicando cuánto espera el mercado que se muevan los precios. Los traders pueden filtrar eventos con volatilidad implícita por encima de un umbral, enfocándose solo en publicaciones propensas a generar movimientos operables. Esta característica une datos fundamentales del calendario con inteligencia de mercados de opciones.
Desplaza horizontalmente para ver todas las columnas
| Estilo de Trading | Divisas | Niveles de Impacto | Categorías de Eventos |
|---|---|---|---|
| Scalper (Sesión Asiática) | JPY, AUD, NZD | Alto, Medio | Política Monetaria, Empleo, Inflación |
| Day Trader (Sesión de Londres) | EUR, GBP, CHF | Alto, Medio | Todas las Categorías |
| Swing Trader (Macro Global) | Todas las Mayores | Solo Alto | Política Monetaria, PIB, Inflación |
| Especialista en Noticias (Dirigido por Eventos) | Específico del Evento | Solo Alto | Decisiones de Bancos Centrales, NFP, IPC |
Las configuraciones de filtro guardadas persisten entre sesiones y dispositivos al iniciar sesión en una cuenta de Exness. Esta sincronización significa que un trader puede configurar filtros en escritorio, luego abrir la app móvil durante el trayecto con vistas idénticas. El calendario también soporta compartir ajustes preestablecidos de filtro vía URL, permitiendo a equipos o grupos de señales estandarizar su monitoreo de eventos. Para educadores y mentores, esto simplifica guiar a estudiantes hacia eventos relevantes para módulos curriculares específicos.
Integrando Datos del Calendario en Estrategias de Trading
La transición de la conciencia del calendario a la integración de estrategias requiere enfoques sistemáticos. Tres metodologías principales dominan: evitación, posicionamiento y reacción. Las estrategias de evitación reducen la exposición antes de eventos de alto impacto — cerrando posiciones, ampliando stops o reduciendo apalancamiento. Las estrategias de posicionamiento toman apuestas direccionales basadas en análisis de pronósticos, tendencias históricas o posicionamiento de sentimiento. Las estrategias de reacción esperan la publicación real, luego operan la acción de precio inmediata usando reglas de entrada predefinidas. Cada enfoque se adapta a diferentes tolerancias al riesgo y horizontes temporales.
La evitación representa la integración más conservadora. Los traders que usan este método tratan el calendario como un calendario de riesgo, identificando períodos donde el borde estadístico se degrada debido a volatilidad impredecible. Reglas comunes incluyen: no nuevas posiciones 30 minutos antes de eventos de alto impacto, cerrar posiciones existentes 15 minutos antes si no son ya rentables, y evitar mantener durante decisiones de tipos de bancos centrales a menos que se esté operando específicamente el evento. Este enfoque preserva capital durante períodos donde los patrones técnicos frecuentemente fallan debido a anulaciones fundamentales.
Las estrategias de posicionamiento requieren análisis fundamental más profundo. Los traders comparan pronósticos de consenso contra sus propios modelos, fuentes de datos alternativas o indicadores contrarios. Por ejemplo, si el consenso de IPC espera 3.2% pero indicadores líderes como precios de materias primas, encuestas de cadena de suministro y tendencias de alquiler sugieren 3.5%, un trader podría posicionarse para una sorpresa al alza comprando la divisa antes de la publicación. Este enfoque conlleva riesgo de evento — si el real coincide con el consenso, la operación posicionada puede revertirse bruscamente al salir especuladores decepcionados.
- Posicionamiento previo al evento basado en análisis de desviación de pronóstico
- Órdenes straddle entrecomillando el precio actual antes de publicaciones de alto impacto
- Estrategias de fade operando reversiones del pico inicial tras la publicación de datos
- Entradas de continuación de tendencia en retrocesos tras movimientos direccionales
- Juegos de correlación usando eventos del calendario en un par para operar otro
- Operaciones de expansión de volatilidad usando opciones o dimensionamiento de posición reducido
Las estrategias de reacción dominan entre traders a corto plazo. Estas dependen de la velocidad de interpretación y ejecución. El feed de resultados reales en tiempo real del calendario de Exness alimenta directamente este flujo de trabajo — tan pronto como llega el número, el trader compara real vs pronóstico vs previo, evalúa la magnitud de la desviación y ejecuta reglas preplanificadas. Por ejemplo: si NFP supera el pronóstico en >50k, comprar USDJPY en ruptura del gráfico de 1 minuto del máximo previo a la publicación con stop de 10 pips. Tales reglas deben ser probadas en backtesting y paper trading antes de despliegue en vivo.

Actualizaciones en Tiempo Real y Configuración de Notificaciones
El rendimiento en tiempo real distingue calendarios profesionales de alternativas gratuitas. El Calendario Económico de Exness se conecta a feeds de datos de grado institucional que reciben publicaciones directamente de agencias estadísticas gubernamentales y bancos centrales vía líneas dedicadas. Esto elimina el retraso de 1-5 segundos típico de feeds minoristas agregados. Durante eventos como decisiones del FOMC donde algoritmos ejecutan miles de órdenes por milisegundo, incluso ventajas de sub-segundo se componen en entrada de posición, colocación de stops y toma de beneficios parciales.
La configuración de notificaciones ocurre en tres capas. Los ajustes globales controlan el comportamiento predeterminado — sonido, vibración, ventana emergente de escritorio, banner en plataforma. Las anulaciones por evento permiten personalización para publicaciones específicas de alta prioridad. Por ejemplo, un trader podría querer notificaciones silenciosas para PMI europeo de impacto medio pero alertas sonoras con sonidos personalizados para decisiones de tipos del FOMC. Las reglas basadas en tiempo añaden otra dimensión: suprimir todas las notificaciones durante horas de sueño excepto para eventos críticos definidos por el usuario como intervenciones sorpresa de bancos centrales.
El calendario soporta integración webhook para traders algorítmicos. Los webhooks envían datos de eventos — marca de tiempo, divisa, real, pronóstico, previo, impacto — a endpoints personalizados en formato JSON. Esto permite sistemas automatizados ajustar parámetros de riesgo, aplanar posiciones o activar algoritmos de entrada sin intervención humana. Las cargas de webhook incluyen IDs únicos de evento para desduplicación y banderas de revisión para datos corregidos. Documentación y entornos de prueba están disponibles en el portal de desarrolladores de Exness.
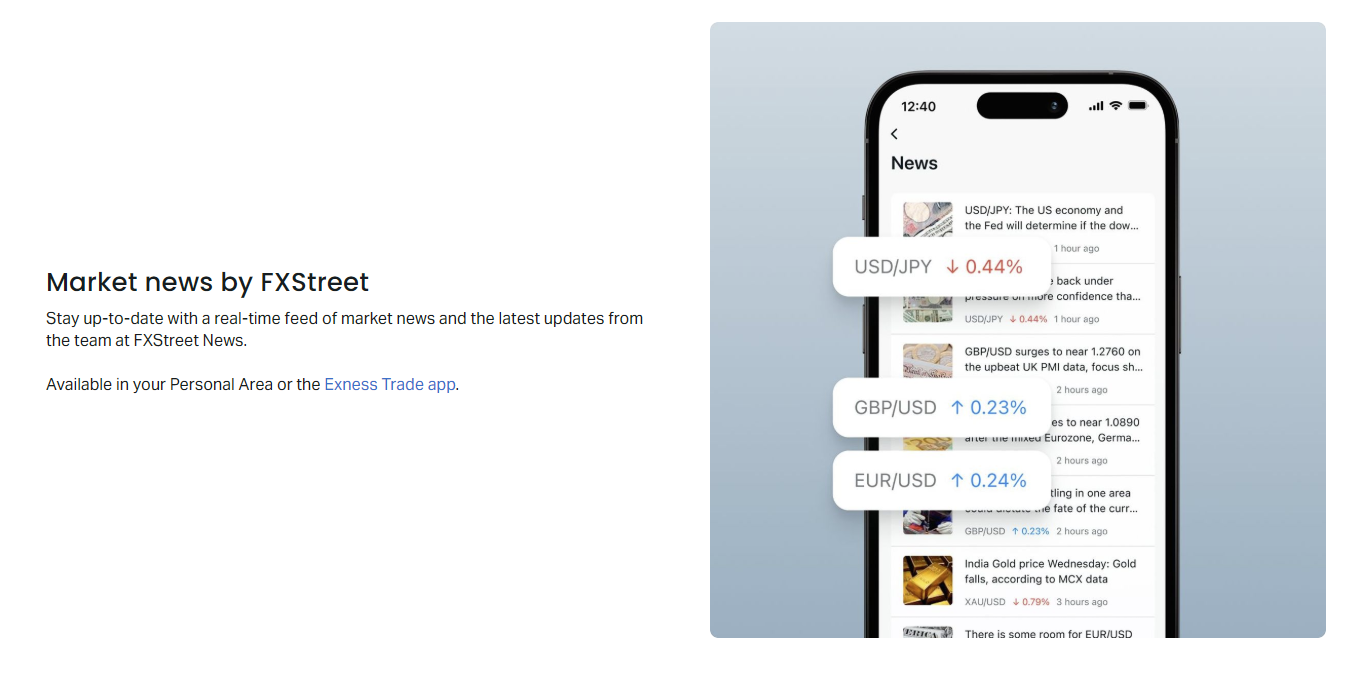
Las notificaciones push móviles usan Firebase Cloud Messaging (Android) y Apple Push Notification Service (iOS) con banderas de entrega de alta prioridad. Las pruebas muestran latencia media de entrega bajo 200ms desde envío del servidor a visualización en dispositivo. Los traders pueden verificar la fiabilidad de notificaciones usando la función de prueba integrada que envía una alerta de muestra. La app móvil también soporta visualización de complicaciones en Apple Watch y Android Wear, mostrando cuenta regresiva del próximo evento de alto impacto sin desbloquear el teléfono.
Comparando el Calendario de Exness con Fuentes Alternativas
Los traders a menudo cuestionan si los calendarios proporcionados por brokers igualan a fuentes independientes como Forex Factory, Investing.com o terminales Bloomberg. El calendario de Exness obtiene datos de los mismos proveedores primarios — oficinas estadísticas nacionales, bancos centrales y redistribuidores licenciados como Thomson Reuters y Bloomberg. La diferencia radica en latencia de entrega, profundidad de integración y conjunto de características más que en precisión de datos brutos. Todos los calendarios reputados muestran valores idénticos de previo, pronóstico y real para indicadores mayores porque provienen de las mismas publicaciones oficiales.
La comparación de latencia favorece calendarios de brokers integrados. Los sitios web independientes añaden saltos de red: proveedor de datos → servidor del sitio → CDN → navegador del usuario. Los datos del calendario de Exness viajan: proveedor de datos → red interna de Exness → plataforma de trading. Este camino más corto típicamente ahorra 200-800ms. Para traders manuales esta diferencia rara vez cambia resultados. Para sistemas algorítmicos ejecutando en picos de publicación, puede determinar calidad de llenado. El Terminal Web de Exness y la app móvil mantienen este camino de baja latencia sin requerir instalación de software local.
La comparación de características revela compensaciones. Los calendarios independientes a menudo ofrecen bases de datos históricas más extensas (20+ años vs 5-10 años), cobertura de países más exóticos y características comunitarias como encuestas de pronóstico e hilos de comentarios. El calendario de Exness contrarresta con integración de plataforma, trading con un clic desde vista de evento, alertas conscientes de posición (notificar solo si se mantienen posiciones relevantes) y ajustes sincronizados entre dispositivos. Traders usando múltiples brokers pueden preferir calendarios independientes para monitoreo unificado; traders de un solo broker se benefician de integración más profunda.
Desplaza horizontalmente para ver todas las columnas
| Característica | Calendario de Exness | Forex Factory | Investing.com | Terminal Bloomberg |
|---|---|---|---|---|
| Latencia de Datos | Sub-segundo | 1-3 segundos | 2-5 segundos | Tiempo real |
| Integración de Plataforma | Nativa MT4/MT5/Web | Ninguna | API Limitada | API Completa |
| Profundidad Histórica | 5-10 años | 15+ años | 20+ años | 30+ años |
| Alertas Personalizadas | Avanzadas (webhook, móvil) | Básicas email/push | Email/push | Programables |
| Costo | Gratis con cuenta | Gratis | Gratis/Premium | $24k+/año |
Un enfoque práctico usa el calendario de Exness como herramienta principal de ejecución mientras se mantiene un calendario independiente abierto para características suplementarias — investigación histórica, sentimiento comunitario o cobertura de divisas exóticas. Esta redundancia también protege contra raras caídas de feed. Durante eventos mayores como elecciones en EE. UU. o anuncios de política pandémica, tener múltiples fuentes confirmadas previene decisiones de punto único de fallo.
Consejos Prácticos para el Trading Basado en Noticias
El trading basado en noticias demanda disciplina que difiere del seguimiento de tendencias técnico. El calendario proporciona el calendario, pero la calidad de ejecución determina la rentabilidad. La preparación comienza la noche anterior o la mañana de las sesiones de trading. Revisa todos los eventos de alto y medio impacto para las divisas activas de la sesión. Anota pronósticos de consenso, valores previos y cualquier revisión. Identifica eventos con riesgo asimétrico — donde una sorpresa en una dirección probablemente mueva el precio más que una sorpresa en la dirección opuesta debido a posicionamiento o implicaciones de política.
La rutina previa al evento debería incluir verificar posicionamiento actual vía reportes de compromiso de traders (para mercados de futuros) o indicadores de sentimiento del broker. Si el 80% de traders minoristas están largos en EURUSD antes de decisión del BCE, una sorpresa halcón puede desencadenar alza limitada al tomar beneficios los largos, mientras una sorpresa dovish podría cascada stops. La plataforma de Exness proporciona datos de sentimiento de clientes para pares mayores, accesibles directamente desde la vista de detalle del evento del calendario. Este contexto transforma datos brutos en borde probabilístico.
- Revisar eventos de la próxima sesión durante el cierre de la sesión anterior
- Verificar posicionamiento de sentimiento para pares afectados
- Identificar niveles técnicos clave cerca del precio actual
- Configurar alertas 30 y 10 minutos antes de eventos de alto impacto
- Preparar plantillas de órdenes para entradas straddle o breakout
- Definir riesgo máximo por evento como porcentaje del capital
- Planificar criterios de re-entrada post-evento si se es stoppeado
Durante el evento, resiste el impulso de perseguir el pico inicial. La provisión de liquidez algorítmica a menudo crea reversiones bruscas dentro de los primeros 30-60 segundos mientras los market makers cubren inventario. Espera el cierre de la vela de 1 minuto o 5 minutos para confirmar dirección. Usa la magnitud de desviación real vs pronóstico del calendario para medir potencial de continuación. Desviaciones que superan 2 desviaciones estándar de errores de pronóstico históricos frecuentemente producen movimientos sostenidos; sorpresas menores a menudo revierten al salir traders de ruido.
El análisis post-evento completa el ciclo. Registra resultado real, reacción inicial, continuación a 15 minutos y resultado de cierre de sesión. Etiqueta operaciones con nombre del evento y tamaño de desviación. En más de 50+ eventos, emergen patrones — ciertos indicadores consistentemente tienden tras la publicación, otros revierten confiablemente. Esta base de datos personal se vuelve más valiosa que cualquier backtest genérico porque refleja tu ejecución específica, condiciones del broker y enfoque de divisas. La función de exportación del calendario de Exness facilita este flujo de trabajo de journaling.
Gestión de Riesgo Durante Eventos de Alto Impacto
La gestión de riesgo durante eventos programados de alto impacto requiere reglas explícitas que anulan planes de trading normales. El calendario identifica cuándo se activan estas reglas. Los parámetros de riesgo estándar — 1-2% por operación, distancias de stop fijas, dimensionamiento de posición normal — asumen distribuciones de volatilidad relativamente estables. Las publicaciones económicas violan estos supuestos, produciendo distribuciones de retorno de colas gruesas donde movimientos de 5 desviaciones estándar ocurren regularmente. Traders que no ajustan parámetros de riesgo para ventanas de eventos conocidos exponen cuentas a riesgo de ruina.
Tres marcos de ajuste de riesgo abordan este desafío. El marco de reducción escala el tamaño de posición inversamente al impacto del evento: 50% tamaño normal para impacto medio, 25% para alto impacto, 0% para eventos extremos (decisiones FOMC, BCE, BOJ). El marco de evitación elimina exposición completamente durante ventanas definidas — plano 15 minutos antes a 30 minutos después de publicaciones de alto impacto. El marco de cobertura mantiene posiciones centrales pero añade opciones compensatorias o pares correlacionados para neutralizar riesgo direccional de evento. Cada marco se adapta a diferentes tamaños de cuenta, estrategias y perfiles psicológicos.
El ensanchamiento de spreads y deslizamiento representan riesgos ocultos durante eventos. El calendario de Exness no puede predecir expansión exacta de spreads, pero el análisis histórico muestra multiplicadores típicos: 2-3x normal para impacto medio, 5-10x para alto impacto, 20-50x para acciones sorpresa de bancos centrales. Las órdenes stop pueden llenarse significativamente más allá de niveles previstos. Traders usando stops mentales en lugar de stops duros enfrentan riesgo de ejecución adicional durante congelamientos de plataforma o problemas de conectividad. La integración del calendario con estadísticas de ejecución de Exness ayuda a cuantificar estos costos retrospectivamente.
El tipo de cuenta influye en la exposición al riesgo de eventos. Las cuentas Estándar y Estándar Cent de Exness usan ejecución de mercado con spreads variables que se ensanchan significativamente durante noticias. Las cuentas profesionales (Raw Spread, Zero, Pro) ofrecen spreads base más ajustados pero aún experimentan ensanchamiento. La estructura de comisiones de la cuenta Zero significa que spreads más amplios aumentan directamente el costo de ida y vuelta. Traders en cuentas swap-free deben notar que mantener posiciones durante el rollover del miércoles en semanas de eventos conlleva cargos de swap triple independientemente de los resultados de noticias.
Estrategias Avanzadas de Calendario para Traders Experimentados
Los traders experimentados van más allá del trading de evento único a estrategias de cartera basadas en calendario. Un enfoque opera el ciclo del calendario mismo — posicionamiento sistemático antes de secuencias de eventos recurrentes. Por ejemplo, el ciclo mensual de empleo (ADP miércoles, Solicitudes de desempleo jueves, NFP viernes) crea patrones de volatilidad predecibles. El análisis histórico muestra que el USD tiende a fortalecerse hacia el NFP independientemente del resultado debido a flujos de cobertura, luego revierte post-publicación. Una estrategia sistemática podría comprar USDJPY lunes-jueves, reducir el viernes por la mañana y aplanar en la publicación del NFP.
Las estrategias de calendario intermercado explotan relaciones lead-lag entre publicaciones económicas y clases de activos. Los datos de inventarios de petróleo (miércoles 10:30 ET) a menudo lideran pares CAD y acciones del sector energético. El PMI chino (mensual, a menudo fin de semana) lidera AUD y divisas de materias primas en apertura del lunes. Los PMIs flash europeos (mensual, ~20) lideran cruces EUR y futuros DAX. Traders monitoreando el calendario de Exness para estos indicadores líderes se posicionan en mercados rezagados antes de que la multitud reaccione. Esto requiere mantener listas de vigilancia de relaciones cross-asset y sus tiempos de liderazgo típicos.
Las estrategias de estructura a plazo de volatilidad usan el calendario para operar curvas de volatilidad implícita. Los mercados de opciones cotizan volatilidad implícita elevada para fechas de expiración que coinciden con eventos de alto impacto conocidos. Comparando fechas de eventos del calendario con calendarios de expiración de opciones, traders identifican volatilidad mal cotizada — por ejemplo, cuando una publicación de IPC de alto impacto cae dos días antes de expiración mensual pero la volatilidad implícita no ha cotizado completamente el riesgo de evento. La función de exportación del calendario de Exness facilita este análisis proporcionando calendarios de eventos legibles por máquina para modelos cuantitativos.
- Trading de ciclo de calendario: posicionamiento sistemático alrededor de secuencias de eventos recurrentes
- Lead-lag intermercado: usando indicadores líderes para operar activos rezagados
- Estructura a plazo de volatilidad: operando IV de opciones alrededor de eventos programados
- Desglose de correlación: monitoreando cambios de correlación impulsados por calendario
- Ajuste de carry trade: reduciendo apalancamiento antes de reuniones de bancos centrales
- Patrones estacionales: explotando anomalías recurrentes de fechas de calendario
Las estrategias de desglose de correlación monitorean cómo las sorpresas de eventos alteran relaciones entre pares cruzados. Durante eventos risk-off (datos pobres de EE. UU., choques geopolíticos), las correlaciones convergen hacia 1 — todos los activos de riesgo se mueven juntos. Durante eventos risk-on (datos fuertes, política dovish), las correlaciones divergen. El calendario ayuda a anticipar cambios de régimen de correlación marcando eventos históricamente asociados con cambios de régimen. Los traders entonces ajustan construcción de cartera — reduciendo posiciones correlacionadas antes de eventos de convergencia, aumentando diversificación antes de eventos de divergencia.
Personalizando el Calendario para Sesiones de Trading Regionales
El forex global opera 24/5 pero la liquidez y volatilidad se concentran en tres sesiones superpuestas: Asiática (Tokio/Sídney), Europea (Londres/Fráncfort) y Americana (Nueva York). El calendario de Exness soporta personalización consciente de sesión que alinea el monitoreo de eventos con condiciones de liquidez. Los eventos publicados durante su sesión nativa — datos japoneses durante horas asiáticas, datos europeos durante horas de Londres, datos de EE. UU. durante horas de Nueva York — generan máxima reacción porque los participantes locales están activos. Los mismos eventos publicados fuera de hora a menudo producen movimientos iniciales amortiguados seguidos de recuperación durante la sesión relevante.
Los traders de sesión asiática se enfocan en eventos de JPY, AUD, NZD, CNY y SGD. Publicaciones clave incluyen decisiones de política del Banco de Japón, encuesta Tankan, IPC de Tokio, empleo australiano y minutas del RBA, PIB de Nueva Zelanda y decisiones del RBNZ, PMI y balanza comercial de China. El ajuste preestablecido de filtro de país para Asia-Pacífico del calendario reduce ruido de eventos europeos y americanos que no moverán significativamente pares de sesión asiática. Sin embargo, eventos mayores de EE. UU. (FOMC, NFP) aún merecen monitoreo debido a la influencia global del USD.
Los traders de sesión europea — la ventana de mayor liquidez — monitorean eventos de EUR, GBP, CHF, SEK, NOK y PLN. Decisiones del BCE, IPC y PMI de la Eurozona, empleo del Reino Unido y minutas del BoE, política del SNB suizo y reuniones de bancos centrales escandinavos dominan. La superposición Londres-Nueva York (13:00-17:00 GMT) ve liquidez máxima y descubrimiento de precios más eficiente. Eventos publicando durante esta ventana — típicamente datos de EE. UU. a las 13:30 o 15:00 GMT — producen la continuación técnica más limpia. Los filtros de calendario para esta sesión deberían incluir tanto eventos europeos como de alto impacto de EE. UU.
Desplaza horizontalmente para ver todas las columnas
| Sesión | Divisas Principales | Eventos Clave | Perfil de Liquidez |
|---|---|---|---|
| Asiática (00:00-08:00 GMT) | JPY, AUD, NZD, CNY | BoJ, RBA, RBNZ, PMI China | Menor, en rango |
| Europea (07:00-16:00 GMT) | EUR, GBP, CHF, SEK | BCE, BoE, PMI/IPC Eurozona | Alta, tendencial |
| Americana (13:00-21:00 GMT) | USD, CAD, MXN | FOMC, NFP, IPC, Ponentes Fed | Máxima, volátil |
| Superposición (13:00-16:00 GMT) | Todas las Mayores | Eventos Europeos + EE. UU. Combinados | Eficiencia Máxima |
Los traders de sesión americana se enfocan en USD, CAD y MXN con decisiones del FOMC, nóminas no agrícolas, inflación CPI/PCE, ISM manufacturero/servicios y comentarios de ponentes de la Fed. Los eventos canadienses (decisiones del BoC, empleo, IPC) a menudo coinciden con publicaciones de EE. UU., creando volatilidad en cruces USDCAD. El peso mexicano reacciona a decisiones de Banxico y datos de comercio EE. UU.-México. El filtro de impacto del calendario resulta esencial aquí — los eventos de alto impacto de EE. UU. dominan la atención global, pero datos canadienses de impacto medio pueden mover USDCAD significativamente cuando los datos de EE. UU. son mixtos.
Usando Datos Históricos para Backtesting y Análisis
La base de datos histórica del Calendario Económico de Exness permite backtesting riguroso de estrategias basadas en noticias. Cada registro de evento almacena marca de tiempo, real, pronóstico, previo, valores revisados y clasificación de impacto. Los traders pueden exportar estos datos para análisis cuantitativo en Python, R o Excel. Backtests comunes incluyen: medir movimiento promedio en pips en primeros 5/15/60 minutos post-publicación por tamaño de desviación, probar rentabilidad de straddle entre tipos de eventos, evaluar tasas de acierto de estrategias de fade en varios umbrales de desviación, y evaluar correlación entre errores de pronóstico y persistencia de tendencia subsiguiente.
Las consideraciones de calidad de datos afectan la validez del backtest. El calendario marca valores revisados, pero los backtests deben decidir si usar el real inicial (a lo que reaccionaron los mercados) o el real revisado (imagen económica más verdadera). Para estrategias de reacción, el real inicial es correcto — los mercados operan el titular. Para estrategias de posicionamiento fundamental, el real revisado puede representar mejor las tendencias subyacentes. El calendario de Exness proporciona ambos, permitiendo selección específica de estrategia. El sesgo de supervivencia es mínimo ya que el calendario incluye todos los eventos programados independientemente del resultado del mercado.
El análisis estacional revela patrones recurrentes ligados a la estructura del calendario. Ciertos meses concentran eventos de alto impacto — marzo/junio/septiembre/diciembre para PIB trimestral, pronósticos trimestrales de bancos centrales y anuncios de política fiscal. Agosto y diciembre presentan liquidez reducida amplificando reacciones a eventos. Enero a menudo ve flujos de rebalanceo de posiciones anulando datos. La exportación de rango de fechas del calendario soporta estudios estacionales permitiendo agregación entre años. Traders descubriendo bordes estacionales estadísticamente significativos (p < 0.05 con muestra suficiente) pueden incorporarlos como filtros de estrategia.
Los practicantes de machine learning pueden usar los datos estructurados del calendario como características para modelos de pronóstico de volatilidad. Características de entrada incluyen: tipo de evento, país, nivel de impacto, dispersión de pronóstico, magnitud de sorpresa previa, días desde última reunión de banco central y régimen de volatilidad actual. Variables objetivo: volatilidad realizada en horizontes 1h/4h/1d, magnitud de movimiento direccional o probabilidad de exceder múltiplos de ATR. El esquema consistente del calendario entre años lo hace adecuado para entrenamiento de modelos con ventana rodante sin deriva de ingeniería de características.
Trading Móvil con el Calendario Económico
El acceso móvil transforma el calendario de una herramienta de planificación de escritorio en un compañero de trading en tiempo real. La app móvil de Exness (iOS y Android) incluye funcionalidad completa del calendario con controles optimizados para toque. Gestos de deslizamiento navegan fechas, pulsación larga expande eventos, tirar para actualizar actualiza datos. Las notificaciones push llegan incluso cuando la app está en segundo plano, crítico para traders que no pueden monitorear pantallas continuamente. La app también soporta autenticación biométrica para acceso rápido durante eventos de movimiento rápido.
Las características específicas móviles mejoran la conciencia situacional. El widget de hoy (iOS) y widget de pantalla de inicio (Android) muestran el próximo evento de alto impacto con temporizador de cuenta regresiva sin abrir la app. La complicación de Apple Watch muestra cuenta regresiva y nivel de impacto del evento. Los tiles de Android Wear proporcionan información similar de un vistazo. Estas pantallas pasivas mantienen a los traders informados durante reuniones, desplazamientos o sesiones de gimnasio — momentos cuando eventos de alto impacto podrían pillarlos desprevenidos.
El calendario móvil sincroniza ajustes preestablecidos de filtro, configuraciones de alerta y preferencias de visualización con escritorio vía ajustes en la nube. Cambios hechos en un dispositivo se propagan en segundos. Esta sincronización se extiende al Terminal Web de Exness — un trader puede configurar alertas en escritorio, recibir push en móvil y ejecutar en Terminal Web desde cualquier navegador sin instalación de software. El traspaso de dispositivo sin fisuras soporta flujos de trabajo de trading modernos donde análisis, monitoreo y ejecución ocurren en múltiples contextos.
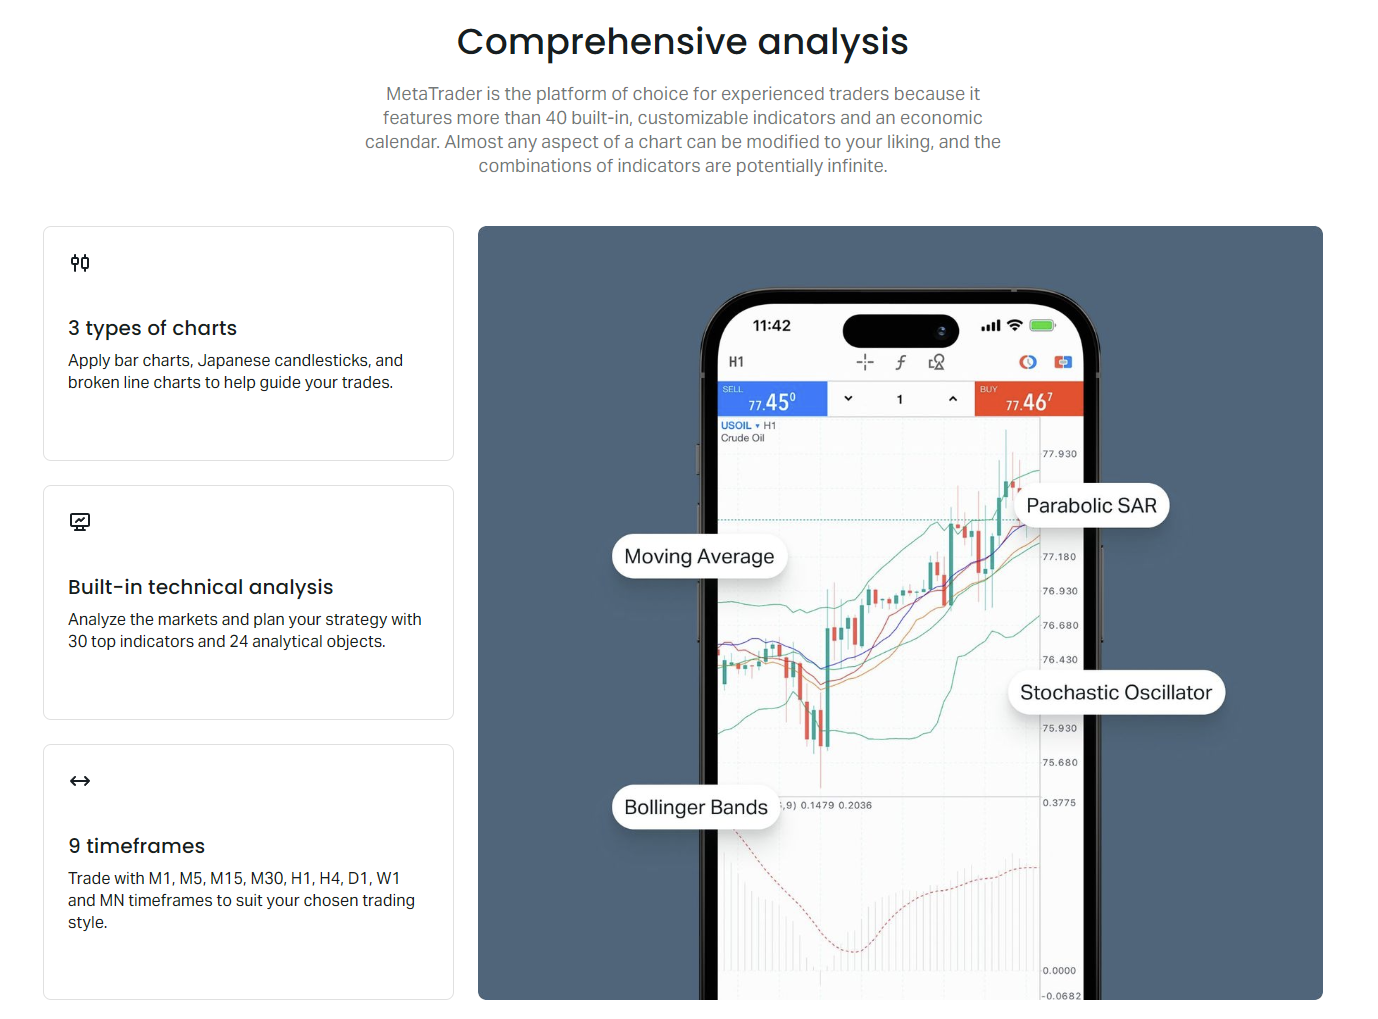
El almacenamiento en caché offline asegura acceso al calendario durante interrupciones de conectividad. La app cachea los próximos 7 días de eventos (incluyendo pronósticos) para visualización offline. Los resultados reales se actualizan automáticamente cuando se restaura la conectividad. Esta característica resulta valiosa durante viajes o en regiones con internet inestable. Los traders deberían actualizar el calendario antes de entrar en zonas muertas conocidas (vuelos, metros, áreas remotas) para asegurar que los datos cacheados cubran el período offline esperado.
Evaluación Final del Calendario Económico de Exness
El Calendario Económico de Exness entrega datos fundamentales de grado profesional con integración específica de broker que agiliza el pipeline de análisis a ejecución. Sus fortalezas radican en latencia en tiempo real, acceso nativo de plataforma, alertas personalizables y sincronización entre dispositivos. Para clientes de Exness, elimina la fricción de gestión de calendarios externos mientras proporciona profundidad suficiente para trading serio basado en noticias. La base de datos histórica, seguimiento de revisiones y capacidades de exportación soportan tanto enfoques discrecionales como sistemáticos.
Existen limitaciones relativas a soluciones basadas en terminal como Bloomberg o Refinitiv Eikon. La profundidad histórica cubre aproximadamente 5-10 años versus décadas. La cobertura de divisas exóticas prioriza pares operables en Exness sobre cobertura global exhaustiva. Las características comunitarias — encuestas de pronóstico, hilos de comentarios de analistas, sentimiento de usuarios — están ausentes o son mínimas comparadas con Forex Factory. Traders algorítmicos requiriendo sorpresas históricas a nivel tick o modelos de nowcasting pueden necesitar fuentes de datos suplementarias. Sin embargo, para la gran mayoría de traders minoristas y profesionales de forex, estas limitaciones rara vez restringen la toma de decisiones práctica.
El mayor valor del calendario emerge cuando los traders van más allá del monitoreo pasivo a integración activa. Configurar filtros específicos de sesión, establecer alertas estratégicas, exportar datos para backtesting personal y combinar eventos del calendario con niveles técnicos y datos de sentimiento crea un borde compuesto. Cada componente solo proporciona mejora marginal; juntos forman un flujo de trabajo fundamental coherente incrustado en la plataforma de trading. Traders que invierten tiempo dominando esta integración típicamente reducen pérdidas evitables por riesgo de evento y capturan más oportunidades impulsadas por noticias.
Preguntas Frecuentes
¿Cómo accedo al Calendario Económico de Exness?
El calendario es accesible a través del sitio web de Exness, Terminal Web de Exness, plataformas MetaTrader 4/5 vía la pestaña de noticias, y la app móvil de Exness para iOS y Android.
¿El calendario muestra datos económicos revisados?
Sí, el Calendario Económico de Exness muestra tanto valores iniciales como revisados para indicadores que sufren revisiones, con banderas claras indicando cuándo los datos han sido actualizados.
¿Puedo configurar alertas para eventos económicos específicos?
Sí, puedes configurar notificaciones push, alertas de escritorio y banners en plataforma para eventos individuales, divisas o niveles de impacto con temporización personalizable.
¿El Calendario Económico de Exness es gratis?
Sí, el calendario es gratis para todos los titulares de cuenta de Exness, incluyendo usuarios de cuenta demo. No se requiere suscripción adicional.
¿Qué zona horaria usa el calendario?
El calendario convierte automáticamente las horas de eventos a tu zona horaria local o a la hora del servidor (GMT+2/GMT+3), con anulación manual disponible en ajustes.
¿Puedo exportar datos del calendario para análisis?
Sí, el calendario soporta exportación de datos en formatos CSV y JSON para análisis offline, backtesting e integración con herramientas personalizadas.
¿El calendario cubre todos los eventos económicos globales?
El calendario cubre 40+ economías mayores y emergentes con enfoque en divisas operables en Exness. Eventos de economías exóticas o menores pueden tener cobertura limitada.