

Educación en Trading de Forex
Tasas de Swap de Exness y Comisiones Nocturnas Explicadas
Guía completa sobre cargos por swap, cálculos de rollover y alternativas de cuenta islámica en Exness.

Analista de Forex
Analista de Forex especializado en mercados de divisas, tendencias del mercado, análisis técnico y fundamental, y proporcionando información clara para ayudar a los traders a tomar decisiones informadas.
El swap de Exness representa el diferencial de tipos de interés aplicado cuando una posición de trading permanece abierta después del punto de rollover diario. Este coste o crédito refleja la diferencia entre los tipos de interés de las dos divisas en un par de forex, o el coste de financiación para mantener posiciones de CFD sobre acciones, índices, materias primas y criptomonedas. Comprender cómo se acumulan estos cargos es esencial para los traders que mantienen posiciones más allá de una sola sesión, ya que el swap puede afectar significativamente la rentabilidad a lo largo del tiempo.
Contenido
- Qué es el Swap de Exness y Cómo Funciona
- Metodología de Cálculo del Swap en Exness
- Tasas de Swap de Pares de Forex y Ejemplos
- Cargos por Swap en CFD de Acciones
- Comisiones Nocturnas en CFD de Índices
- Consideraciones sobre Swap de Criptomonedas
- Tasas de Swap de Materias Primas y Energías
- Opciones de Cuenta Islámica sin Swap
- Gestión de Costes de Swap en la Estrategia de Trading
- Calculadora de Trading de Exness para Estimación de Swap
- Comparación de Tasas de Swap de Exness con la Industria
- Monitoreo y Alertas de Tasas de Swap
- Impacto del Apalancamiento en los Costes de Swap
- Implicaciones Fiscales de Ingresos y Gastos por Swap
- Conclusiones Clave sobre el Swap de Exness
El broker calcula el swap automáticamente al final de cada día de trading, típicamente a las 22:00 UTC durante el invierno y a las 21:00 UTC durante el verano. Para pares de forex, el cálculo utiliza la tasa tom-next, que incorpora el diferencial de tipos de interés entre la divisa base y la divisa cotizada más el markup del broker. Para instrumentos CFD, el swap refleja el coste de financiar la posición apalancada. Los traders pueden ver las tasas de swap actuales para cada símbolo directamente en la plataforma de trading o a través de las páginas de especificaciones del broker en su sitio web.
Exness aplica cargos por swap a las cuentas Standard, Standard Cent, Pro, Raw Spread y Zero. La tasa exacta varía según el instrumento, el tipo de cuenta y las condiciones del mercado. El rollover del miércoles conlleva un swap triple para tener en cuenta el fin de semana cuando los mercados están cerrados, lo que significa que las posiciones mantenidas durante la noche del miércoles al jueves incurren en tres veces el cargo diario normal. Esta convención de swap triple es estándar en la industria del forex y se aplica a todos los brokers que utilizan el mismo calendario de liquidación.
Qué es el Swap de Exness y Cómo Funciona
El swap, también conocido como rollover o financiación nocturna, es el interés pagado o ganado por mantener una posición apalancada durante la noche. En el trading de forex, cada divisa tiene un tipo de interés asociado establecido por su banco central. Cuando compras un par de divisas, estás efectivamente tomando prestada la divisa cotizada para comprar la divisa base. La tasa de swap refleja el diferencial neto de tipos de interés entre las dos divisas. Si la divisa base tiene un tipo de interés más alto que la divisa cotizada, puedes recibir un crédito de swap positivo. Si la divisa base tiene una tasa más baja, pagas un débito de swap negativo.
Exness obtiene sus tasas de swap de proveedores de liquidez y aplica un pequeño markup para cubrir costes operativos. Las tasas resultantes se publican en las especificaciones del contrato para cada instrumento de trading. Para pares mayores de forex como EURUSD, GBPUSD y USDJPY, las tasas de swap suelen oscilar entre unas décimas de pip y varios pips por día dependiendo del entorno de tipos de interés. Durante períodos de política monetaria divergente, como cuando la Reserva Federal sube las tasas mientras el Banco Central Europeo las mantiene estables, los diferenciales de swap pueden ampliarse significativamente.
- El swap se aplica automáticamente en el rollover diario (22:00 UTC invierno, 21:00 UTC verano)
- Las posiciones largas y cortas tienen tasas de swap separadas para el mismo símbolo
- El rollover del miércoles cobra swap triple para cubrir la financiación del fin de semana
- Las tasas de swap se actualizan periódicamente para reflejar los cambios en las tasas de los bancos centrales
- El swap positivo abona la cuenta; el swap negativo carga la cuenta
El mecanismo de swap funciona de manera idéntica en MetaTrader 4, MetaTrader 5, Terminal de Exness y la app móvil de Exness. Los traders pueden monitorear el swap acumulado en tiempo real dentro de la pestaña de operaciones de su plataforma. La columna de swap muestra el coste o crédito de financiación acumulado para cada posición abierta desde su inicio. Esta transparencia permite a los traders tener en cuenta los costes continuos en sus decisiones de gestión de riesgo y dimensionamiento de posiciones.
Metodología de Cálculo del Swap en Exness
Exness calcula el swap utilizando una fórmula estandarizada que tiene en cuenta el tamaño del contrato del instrumento, la tasa de swap actual en puntos y el número de días que se mantiene la posición. Para pares de forex, la fórmula es: Swap = Tamaño del Contrato × Tasa de Swap (en puntos) × Valor del Punto × Número de Noches. El valor del punto depende de la divisa cotizada y la divisa de la cuenta. Para un lote estándar de EURUSD (100.000 unidades) con una tasa de swap de -0,5 puntos y un valor de punto de $10 por pip, el swap diario sería de -$5 por noche.
Para instrumentos CFD como acciones, índices, materias primas y criptomonedas, el cálculo utiliza el tamaño de contrato específico del instrumento y la tasa de swap aplicable. Los CFD de acciones suelen utilizar una tasa de financiación basada en la tasa interbancaria de oferta relevante más un markup. Los CFD de índices siguen una metodología similar. Los CFD de materias primas como el oro y el petróleo incorporan el coste de carry, que incluye almacenamiento, seguro y componentes de interés. Los CFD de criptomonedas a menudo conllevan tasas de swap más altas debido a la volatilidad y los costes de préstamo asociados con los activos digitales.
Desplácese horizontalmente para ver todas las columnas
| Componente | Pares de Forex | CFD de Acciones | CFD de Índices | CFD de Criptomonedas |
|---|---|---|---|---|
| Tamaño del Contrato | 100.000 (lote estándar) | 1 acción por lote | Puntos de índice por lote | 1 moneda por lote |
| Fuente de la Tasa | Tom-next + markup | Tasa interbancaria + markup | Tasa interbancaria + markup | Coste de préstamo + markup |
| Valor del Punto | Divisa cotizada por pip | Divisa de la cuenta por punto | Divisa de la cuenta por punto | Divisa de la cuenta por punto |
| Día de Swap Triple | Miércoles | Viernes | Viernes | Viernes |
La convención de swap triple difiere según la clase de activo. Los pares de forex cobran swap triple el miércoles para cubrir el sábado y el domingo cuando el mercado interbancario está cerrado. Los CFD de acciones e índices suelen cobrar swap triple el viernes para cubrir el fin de semana. Los mercados de criptomonedas operan 24/7, pero muchos brokers aún aplican un ajuste de financiación de fin de semana el viernes. Exness sigue las convenciones estándar de la industria para cada clase de activo, y el día exacto de swap triple está documentado en las especificaciones del contrato para cada símbolo.
Tasas de Swap de Pares de Forex y Ejemplos
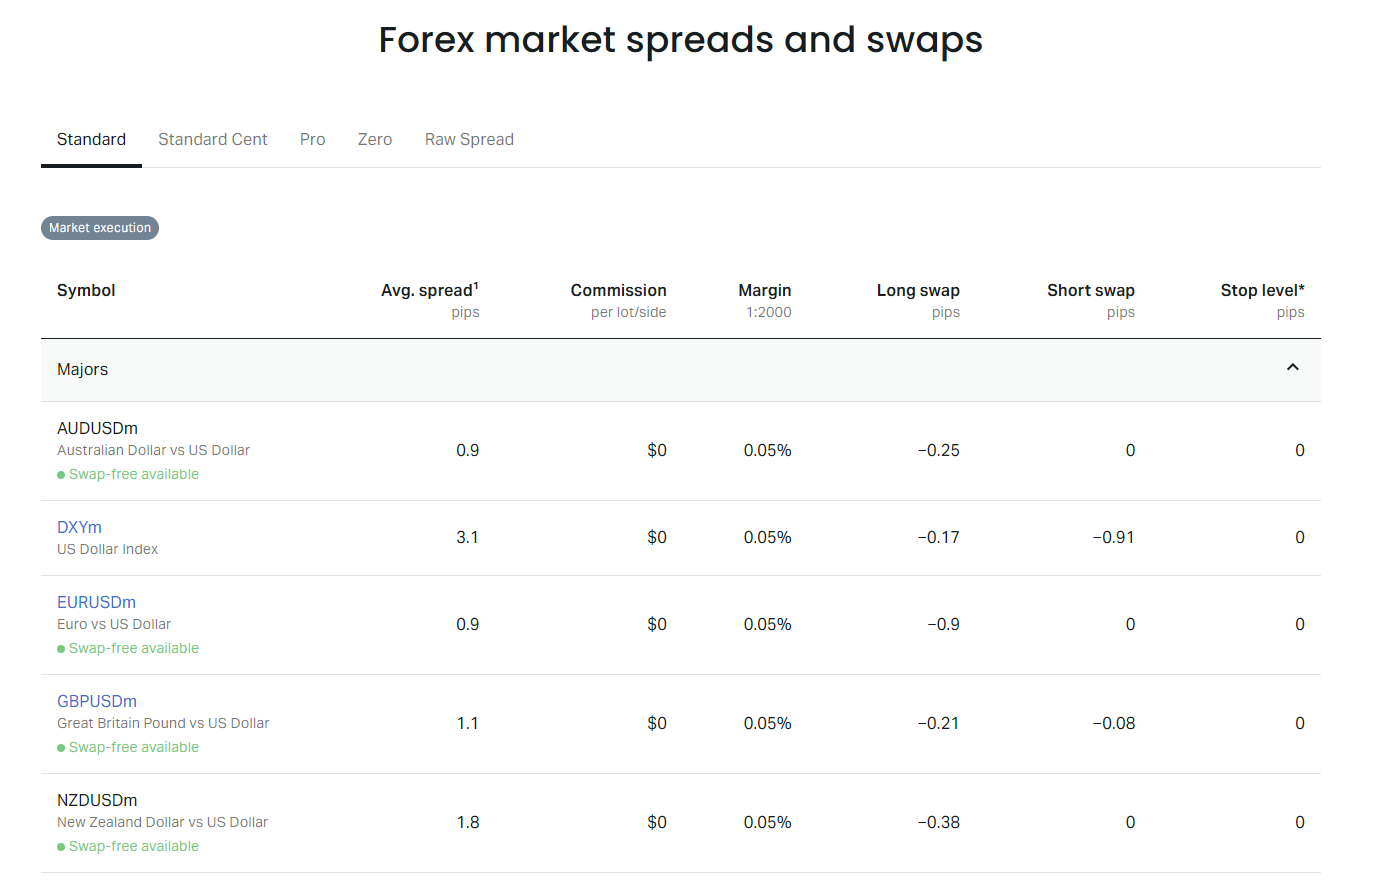
Las tasas de swap de forex varían significativamente entre pares de divisas según el diferencial de tipos de interés vigente. Los pares mayores como EURUSD, GBPUSD y USDJPY suelen tener tasas de swap modestas porque las economías subyacentes a menudo tienen posturas de política monetaria similares. Sin embargo, los pares que involucran divisas de mercados emergentes o divisas con tipos de interés muy divergentes pueden conllevar cargos diarios de swap sustanciales. Por ejemplo, una posición larga en USDTRY (Dólar estadounidense vs Lira turca) puede incurrir en un gran swap negativo debido a los tipos de interés históricamente más altos de Turquía en comparación con Estados Unidos.
Exness publica tanto las tasas de swap largas como cortas para cada par de forex. Estas tasas no son simétricas; el swap largo para EURUSD difiere del swap corto para EURUSD. Esta asimetría existe porque el diferencial de tipos de interés funciona en direcciones opuestas dependiendo de qué divisa estés comprando. Un trader que mantiene una posición larga en EURUSD paga el tipo de interés del EUR y recibe el tipo de interés del USD. Un trader que mantiene una posición corta en EURUSD paga la tasa del USD y recibe la tasa del EUR. El markup del broker se aplica a ambos lados.
La imagen anterior muestra las tasas de swap para varios pares de forex como se muestran en la plataforma de trading de Exness. Observe que los pares mayores como EURUSD muestran valores de swap relativamente pequeños, mientras que los pares exóticos pueden mostrar números mucho mayores. Los traders siempre deben verificar las tasas actuales antes de entrar en posiciones destinadas a mantenerse durante la noche, ya que las tasas de swap se ajustan cuando los bancos centrales cambian las tasas de política.
Desplácese horizontalmente para ver todas las columnas
| Símbolo | Swap Largo | Swap Corto | Dirección Típica |
|---|---|---|---|
| EURUSD | -0,8 | -0,2 | Negativo en ambos lados |
| GBPUSD | -1,2 | 0,1 | Mixta |
| USDJPY | 2,5 | -4,8 | Positivo largo, negativo corto |
| AUDUSD | -0,5 | -0,9 | Negativo en ambos lados |
| USDCHF | 3,1 | -5,2 | Positivo largo, negativo corto |
| USDCAD | -0,3 | -1,1 | Negativo en ambos lados |
| NZDUSD | -0,7 | -0,4 | Negativo en ambos lados |
| EURGBP | -0,4 | -0,6 | Negativo en ambos lados |
La tabla anterior ilustra patrones típicos de tasas de swap. Los pares donde la divisa base tiene un tipo de interés más bajo que la divisa cotizada tienden a tener swaps largos negativos. Pares como USDJPY y USDCHF a menudo muestran swaps largos positivos porque el dólar estadounidense históricamente lleva un tipo de interés más alto que el yen japonés o el franco suizo. Estas tasas son ilustrativas; las tasas reales cambian diariamente y deben confirmarse en la plataforma de trading.
Las estrategias de carry trade dependen de la acumulación positiva de swap durante semanas o meses. Exness ofrece tasas competitivas para traders de carry, pero la gestión de riesgo sigue siendo esencial ya que los movimientos del tipo de cambio pueden eclipsar las ganancias por swap.
Cargos por Swap en CFD de Acciones
Las tasas de swap de CFD de acciones en Exness se derivan del coste de financiar una posición apalancada en acciones. Cuando compras un CFD de acciones, estás efectivamente tomando prestado el valor nocional completo de las acciones del broker. El cargo por swap refleja la tasa de interés de referencia aplicable (como SOFR para acciones de EE. UU., SONIA para acciones del Reino Unido, o €STR para acciones europeas) más el markup del broker. Las posiciones cortas en CFD de acciones pueden recibir un crédito basado en la misma referencia menos un spread, aunque las acciones difíciles de tomar prestadas pueden incurrir en comisiones de préstamo adicionales que superan la tasa de financiación estándar.
Exness ofrece CFD sobre cientos de acciones globales en las principales bolsas, incluyendo NYSE, NASDAQ, LSE, XETRA y otras. Cada acción tiene su propia tasa de swap, que se actualiza para reflejar cambios en la tasa de referencia subyacente y cualquier acción corporativa como dividendos. Las posiciones largas se ajustan por pagos de dividendos; las posiciones cortas se cargan el importe del dividendo. Estos ajustes ocurren en la fecha ex-dividendo y son separados del acumulado diario de swap.
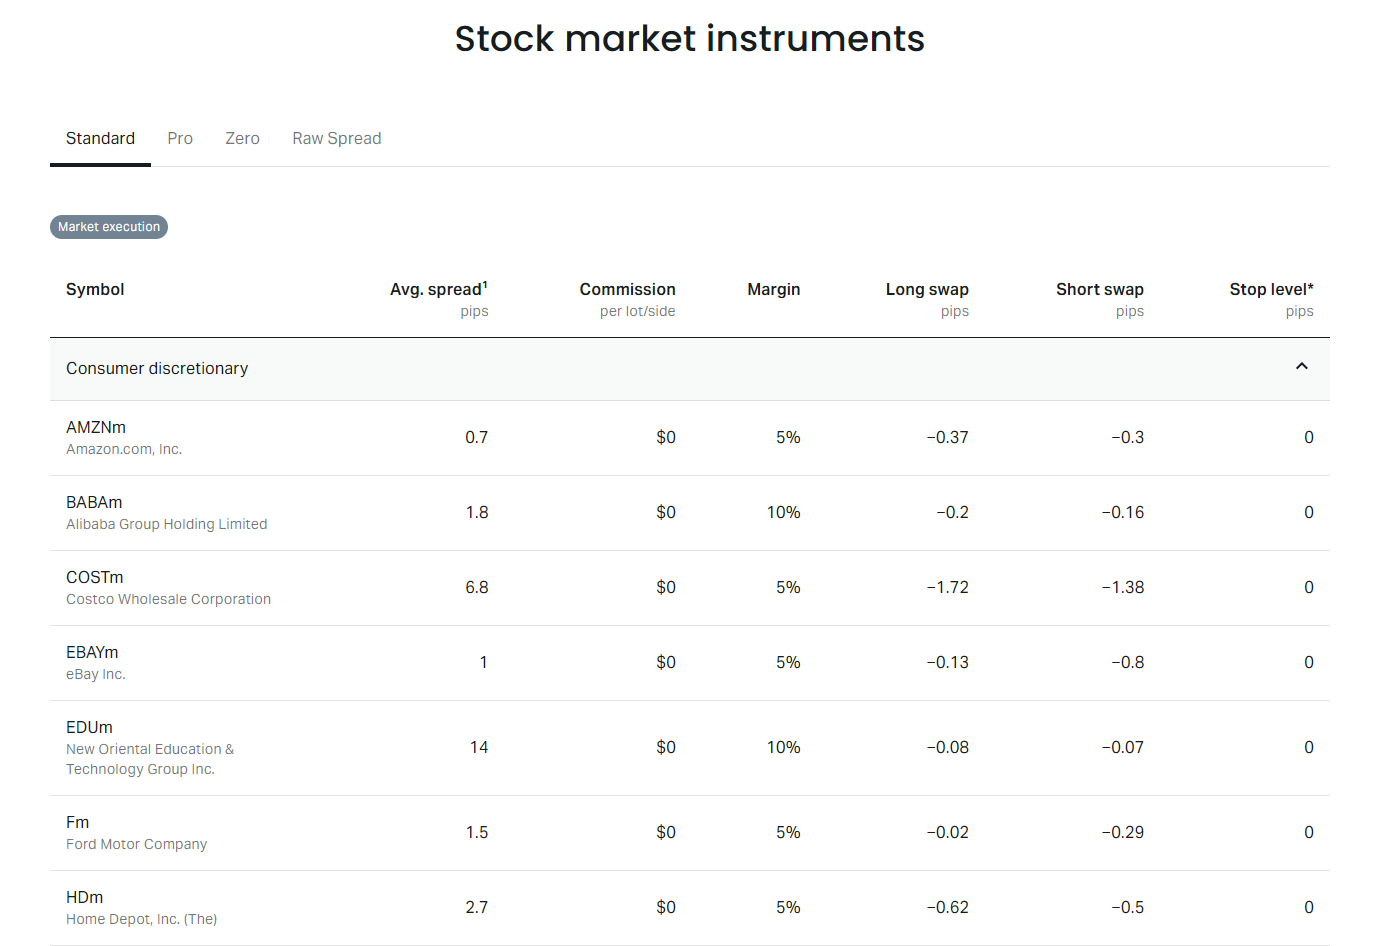
La imagen muestra las tasas de swap para CFD de acciones seleccionados. Observe que las tasas se expresan en la divisa de la cuenta por lote por noche. Para acciones de EE. UU., un swap largo típico podría ser -0,02% anual, lo que se traduce en un pequeño cargo diario. Acciones tecnológicas de alto perfil como Apple, Microsoft y Tesla generalmente tienen costes de financiación similares porque comparten la misma tasa de referencia. Sin embargo, las acciones con alto interés en corto o disponibilidad limitada para préstamo pueden conllevar tasas de swap corto significativamente más altas.
- CFD de acciones largos: pagan tasa de referencia + markup
- CFD de acciones cortos: reciben tasa de referencia - spread (menos comisiones de préstamo)
- Ajustes de dividendos aplicados en fecha ex-dividendo
- Swap triple cobrado el viernes para el fin de semana
- Las tasas varían según la bolsa y la divisa de denominación
Comisiones Nocturnas en CFD de Índices
Las tasas de swap de CFD de índices siguen un modelo de financiación similar a los CFD de acciones, pero referencian la tasa de referencia de la zona monetaria del índice. Por ejemplo, los CFD de índices de EE. UU. (US30, US500, USTEC) utilizan la tasa SOFR, los índices europeos (DE40, FR40, EU50) utilizan €STR, y los índices del Reino Unido (UK100) utilizan SONIA. La tasa de swap para una posición larga en CFD de índice equivale a la tasa de referencia relevante más el markup del broker. Las posiciones cortas en CFD de índices reciben la tasa de referencia menos un spread. Como los índices son cestas de acciones, no tienen ajustes de dividendos individuales; en su lugar, el precio del índice se ajusta por los dividendos de sus componentes.
Exness proporciona CFD sobre los principales índices globales, incluyendo el Dow Jones (US30), S&P 500 (US500), Nasdaq 100 (USTEC), DAX 40 (DE40), FTSE 100 (UK100), CAC 40 (FR40) y otros. Cada CFD de índice tiene un tamaño de contrato definido (por ejemplo, $10 por punto para US500) y una tasa de swap expresada en puntos por lote por noche. El coste de financiación es generalmente menor que para acciones individuales porque los componentes del índice diversifican el riesgo de préstamo. Sin embargo, durante períodos de estrés del mercado, las tasas de swap de índices pueden ampliarse a medida que los proveedores de liquidez aumentan sus primas de riesgo.
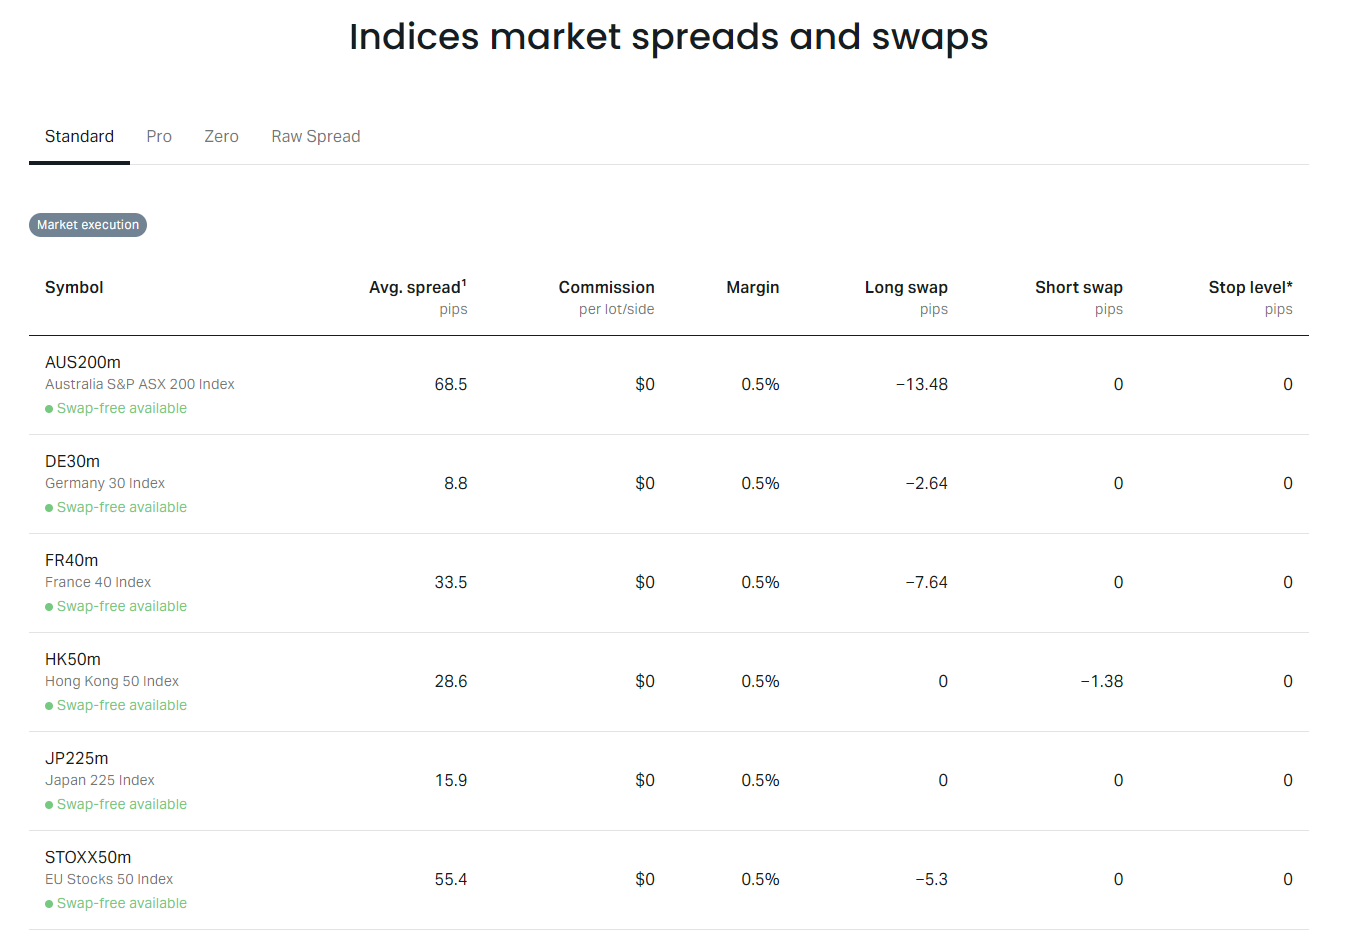
La imagen muestra las tasas de swap para CFD de índices populares. Los índices de EE. UU. suelen mostrar tasas similares ya que comparten la misma referencia subyacente. Los índices europeos y asiáticos reflejan sus respectivos entornos de tipos de interés regionales. Los traders que mantienen posiciones en índices durante períodos prolongados deben monitorear las reuniones de política de los bancos centrales, ya que las decisiones de tasas afectan directamente las tasas de referencia utilizadas en los cálculos de swap.
Desplácese horizontalmente para ver todas las columnas
| Símbolo del Índice | Región | Tasa de Referencia | Swap Largo (Anual %) | Swap Corto (Anual %) |
|---|---|---|---|---|
| US500 | Estados Unidos | SOFR | -5,5% | 4,8% |
| USTEC | Estados Unidos | SOFR | -5,5% | 4,8% |
| US30 | Estados Unidos | SOFR | -5,5% | 4,8% |
| DE40 | Alemania | €STR | -3,8% | 3,1% |
| UK100 | Reino Unido | SONIA | -5,0% | 4,3% |
| FR40 | Francia | €STR | -3,8% | 3,1% |
| JP225 | Japón | TONAR | -0,1% | -0,5% |
| AU200 | Australia | Tasa de Efectivo RBA | -4,2% | 3,5% |
La tabla muestra porcentajes de swap anualizados aproximados para los principales CFD de índices. El swap largo negativo indica un coste para mantener posiciones largas; el swap corto positivo indica un crédito para mantener posiciones cortas. Los índices japoneses históricamente muestran tasas cercanas a cero o negativas en ambos lados debido al entorno prolongado de tipos de interés bajos de Japón. Estas cifras son indicativas y cambian con la política monetaria.
Consideraciones sobre Swap de Criptomonedas
Las tasas de swap de CFD de criptomonedas en Exness son generalmente más altas que las de forex o CFD tradicionales debido a las características únicas de los mercados de activos digitales. Los mercados de criptomonedas operan 24/7 sin un cierre de fin de semana tradicional, pero los brokers aún aplican cargos de financiación por posiciones apalancadas. La tasa de swap para CFD de criptomonedas refleja el coste de tomar prestada la criptomoneda subyacente o el coste de financiación sintética creado por el proveedor de liquidez. Bitcoin (BTCUSD), Ethereum (ETHUSD) y otros pares principales de criptomonedas suelen conllevar tasas de swap anualizadas que van del 10% al 30% o más dependiendo de las condiciones del mercado y la demanda de préstamo.
Las posiciones largas en CFD de criptomonedas incurren en un cargo de financiación diario. Las posiciones cortas en CFD de criptomonedas pueden recibir un crédito, pero esto a menudo se reduce por los altos costes de préstamo asociados con la venta en corto de activos digitales volátiles. Durante períodos de volatilidad extrema o fuertes tendencias direccionales, las tasas de swap de criptomonedas pueden dispararse a medida que los proveedores de liquidez ajustan por el mayor riesgo. Exness actualiza las tasas de swap de criptomonedas frecuentemente para reflejar las condiciones actuales del mercado. Los traders deben ser conscientes de que mantener posiciones apalancadas en criptomonedas durante semanas o meses puede acumular costes de financiación sustanciales que pueden superar el margen inicial.
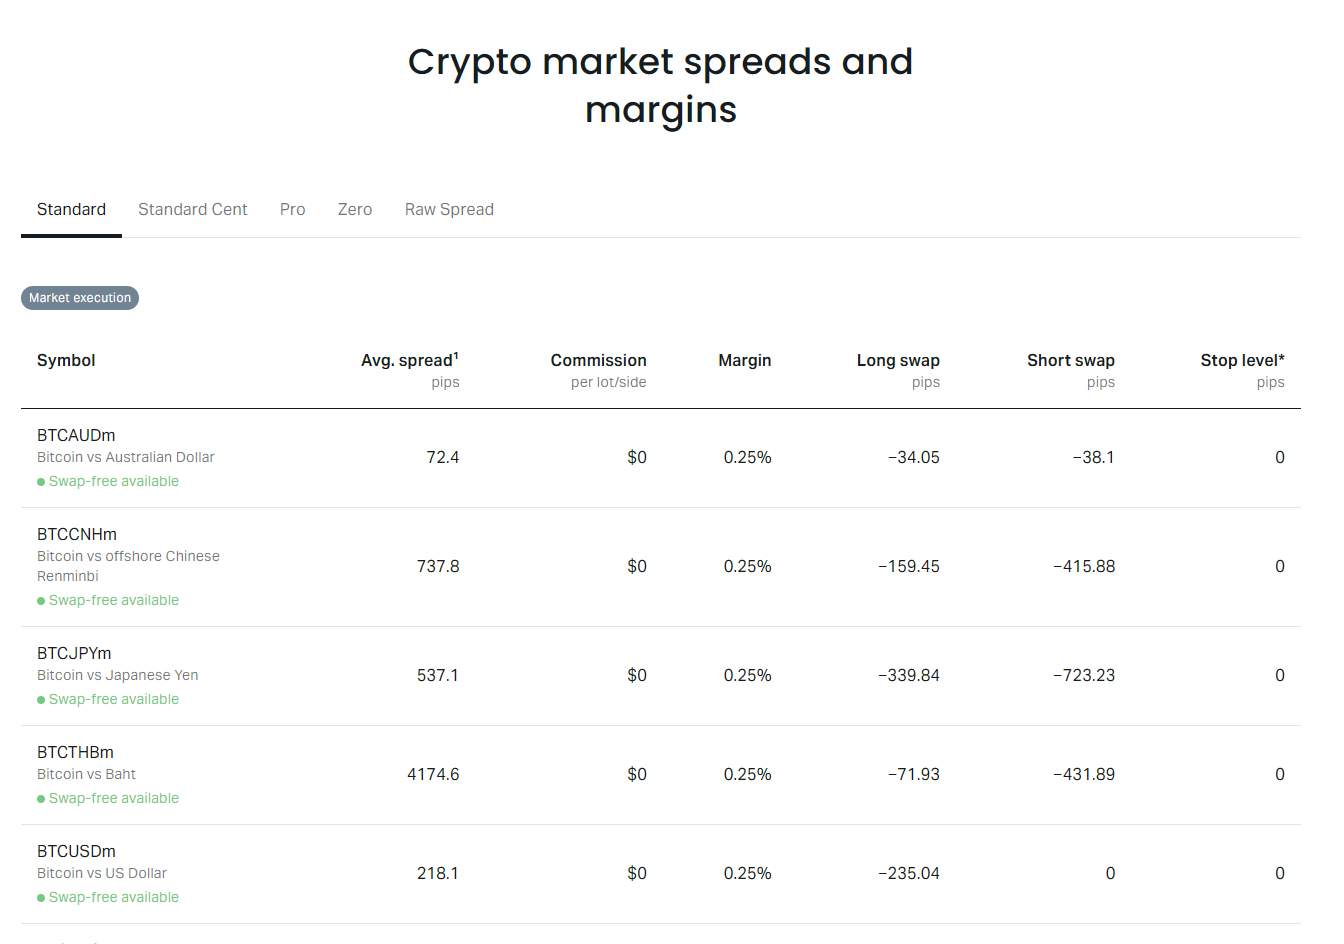
La imagen ilustra las tasas de swap notablemente más altas para CFD de criptomonedas en comparación con forex o CFD tradicionales. Bitcoin y Ethereum típicamente tienen la mayor liquidez y, por tanto, las tasas de swap de criptomonedas más bajas entre los activos digitales. Los CFD de altcoins a menudo conllevan costes de financiación aún más altos debido a la menor liquidez y mayor demanda de préstamo. La convención de swap triple para CFD de criptomonedas en Exness se aplica el viernes, cubriendo el período de fin de semana aunque los mercados de criptomonedas permanezcan abiertos.
- Las tasas de swap de criptomonedas son significativamente más altas que las de forex o acciones
- Posiciones largas: pagan coste de financiación (típicamente 10-30% anual)
- Posiciones cortas: pueden recibir crédito pero a menudo reducido por comisiones de préstamo
- Las tasas se disparan durante alta volatilidad o tendencias fuertes
- Swap triple aplicado el viernes a pesar de la operación 24/7 del mercado
Tasas de Swap de Materias Primas y Energías
Las tasas de swap de CFD de materias primas y energías en Exness incorporan el coste de carry, que incluye almacenamiento, seguro y componentes de financiación. Para metales preciosos como el oro (XAUUSD) y la plata (XAGUSD), la tasa de swap refleja la tasa de arrendamiento de oro o plata más un markup. Estas tasas son típicamente más bajas que las de criptomonedas pero más altas que los pares mayores de forex. Los CFD de energías como el petróleo crudo (USOIL, UKOIL) y el gas natural (NGAS) tienen tasas de swap impulsadas por la estructura de la curva de futuros (contango o backwardation) y el coste de financiación de mantener la posición sintética.
Las tasas de swap del oro son de particular interés para muchos traders porque el oro a menudo se mantiene como una posición a largo plazo. La tasa de arrendamiento de oro ha sido históricamente baja, a veces incluso negativa, lo que significa que las posiciones largas en oro pueden ocasionalmente ganar un pequeño swap positivo. Sin embargo, el markup del broker suele asegurar un coste neto para los traders minoristas. La plata sigue un patrón similar pero con mayor volatilidad en las tasas de arrendamiento. Las tasas de swap de energías pueden alternar entre positivas y negativas dependiendo de si la curva de futuros está en contango (precios futuros más altos que spot) o backwardation (precios futuros más bajos que spot).
La imagen muestra las tasas de swap para CFD de oro, plata, petróleo crudo y gas natural. El oro típicamente muestra un pequeño swap largo negativo y un pequeño swap corto negativo. Las tasas de swap del petróleo varían significativamente con la curva de futuros; durante el contango, las posiciones largas pagan más, mientras que durante el backwardation, las posiciones cortas pueden pagar más. El gas natural exhibe la mayor variabilidad estacional en las tasas de swap debido a los patrones de demanda impulsados por el clima.
Desplácese horizontalmente para ver todas las columnas
| Instrumento | Factor Principal de Tasa | Swap Largo Típico | Swap Corto Típico | Variación Estacional |
|---|---|---|---|---|
| XAUUSD (Oro) | Tasa de arrendamiento de oro | -0,1% a -0,5% | -0,1% a -0,3% | Baja |
| XAGUSD (Plata) | Tasa de arrendamiento de plata | -0,2% a -0,8% | -0,2% a -0,5% | Baja |
| USOIL (WTI) | Curva de futuros + financiación | Variable | Variable | Moderada |
| UKOIL (Brent) | Curva de futuros + financiación | Variable | Variable | Moderada |
| NGAS (Gas Natural) | Curva de futuros + financiación | Altamente variable | Altamente variable | Alta (invierno/verano) |
Las tasas de swap de materias primas requieren un monitoreo más frecuente que las tasas de forex porque responden a los fundamentos del mercado físico, no solo a la política de tipos de interés. Los traders que mantienen posiciones en materias primas a través de transiciones estacionales (por ejemplo, gas natural hacia el invierno) deben anticipar cambios significativos en las tasas de swap. Exness actualiza estas tasas diariamente basándose en las fuentes de los proveedores de liquidez.
Opciones de Cuenta Islámica sin Swap
Exness ofrece cuentas sin swap, también conocidas como cuentas islámicas, para traders que no pueden pagar o recibir intereses debido a creencias religiosas. Estas cuentas eliminan los cargos por swap nocturno en todos los instrumentos, reemplazándolos con una comisión fija de administración o una estructura de comisiones que cumple con los principios de la Sharia. La opción sin swap está disponible para clientes que cumplen los requisitos de elegibilidad y envían una solicitud a través de su Área Personal. Una vez aprobada, la cuenta se convierte al estado sin swap, y todas las posiciones abiertas y futuras están exentas de cargos diarios de rollover.
La cuenta sin swap de Exness se aplica a forex, metales, energías, índices, acciones y criptomonedas. En lugar de tasas de swap variables, los traders pagan una comisión fija por lote o una tarifa de administración diaria por posiciones mantenidas durante la noche. El calendario de tarifas es transparente y se publica en las especificaciones de la cuenta. Esta estructura proporciona certeza para los traders que mantienen posiciones durante períodos prolongados, ya que conocen el coste exacto independientemente de los movimientos de los tipos de interés. Sin embargo, la tarifa fija puede ser más alta o más baja que el swap variable dependiendo de las condiciones del mercado.
- Disponible para todos los tipos de cuenta bajo solicitud y aprobación
- Elimina todos los cargos por swap nocturno
- Reemplaza el swap con comisión fija o tarifa diaria
- Se aplica a forex, metales, energías, índices, acciones, cripto
- Calendario de tarifas publicado en especificaciones de la cuenta
- Sin cargos de swap triple en fines de semana
Gestión de Costes de Swap en la Estrategia de Trading
La gestión efectiva del swap comienza con la conciencia. Los day traders que cierran todas las posiciones antes del rollover diario evitan el swap por completo. Los swing traders y position traders deben incluir el swap en sus objetivos de ganancia y cálculos de riesgo. Una posición con un objetivo de 50 pips pero un swap diario de -1,5 pips mantenida durante 10 días pierde 15 pips por financiación, reduciendo la ratio efectiva de recompensa a riesgo. Exness proporciona la calculadora de trading para estimar los costes totales de swap para cualquier período de tenencia, permitiendo a los traders tomar decisiones informadas antes de entrar.
Varias estrategias pueden mitigar el impacto negativo del swap. Primero, favorezca instrumentos con swap positivo o neutral para la dirección prevista. Las posiciones largas en USDJPY o USDCHF a menudo ganan swap positivo. Segundo, limite los períodos de tenencia para instrumentos con swap negativo alto. Tercero, considere cubrirse con instrumentos correlacionados que tengan perfiles de swap opuestos, aunque esto introduce riesgo de correlación. Cuarto, use la cuenta sin swap si es elegible y la tarifa fija es menor que el swap variable proyectado. Quinto, monitoree los calendarios de bancos centrales; las decisiones de tasas pueden cambiar el swap de positivo a negativo o viceversa.
Un swap negativo diario de 2 pips mantenido durante 30 días equivale a 60 pips en costes. En un lote estándar, eso son $600. Siempre proyecte el swap sobre su período de tenencia esperado antes de comprometer capital.
- Cierre posiciones antes del rollover para evitar swap (day trading)
- Seleccione instrumentos con swap favorable para su dirección
- Use la calculadora de trading de Exness para proyectar el coste total de financiación
- Considere la cuenta sin swap para posiciones a largo plazo
- Monitoree decisiones de tasas de bancos centrales para cambios en el régimen de swap
- Cubra la exposición al swap solo con clara comprensión de la correlación
Calculadora de Trading de Exness para Estimación de Swap
La calculadora de trading de Exness es una herramienta gratuita accesible desde el sitio web del broker y dentro del Área Personal. Permite a los traders calcular requisitos de margen, valor de pip, potencial de ganancia y costes de swap para cualquier instrumento, tamaño de posición y período de tenencia. La calculadora utiliza las especificaciones del contrato actuales, incluyendo las tasas de swap en vivo, lo que la convierte en la forma más precisa de proyectar costes de financiación nocturna antes de abrir una posición. Los traders pueden ingresar el símbolo, tipo de cuenta, tamaño de lote, apalancamiento y días de tenencia esperados para recibir un desglose detallado.
La calculadora muestra el swap como una línea separada tanto en la divisa de la cuenta como en puntos. Aplica automáticamente la convención de swap triple para el día de la semana relevante. Por ejemplo, un período de tenencia de 10 días que comienza el lunes incluye un cargo de swap triple el miércoles. La herramienta también muestra el coste total incluyendo spread, comisión (si aplica) y swap, proporcionando una imagen completa del coste total de trading. Esta transparencia ayuda a los traders a comparar instrumentos y tipos de cuenta en una base de coste total.
La imagen muestra la interfaz de la calculadora de trading con un ejemplo de estimación de swap. La calculadora desglosa el coste de swap por día y el total para el período de tenencia. Los traders pueden ajustar el número de días para ver cómo se acumula el swap con el tiempo. Esta herramienta es especialmente valiosa para comparar el coste de mantener la misma posición en diferentes tipos de cuenta (Standard vs Raw Spread vs Zero) donde las estructuras de comisión difieren pero las tasas de swap pueden ser similares.
Desplácese horizontalmente para ver todas las columnas
| Parámetro de Entrada | Descripción | Campo de Salida | Descripción |
|---|---|---|---|
| Símbolo | Instrumento de trading | Swap (Puntos) | Swap diario en puntos |
| Tipo de Cuenta | Standard, Pro, Raw, Zero | Swap (Divisa) | Swap diario en divisa de la cuenta |
| Tamaño de Lote | Volumen de la posición | Swap Total | Swap acumulado para el período de tenencia |
| Apalancamiento | Ratio de margen | Coste Total | Spread + comisión + swap |
| Días de Tenencia | Duración esperada | Días de Swap Triple | Número de cargos de swap triple |
La calculadora también soporta ingeniería inversa: los traders pueden ingresar un coste máximo de swap aceptable y resolver para el período máximo de tenencia o tamaño de posición. Esta característica es útil para marcos de gestión de riesgo que limitan los costes de financiación como porcentaje del patrimonio de la cuenta. La herramienta está disponible sin inicio de sesión, aunque los usuarios registrados ven tasas específicas para su tipo de cuenta y región.
Comparación de Tasas de Swap de Exness con la Industria
Las tasas de swap de Exness son generalmente competitivas con otros brokers principales de forex y CFD. El markup del broker sobre las tasas tom-next institucionales es transparente y consistente. Para pares mayores de forex, las tasas de swap largas y cortas de Exness suelen caer dentro del rango medio de la industria. Algunos brokers ofrecen spreads de swap más ajustados en pares específicos como diferenciador competitivo, mientras que otros cobran markups más altos. Exness no manipula el swap; las tasas se derivan de las fuentes de proveedores de liquidez y se actualizan automáticamente.
Para instrumentos CFD, las tasas de swap de Exness reflejan las tasas de referencia subyacentes más un markup estándar. La gran base de clientes del broker y sus profundas relaciones de liquidez le permiten negociar términos de financiación favorables con los proveedores. Los traders que comparan brokers deben evaluar el coste total de propiedad: spread + comisión + swap. Un broker con spreads más bajos pero swap más alto puede ser más caro para swing traders, mientras que un broker con spreads más altos pero swap más bajo puede convenir a day traders. Exness ofrece múltiples tipos de cuenta precisamente para permitir a los traders elegir la estructura de coste que coincida con su horizonte de tenencia.
El análisis de coste total requiere sumar spread, comisión y swap proyectado. Exness proporciona los tres componentes de forma transparente, permitiendo una comparación genuina entre tipos de cuenta y brokers.
Monitoreo y Alertas de Tasas de Swap
Exness proporciona varias formas de monitorear las tasas de swap en tiempo real. La ventana Market Watch en MetaTrader 4 y MetaTrader 5 muestra el swap largo y corto actual para cada símbolo cuando se expanden los detalles de la especificación. El Terminal de Exness y la app móvil muestran el swap en el panel de información del instrumento. El sitio web del broker mantiene una página de especificaciones del contrato con una tabla buscable de todos los instrumentos y sus tasas de swap actuales. Las tasas se actualizan automáticamente cuando los proveedores de liquidez publican nuevos valores, típicamente una vez al día.
Los traders que mantienen posiciones durante la noche deben verificar las tasas de swap diariamente, especialmente alrededor de reuniones de bancos centrales, fin de mes, fin de trimestre y fin de año cuando los mercados de financiación pueden exhibir comportamiento inusual. Exness no ofrece actualmente alertas automatizadas de tasas de swap, pero los traders pueden configurar indicadores personalizados en MetaTrader para notificarles cuando el swap supera un umbral. La calculadora de trading también puede usarse periódicamente para re-estimar costes para posiciones abiertas a medida que cambian las tasas.
- Verifique el swap en los detalles de especificación de Market Watch
- Vea las tasas en el panel de información del instrumento en Terminal de Exness
- Consulte la página de especificaciones del contrato en el sitio web
- Monitoree alrededor de fechas de política de bancos centrales
- Recalcule con la calculadora de trading semanalmente
- Considere indicadores personalizados MT4/MT5 para alertas

Impacto del Apalancamiento en los Costes de Swap
El apalancamiento no cambia directamente la tasa de swap por lote, pero determina cuánta exposición nocional puede controlar un trader con un margen dado. Un apalancamiento mayor permite posiciones más grandes para el mismo capital, lo que amplifica el coste absoluto del swap en términos monetarios. Por ejemplo, un trader con $1.000 de patrimonio usando apalancamiento 1:2000 puede controlar 20 lotes de EURUSD, incurriendo en 20 veces el swap de una posición de 1 lote. La tasa de swap en puntos permanece idéntica, pero el cargo total de financiación escala con el tamaño de la posición. Esta relación significa que el apalancamiento magnifica indirectamente el impacto del swap en el patrimonio de la cuenta.
Exness ofrece apalancamiento dinámico que se ajusta según el patrimonio de la cuenta e instrumento. Para pares mayores de forex, hay apalancamiento de hasta 1:2000 disponible para cuentas por debajo de ciertos umbrales de patrimonio. A medida que el patrimonio crece, el apalancamiento máximo disminuye. Esta estructura significa que los costes de swap como porcentaje del patrimonio pueden variar a lo largo de la vida de una cuenta. Los traders que usan alto apalancamiento para posiciones grandes deben estar especialmente atentos a la acumulación de swap, ya que unos pocos días de swap negativo en una posición altamente apalancada pueden desencadenar margin calls incluso si el precio no se ha movido adversamente.
Implicaciones Fiscales de Ingresos y Gastos por Swap
Los pagos y recibos de swap pueden tener implicaciones fiscales dependiendo del país de residencia del trader y su estatus fiscal. En muchas jurisdicciones, el swap negativo (interés pagado) se trata como un gasto de trading deducible contra las ganancias de trading. El swap positivo (interés recibido) puede clasificarse como ingreso por intereses o ingreso por trading, sujeto a diferentes tasas impositivas. Algunos países tratan el swap de forex como de naturaleza capital, mientras que otros lo tratan como ingreso. Exness no proporciona asesoramiento fiscal y no retiene impuestos sobre créditos o débitos de swap. Los traders son responsables de mantener registros y consultar a un profesional fiscal calificado.
El historial de la plataforma de trading y los estados de cuenta muestran el swap como una línea separada para cada posición cerrada y como un acumulado diario para posiciones abiertas. Esta granularidad facilita la declaración fiscal. Exness proporciona estados anuales que resumen el total de swap pagado y recibido por instrumento. Los traders deben descargar y conservar estos estados para sus registros. El tratamiento fiscal del swap en CFD (acciones, índices, materias primas, cripto) puede diferir del swap de forex en algunas jurisdicciones, añadiendo complejidad para traders multi-activo.
El tratamiento fiscal del swap varía globalmente. Algunas jurisdicciones permiten la deducción total de costes de financiación; otras clasifican el swap como ingreso por intereses. La orientación fiscal profesional es esencial para una declaración precisa.
Conclusiones Clave sobre el Swap de Exness
Las tasas de swap de Exness son un componente transparente, impulsado por fórmulas, de los costes de trading que afecta a cualquier posición mantenida después del rollover diario. El broker publica tasas en vivo para todos los instrumentos, proporciona una calculadora para estimación precisa y ofrece una alternativa sin swap para clientes elegibles. El swap de forex refleja diferenciales de tasas de bancos centrales; el swap de CFD refleja referencias de financiación más markup. Los swaps de cripto y materias primas llevan factores únicos incluyendo demanda de préstamo y coste de carry. Los traders que entienden estas mecánicas pueden tomar decisiones informadas sobre períodos de tenencia, selección de instrumentos y tipo de cuenta para optimizar el coste total de propiedad.
Las prácticas más importantes son: verifique las tasas de swap actuales antes de entrar en posiciones nocturnas, use la calculadora de trading para proyectar el coste total de financiación para su período de tenencia esperado, monitoree los calendarios de bancos centrales para cambios de tasas que cambien los regímenes de swap, considere la cuenta sin swap si mantiene posiciones durante semanas o meses, e incluya siempre el swap en sus cálculos de gestión de riesgo. Exness proporciona las herramientas y la transparencia necesarias para gestionar el swap eficazmente; la responsabilidad recae en el trader para usarlas.
Preguntas Frecuentes
¿Cuándo cobra Exness el swap en posiciones de forex?
Exness cobra el swap de forex en el rollover diario, que ocurre a las 22:00 UTC durante el invierno y a las 21:00 UTC durante el verano. Las posiciones abiertas en ese momento incurren en el cargo de swap para esa noche.
¿Por qué el swap del miércoles es triple del monto normal?
El swap del miércoles se triplica para tener en cuenta el sábado y el domingo cuando el mercado interbancario de forex está cerrado. El rollover del miércoles al jueves se liquida el lunes, cubriendo tres días de financiación.
¿Puedo evitar los cargos por swap completamente en Exness?
Sí, puede evitar el swap cerrando todas las posiciones antes de la hora de rollover diario, o solicitando una cuenta islámica sin swap que reemplaza el swap variable con una tarifa de administración fija.
¿Todos los tipos de cuenta de Exness tienen las mismas tasas de swap?
Las tasas de swap son generalmente consistentes entre las cuentas Standard, Standard Cent, Pro, Raw Spread y Zero. Las principales diferencias de coste entre tipos de cuenta son los spreads y comisiones, no el swap.
¿Cómo puedo verificar la tasa de swap actual para un símbolo específico?
Puede ver las tasas de swap largas y cortas actuales en los detalles de especificación de Market Watch en MT4/MT5, en el panel de información del instrumento en Terminal de Exness y la app móvil, o en la página de especificaciones del contrato del sitio web de Exness.
¿Exness cobra swap en cuentas demo?
Sí, las cuentas demo replican las condiciones de trading en vivo incluyendo cargos por swap. Esto permite a los traders practicar con estructuras de coste realistas antes de comprometer capital real.
¿Las tasas de swap de CFD de criptomonedas son más altas que las de forex?
Sí, las tasas de swap de CFD de criptomonedas son típicamente significativamente más altas que las de forex, a menudo oscilando entre el 10% y el 30% anual, debido a los mayores costes de préstamo y primas de riesgo por volatilidad en los mercados de activos digitales.
¿Qué sucede con el swap cuando un CFD de acciones paga un dividendo?
Las posiciones largas en CFD de acciones reciben un crédito de dividendo en la fecha ex-dividendo, mientras que las posiciones cortas se cargan el importe del dividendo. Este ajuste es separado del acumulado diario de swap.