

Éducation au trading Forex
Taux de swap Exness et frais overnight expliqués
Guide complet sur les frais de swap, calculs de rollover et alternatives de compte islamique chez Exness.

Analyste Forex
Analyste Forex spécialisé dans les marchés des devises, les tendances du marché, l'analyse technique et fondamentale, et fournissant des informations claires pour aider les traders à prendre des décisions éclairées.
Le swap Exness représente le différentiel de taux d'intérêt appliqué lorsqu'une position de trading reste ouverte après le point de rollover quotidien. Ce coût ou crédit reflète la différence entre les taux d'intérêt des deux devises d'une paire forex, ou le coût de financement pour la détention de positions CFD sur actions, indices, matières premières et cryptomonnaies. Comprendre comment ces frais s'accumulent est essentiel pour les traders qui conservent des positions au-delà d'une seule session, car le swap peut avoir un impact significatif sur la rentabilité au fil du temps.
Sommaire
- Qu'est-ce que le swap Exness et comment il fonctionne
- Méthodologie de calcul du swap chez Exness
- Taux de swap des paires forex et exemples
- Frais de swap sur CFD actions
- Frais overnight sur CFD indices
- Considérations sur le swap des cryptomonnaies
- Taux de swap des matières premières et énergies
- Options de compte islamique sans swap
- Gestion des coûts de swap dans la stratégie de trading
- Calculatrice de trading Exness pour l'estimation du swap
- Comparaison des taux de swap Exness avec l'industrie
- Surveillance et alertes des taux de swap
- Impact de l'effet de levier sur les coûts de swap
- Implications fiscales des revenus et dépenses de swap
- Points clés sur le swap Exness
Le courtier calcule le swap automatiquement à la fin de chaque jour de trading, généralement à 22:00 UTC en hiver et 21:00 UTC en été. Pour les paires forex, le calcul utilise le taux tom-next, qui intègre le différentiel de taux d'intérêt entre la devise de base et la devise de cotation plus la majoration du courtier. Pour les instruments CFD, le swap reflète le coût de financement de la position à effet de levier. Les traders peuvent consulter les taux de swap actuels pour chaque symbole directement dans la plateforme de trading ou via les pages de spécifications du site web du courtier.
Exness applique des frais de swap aux comptes Standard, Standard Cent, Pro, Raw Spread et Zero. Le taux exact varie selon l'instrument, le type de compte et les conditions du marché. Le rollover du mercredi entraîne un triple swap pour tenir compte du week-end où les marchés sont fermés, ce qui signifie que les positions détenues du mercredi au jeudi subissent trois fois le frais quotidien normal. Cette convention de triple swap est standard dans l'industrie du forex et s'applique à tous les courtiers utilisant le même calendrier de règlement.
Qu'est-ce que le swap Exness et comment il fonctionne
Le swap, également appelé rollover ou financement overnight, est l'intérêt payé ou gagné pour maintenir une position à effet de levier pendant la nuit. Dans le trading forex, chaque devise a un taux d'intérêt associé fixé par sa banque centrale. Lorsque vous achetez une paire de devises, vous empruntez effectivement la devise de cotation pour acheter la devise de base. Le taux de swap reflète le différentiel d'intérêt net entre les deux devises. Si la devise de base a un taux d'intérêt plus élevé que la devise de cotation, vous pouvez recevoir un crédit de swap positif. Si la devise de base a un taux plus bas, vous payez un débit de swap négatif.
Exness obtient ses taux de swap auprès des fournisseurs de liquidité et applique une petite majoration pour couvrir les coûts opérationnels. Les taux résultants sont publiés dans les spécifications de contrat pour chaque instrument de trading. Pour les paires majeures comme EURUSD, GBPUSD et USDJPY, les taux de swap varient généralement de quelques dixièmes de pip à plusieurs pips par jour selon l'environnement des taux d'intérêt. Pendant les périodes de politique monétaire divergente, comme lorsque la Réserve fédérale augmente ses taux tandis que la Banque centrale européenne maintient les siens, les différentiels de swap peuvent s'élargir considérablement.
- Le swap s'applique automatiquement au rollover quotidien (22:00 UTC hiver, 21:00 UTC été)
- Les positions longues et courtes ont des taux de swap distincts pour le même symbole
- Le rollover du mercredi facture un triple swap pour couvrir le financement du week-end
- Les taux de swap sont mis à jour périodiquement pour refléter l'évolution des taux des banques centrales
- Un swap positif crédite le compte ; un swap négatif le débite
Le mécanisme de swap fonctionne de manière identique sur MetaTrader 4, MetaTrader 5, Terminal Exness et l'application mobile Exness. Les traders peuvent surveiller le swap accumulé en temps réel dans l'onglet des trades de leur plateforme. La colonne swap affiche le coût ou le crédit de financement cumulé pour chaque position ouverte depuis son ouverture. Cette transparence permet aux traders d'intégrer les coûts en cours dans leurs décisions de gestion des risques et de dimensionnement des positions.
Méthodologie de calcul du swap chez Exness
Exness calcule le swap à l'aide d'une formule standardisée qui prend en compte la taille du contrat de l'instrument, le taux de swap actuel en points et le nombre de jours pendant lesquels la position est détenue. Pour les paires forex, la formule est : Swap = Taille du contrat × Taux de swap (en points) × Valeur du point × Nombre de nuits. La valeur du point dépend de la devise de cotation et de la devise du compte. Pour un lot standard d'EURUSD (100 000 unités) avec un taux de swap de -0,5 points et une valeur de point de 10 $ par pip, le swap quotidien serait de -5 $ par nuit.
Pour les instruments CFD tels que les actions, indices, matières premières et cryptomonnaies, le calcul utilise la taille de contrat spécifique de l'instrument et le taux de swap applicable. Les CFD actions utilisent généralement un taux de financement basé sur le taux interbancaire offert pertinent plus une majoration. Les CFD indices suivent une méthodologie similaire. Les CFD matières premières comme l'or et le pétrole intègrent le coût de portage, qui inclut le stockage, l'assurance et les composantes d'intérêt. Les CFD cryptomonnaies ont souvent des taux de swap plus élevés en raison de la volatilité et des coûts d'emprunt associés aux actifs numériques.
Faites défiler horizontalement pour voir toutes les colonnes
| Composant | Paires Forex | CFD Actions | CFD Indices | CFD Crypto |
|---|---|---|---|---|
| Taille du contrat | 100 000 (lot standard) | 1 action par lot | Points d'indice par lot | 1 coin par lot |
| Source du taux | Tom-next + majoration | Taux interbancaire + majoration | Taux interbancaire + majoration | Coût d'emprunt + majoration |
| Valeur du point | Devise de cotation par pip | Devise du compte par point | Devise du compte par point | Devise du compte par point |
| Jour de triple swap | Mercredi | Vendredi | Vendredi | Vendredi |
La convention de triple swap diffère selon la classe d'actifs. Les paires forex facturent un triple swap le mercredi pour couvrir le samedi et le dimanche où le marché interbancaire est fermé. Les CFD actions et indices facturent généralement un triple swap le vendredi pour couvrir le week-end. Les marchés des cryptomonnaies fonctionnent 24/7, mais de nombreux courtiers appliquent encore un ajustement de financement de week-end le vendredi. Exness suit les conventions standard de l'industrie pour chaque classe d'actifs, et le jour exact de triple swap est documenté dans les spécifications de contrat pour chaque symbole.
Taux de swap des paires forex et exemples
Les taux de swap forex varient considérablement selon les paires de devises en fonction du différentiel de taux d'intérêt en vigueur. Les paires majeures comme EURUSD, GBPUSD et USDJPY ont généralement des taux de swap modestes car les économies sous-jacentes ont souvent des positions de politique monétaire similaires. Cependant, les paires impliquant des devises de marchés émergents ou des devises avec des taux d'intérêt très divergents peuvent entraîner des frais de swap quotidiens substantiels. Par exemple, une position longue sur USDTRY (dollar américain vs livre turque) peut entraîner un swap négatif important en raison des taux d'intérêt historiquement plus élevés de la Turquie par rapport aux États-Unis.
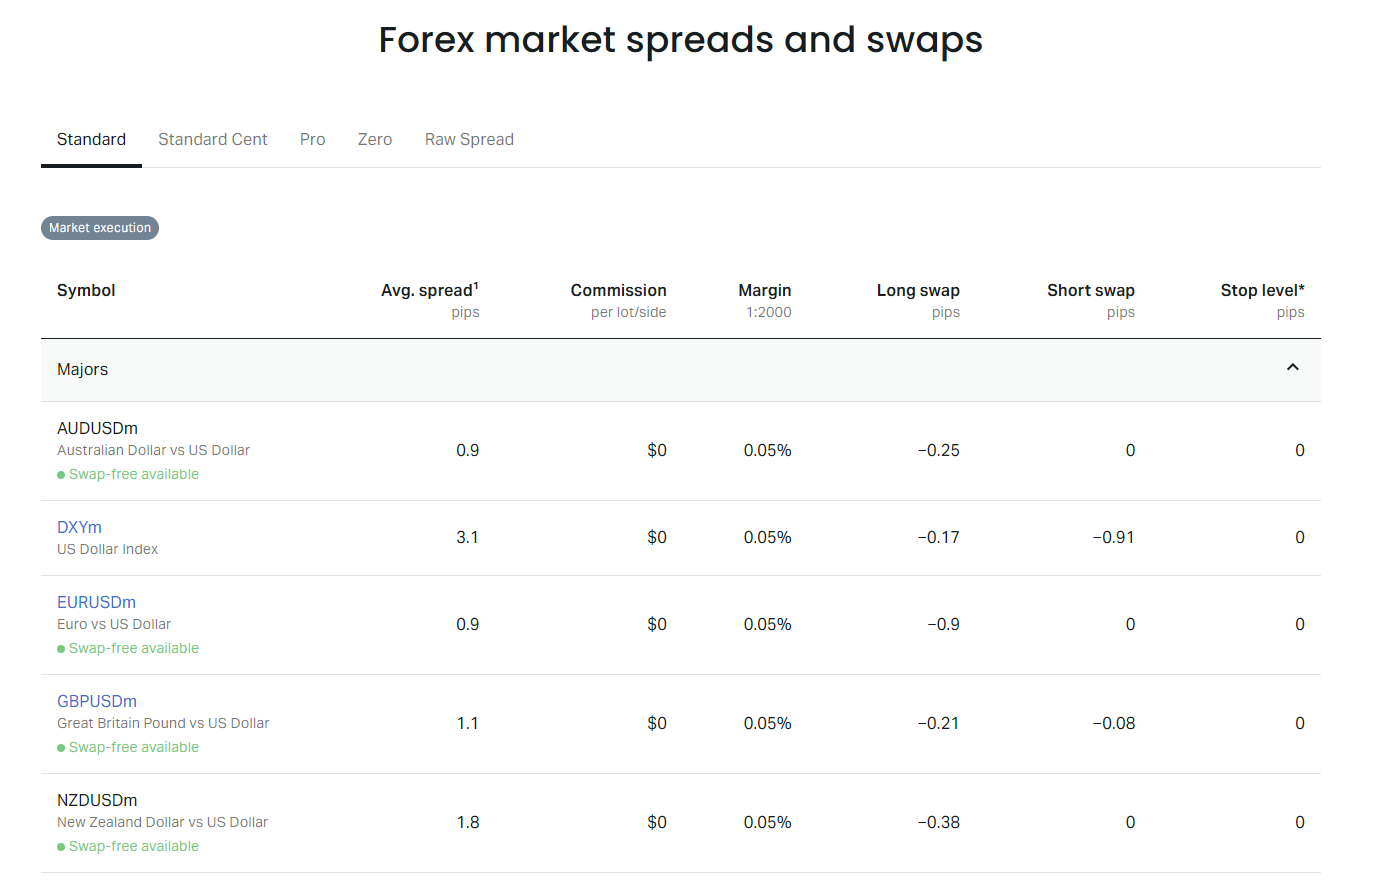
Exness publie les taux de swap long et court pour chaque paire forex. Ces taux ne sont pas symétriques ; le swap long pour EURUSD diffère du swap court pour EURUSD. Cette asymétrie existe car le différentiel de taux d'intérêt fonctionne dans des directions opposées selon la devise que vous achetez. Un trader détenant une position longue EURUSD paie le taux d'intérêt EUR et reçoit le taux USD. Un trader détenant une position courte EURUSD paie le taux USD et reçoit le taux EUR. La majoration du courtier est appliquée des deux côtés.
L'image ci-dessus affiche les taux de swap pour diverses paires forex tels qu'affichés dans la plateforme de trading Exness. Notez que les paires majeures comme EURUSD affichent des valeurs de swap relativement faibles, tandis que les paires exotiques peuvent afficher des nombres beaucoup plus élevés. Les traders doivent toujours vérifier les taux actuels avant d'entrer dans des positions destinées à être détenues overnight, car les taux de swap s'ajustent lorsque les banques centrales modifient leurs taux directeurs.
Faites défiler horizontalement pour voir toutes les colonnes
| Symbole | Swap Long | Swap Court | Direction typique |
|---|---|---|---|
| EURUSD | -0,8 | -0,2 | Négatif des deux côtés |
| GBPUSD | -1,2 | 0,1 | Mixte |
| USDJPY | 2,5 | -4,8 | Positif long, négatif court |
| AUDUSD | -0,5 | -0,9 | Négatif des deux côtés |
| USDCHF | 3,1 | -5,2 | Positif long, négatif court |
| USDCAD | -0,3 | -1,1 | Négatif des deux côtés |
| NZDUSD | -0,7 | -0,4 | Négatif des deux côtés |
| EURGBP | -0,4 | -0,6 | Négatif des deux côtés |
Le tableau ci-dessus illustre les schémas typiques des taux de swap. Les paires où la devise de base a un taux d'intérêt inférieur à la devise de cotation ont tendance à avoir des swaps longs négatifs. Les paires comme USDJPY et USDCHF montrent souvent des swaps longs positifs car le dollar américain a historiquement un taux d'intérêt plus élevé que le yen japonais ou le franc suisse. Ces taux sont indicatifs ; les taux réels changent quotidiennement et doivent être confirmés dans la plateforme de trading.
Les stratégies de carry trade reposent sur l'accumulation de swap positif sur des semaines ou des mois. Exness offre des taux compétitifs pour les carry traders, mais la gestion des risques reste essentielle car les mouvements de taux de change peuvent éclipser les gains de swap.
Frais de swap sur CFD actions
Les taux de swap sur CFD actions chez Exness sont dérivés du coût de financement d'une position sur actions à effet de levier. Lorsque vous achetez un CFD action, vous empruntez effectivement la valeur notionnelle complète des actions auprès du courtier. Le frais de swap reflète le taux de référence applicable (tel que SOFR pour les actions américaines, SONIA pour les actions britanniques, ou €STR pour les actions européennes) plus la majoration du courtier. Les positions courtes sur CFD actions peuvent recevoir un crédit basé sur le même taux de référence moins un spread, bien que les actions difficiles à emprunter puissent entraîner des frais d'emprunt supplémentaires qui dépassent le taux de financement standard.
Exness propose des CFD sur des centaines d'actions mondiales sur les principales bourses, notamment NYSE, NASDAQ, LSE, XETRA et autres. Chaque action a son propre taux de swap, qui se met à jour pour refléter les changements du taux de référence sous-jacent et toute action d'entreprise comme les dividendes. Les positions longues sont ajustées pour les paiements de dividendes ; les positions courtes sont facturées du montant du dividende. Ces ajustements ont lieu à la date ex-dividende et sont distincts de l'accumulation quotidienne du swap.
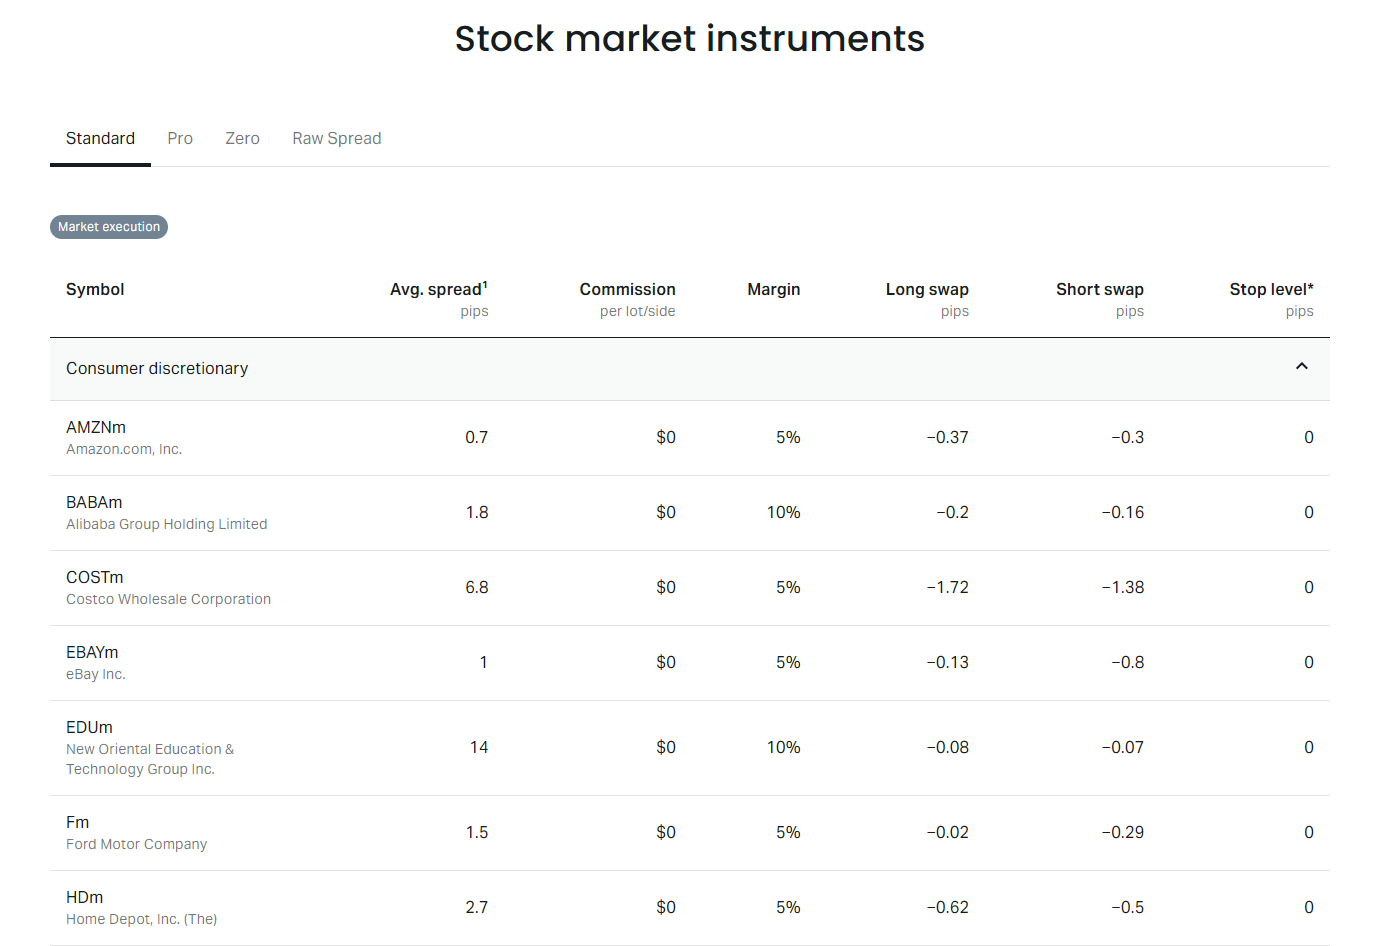
L'image montre les taux de swap pour certains CFD actions sélectionnés. Notez que les taux sont exprimés dans la devise du compte par lot par nuit. Pour les actions américaines, un swap long typique pourrait être de -0,02 % par an, ce qui se traduit par un faible frais quotidien. Les actions technologiques de premier plan comme Apple, Microsoft et Tesla ont généralement des coûts de financement similaires car elles partagent le même taux de référence. Cependant, les actions avec un fort intérêt à la vente à découvert ou une disponibilité limitée pour l'emprunt peuvent avoir des taux de swap courts significativement plus élevés.
- CFD actions longs : payer le taux de référence + majoration
- CFD actions courts : recevoir le taux de référence - spread (moins frais d'emprunt)
- Ajustements de dividendes appliqués à la date ex-dividende
- Triple swap facturé le vendredi pour le week-end
- Les taux varient selon la bourse et la devise de dénomination
Frais overnight sur CFD indices
Les taux de swap sur CFD indices suivent un modèle de financement similaire aux CFD actions mais référencent le taux de référence de la zone monétaire de l'indice. Par exemple, les CFD indices américains (US30, US500, USTEC) utilisent le taux SOFR, les indices européens (DE40, FR40, EU50) utilisent €STR, et les indices britanniques (UK100) utilisent SONIA. Le taux de swap pour une position longue sur CFD indice équivaut au taux de référence pertinent plus la majoration du courtier. Les positions courtes sur CFD indices reçoivent le taux de référence moins un spread. Comme les indices sont des paniers d'actions, ils n'ont pas d'ajustements de dividendes individuels ; c'est plutôt le prix de l'indice lui-même qui s'ajuste pour les dividendes des composants.
Exness fournit des CFD sur les principaux indices mondiaux, notamment le Dow Jones (US30), S&P 500 (US500), Nasdaq 100 (USTEC), DAX 40 (DE40), FTSE 100 (UK100), CAC 40 (FR40) et autres. Chaque CFD indice a une taille de contrat définie (par exemple, 10 $ par point pour US500) et un taux de swap exprimé en points par lot par nuit. Le coût de financement est généralement inférieur à celui des actions individuelles car les composants de l'indice diversifient le risque d'emprunt. Cependant, pendant les périodes de stress du marché, les taux de swap des indices peuvent s'élargir car les fournisseurs de liquidité augmentent leurs primes de risque.
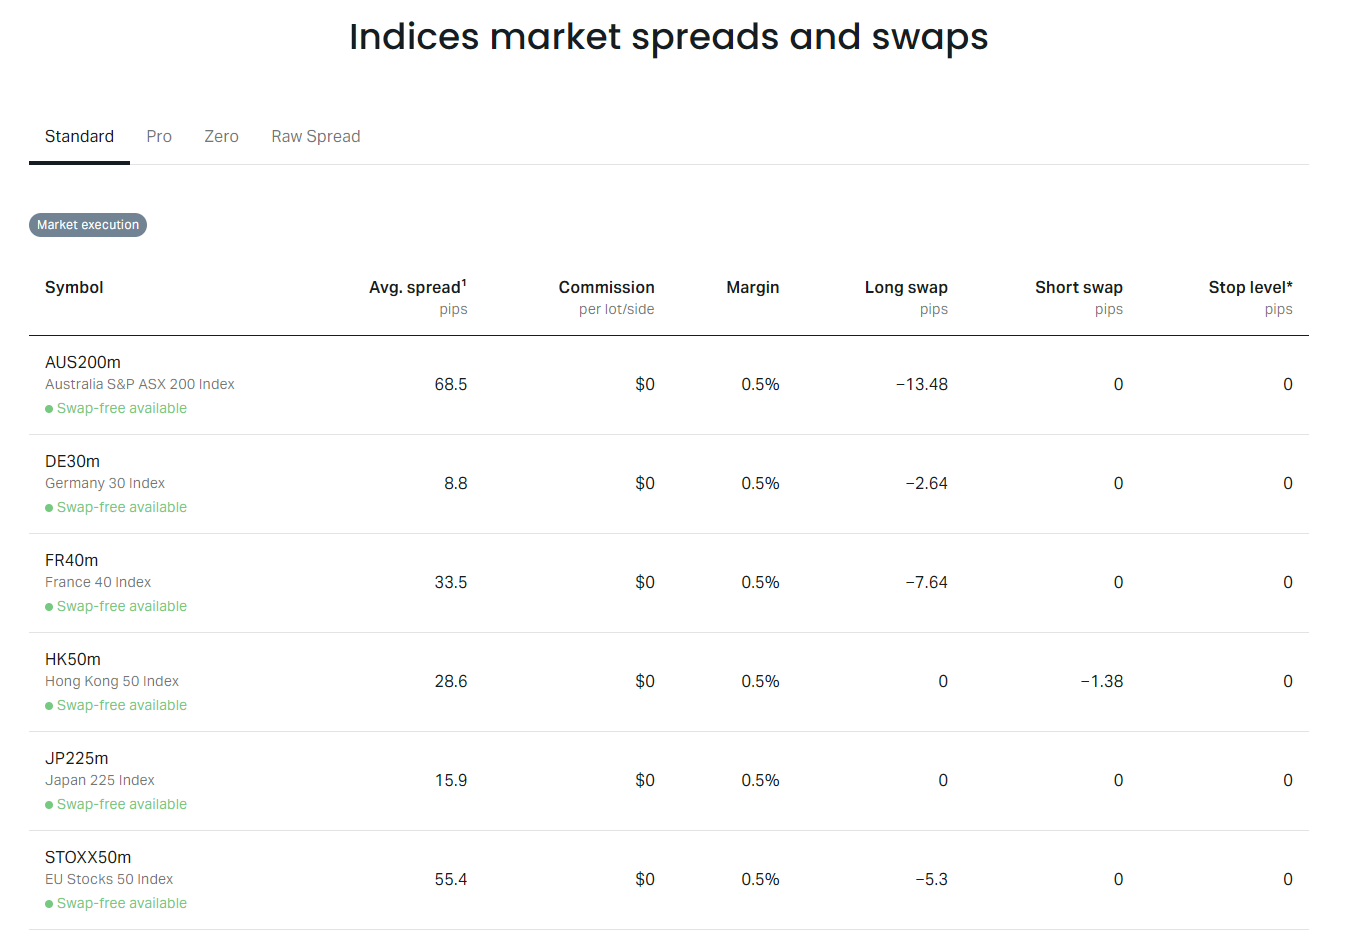
L'image affiche les taux de swap pour les CFD indices populaires. Les indices américains montrent généralement des taux similaires car ils partagent le même taux de référence sous-jacent. Les indices européens et asiatiques reflètent leurs environnements respectifs de taux d'intérêt régionaux. Les traders détenant des positions sur indices pour de longues périodes devraient surveiller les réunions de politique des banques centrales, car les décisions de taux affectent directement les taux de référence utilisés dans les calculs de swap.
Faites défiler horizontalement pour voir toutes les colonnes
| Symbole de l'indice | Région | Taux de référence | Swap Long (annuel %) | Swap Court (annuel %) |
|---|---|---|---|---|
| US500 | États-Unis | SOFR | -5,5 % | 4,8 % |
| USTEC | États-Unis | SOFR | -5,5 % | 4,8 % |
| US30 | États-Unis | SOFR | -5,5 % | 4,8 % |
| DE40 | Allemagne | €STR | -3,8 % | 3,1 % |
| UK100 | Royaume-Uni | SONIA | -5,0 % | 4,3 % |
| FR40 | France | €STR | -3,8 % | 3,1 % |
| JP225 | Japon | TONAR | -0,1 % | -0,5 % |
| AU200 | Australie | Taux directeur RBA | -4,2 % | 3,5 % |
Le tableau montre les pourcentages de swap annualisés approximatifs pour les principaux CFD indices. Un swap long négatif indique un coût pour maintenir des positions longues ; un swap court positif indique un crédit pour maintenir des positions courtes. Les indices japonais montrent historiquement des taux proches de zéro ou négatifs des deux côtés en raison de l'environnement prolongé de taux d'intérêt bas au Japon. Ces chiffres sont indicatifs et changent avec la politique monétaire.
Considérations sur le swap des cryptomonnaies
Les taux de swap sur CFD cryptomonnaies chez Exness sont généralement plus élevés que pour le forex ou les CFD traditionnels en raison des caractéristiques uniques des marchés d'actifs numériques. Les marchés crypto fonctionnent 24/7 sans fermeture de week-end traditionnelle, mais les courtiers appliquent toujours des frais de financement pour les positions à effet de levier. Le taux de swap pour les CFD crypto reflète le coût d'emprunt de la cryptomonnaie sous-jacente ou le coût de financement synthétique créé par le fournisseur de liquidité. Bitcoin (BTCUSD), Ethereum (ETHUSD) et autres paires crypto majeures ont généralement des taux de swap annualisés allant de 10 % à 30 % ou plus selon les conditions du marché et la demande d'emprunt.
Les positions longues sur CFD crypto entraînent un frais de financement quotidien. Les positions courtes sur CFD crypto peuvent recevoir un crédit, mais celui-ci est souvent réduit par les coûts d'emprunt élevés associés à la vente à découvert d'actifs numériques volatils. Pendant les périodes de volatilité extrême ou de tendances directionnelles fortes, les taux de swap crypto peuvent grimper en flèche car les fournisseurs de liquidité s'ajustent pour le risque accru. Exness met à jour fréquemment les taux de swap crypto pour refléter les conditions actuelles du marché. Les traders doivent savoir que la détention de positions crypto à effet de levier pendant des semaines ou des mois peut accumuler des coûts de financement substantiels qui peuvent dépasser la marge initiale.
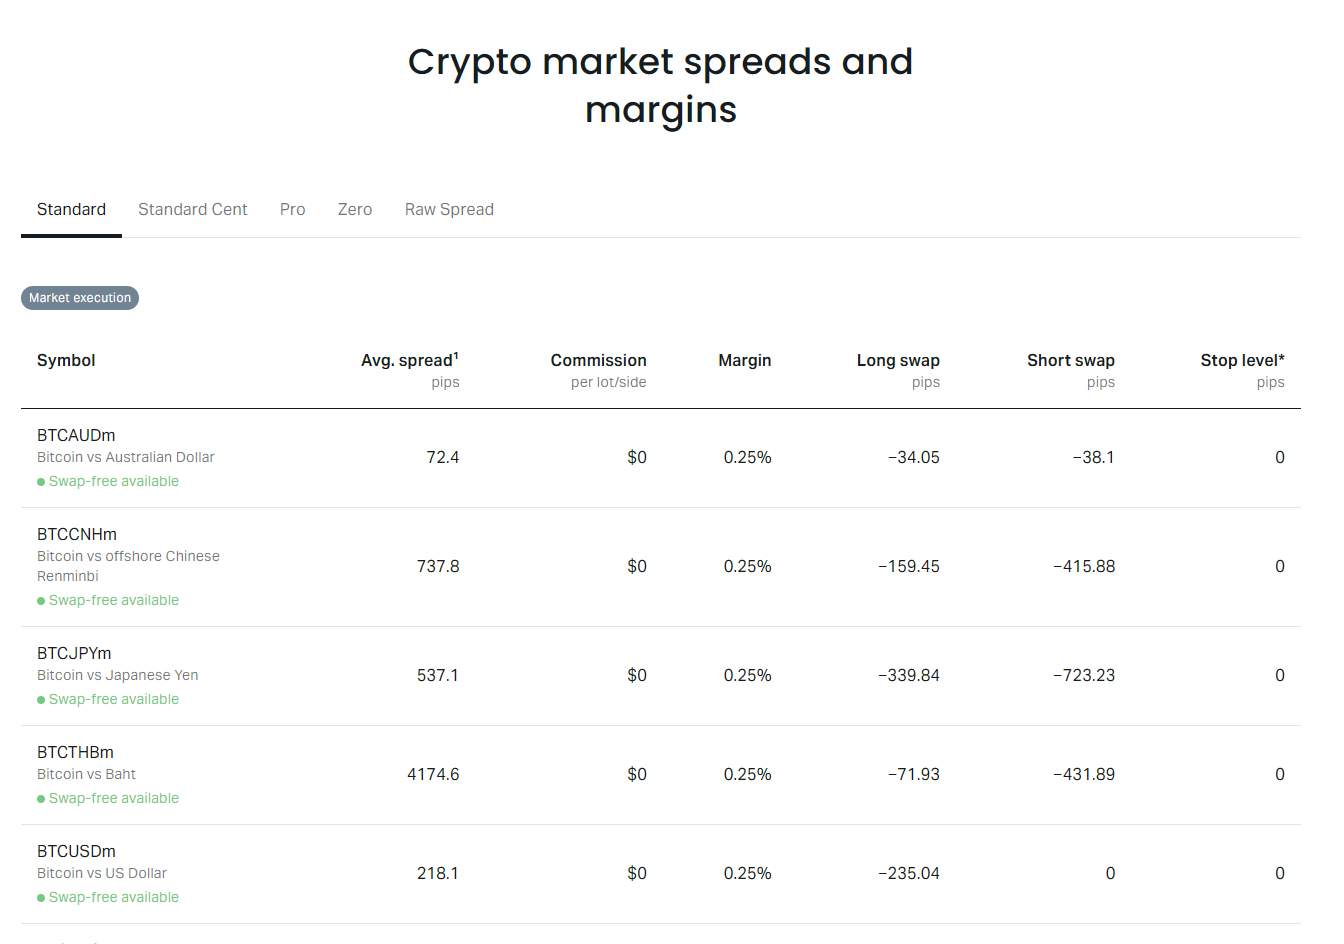
L'image illustre les taux de swap notablement plus élevés pour les CFD cryptomonnaies par rapport au forex ou aux CFD traditionnels. Bitcoin et Ethereum ont généralement la liquidité la plus profonde et donc les taux de swap crypto les plus bas parmi les actifs numériques. Les CFD altcoins ont souvent des coûts de financement encore plus élevés en raison d'une liquidité plus faible et d'une demande d'emprunt plus élevée. La convention de triple swap pour les CFD crypto chez Exness s'applique le vendredi, couvrant la période du week-end même si les marchés crypto restent ouverts.
- Les taux de swap crypto sont significativement plus élevés que le forex ou les actions
- Positions longues : payer le coût de financement (généralement 10-30 % par an)
- Positions courtes : peuvent recevoir un crédit mais souvent réduit par les frais d'emprunt
- Les taux grimpent pendant la forte volatilité ou les tendances fortes
- Triple swap appliqué le vendredi malgré le fonctionnement 24/7 du marché
Taux de swap des matières premières et énergies
Les taux de swap sur CFD matières premières et énergies chez Exness intègrent le coût de portage, qui inclut le stockage, l'assurance et les composantes de financement. Pour les métaux précieux comme l'or (XAUUSD) et l'argent (XAGUSD), le taux de swap reflète le taux de location de l'or ou de l'argent plus une majoration. Ces taux sont généralement inférieurs aux crypto mais supérieurs aux paires forex majeures. Les CFD énergies comme le pétrole brut (USOIL, UKOIL) et le gaz naturel (NGAS) ont des taux de swap déterminés par la structure de la courbe des futures (contango ou backwardation) et le coût de financement de la position synthétique.
Les taux de swap de l'or intéressent particulièrement de nombreux traders car l'or est souvent détenu comme position à plus long terme. Le taux de location de l'or a historiquement été bas, parfois même négatif, ce qui signifie que les positions longues sur l'or peuventoccasionnellement gagner un petit swap positif. Cependant, la majoration du courtier assure généralement un coût net pour les traders particuliers. L'argent suit un schéma similaire mais avec une volatilité plus élevée des taux de location. Les taux de swap des énergies peuvent basculer entre positif et négatif selon que la courbe des futures est en contango (prix futurs supérieurs au spot) ou en backwardation (prix futurs inférieurs au spot).
L'image montre les taux de swap pour les CFD or, argent, pétrole brut et gaz naturel. L'or affiche généralement un petit swap long négatif et un petit swap court négatif. Les taux de swap du pétrole varient considérablement avec la courbe des futures ; en contango, les positions longues paient plus, tandis qu'en backwardation, les positions courtes peuvent payer plus. Le gaz naturel présente la variabilité saisonnière la plus élevée des taux de swap en raison des schémas de demande liés à la météo.
Faites défiler horizontalement pour voir toutes les colonnes
| Instrument | Principal facteur de taux | Swap long typique | Swap court typique | Variation saisonnière |
|---|---|---|---|---|
| XAUUSD (Or) | Taux de location de l'or | -0,1 % à -0,5 % | -0,1 % à -0,3 % | Faible |
| XAGUSD (Argent) | Taux de location de l'argent | -0,2 % à -0,8 % | -0,2 % à -0,5 % | Faible |
| USOIL (WTI) | Courbe des futures + financement | Variable | Variable | Modérée |
| UKOIL (Brent) | Courbe des futures + financement | Variable | Variable | Modérée |
| NGAS (Gaz naturel) | Courbe des futures + financement | Très variable | Très variable | Élevée (hiver/été) |
Les taux de swap des matières premières nécessitent une surveillance plus fréquente que les taux forex car ils réagissent aux fondamentaux des marchés physiques, pas seulement à la politique des taux d'intérêt. Les traders détenant des positions sur matières premières pendant les transitions saisonnières (par exemple, gaz naturel vers l'hiver) devraient anticiper des changements significatifs des taux de swap. Exness met à jour ces taux quotidiennement en fonction des flux des fournisseurs de liquidité.
Options de compte islamique sans swap
Exness propose des comptes sans swap, également appelés comptes islamiques, pour les traders qui ne peuvent pas payer ou recevoir d'intérêts pour des raisons religieuses. Ces comptes éliminent les frais de swap overnight sur tous les instruments, les remplaçant par une structure de frais d'administration fixes ou de commissions conforme aux principes de la Charia. L'option sans swap est disponible pour les clients qui remplissent les conditions d'éligibilité et soumettent une demande via leur Espace Personnel. Une fois approuvé, le compte est converti au statut sans swap, et toutes les positions ouvertes et futures sont exemptées des frais de rollover quotidiens.
Le compte sans swap chez Exness s'applique au forex, métaux, énergies, indices, actions et cryptomonnaies. Au lieu de taux de swap variables, les traders paient une commission fixe par lot ou des frais d'administration quotidiens pour les positions détenues overnight. La grille tarifaire est transparente et publiée dans les spécifications du compte. Cette structure offre de la certitude aux traders qui détiennent des positions pendant de longues périodes, car ils connaissent le coût exact indépendamment des mouvements de taux d'intérêt. Cependant, les frais fixes peuvent être plus élevés ou plus bas que le swap variable selon les conditions du marché.
- Disponible pour tous les types de comptes sur demande et approbation
- Élimine tous les frais de swap overnight
- Remplace le swap par une commission fixe ou des frais quotidiens
- S'applique au forex, métaux, énergies, indices, actions, crypto
- Grille tarifaire publiée dans les spécifications du compte
- Pas de frais de triple swap le week-end
Gestion des coûts de swap dans la stratégie de trading
Une gestion efficace du swap commence par la prise de conscience. Les day traders qui clôturent toutes les positions avant le rollover quotidien évitent entièrement le swap. Les swing traders et position traders doivent intégrer le swap dans leurs objectifs de profit et calculs de risque. Une position avec un objectif de 50 pips mais un swap quotidien de -1,5 pip détenue pendant 10 jours perd 15 pips en financement, réduisant le ratio risque/récompense effectif. Exness fournit la calculatrice de trading pour estimer les coûts totaux de swap pour toute période de détention, permettant aux traders de prendre des décisions éclairées avant l'entrée.
Plusieurs stratégies peuvent atténuer l'impact du swap négatif. Premièrement, privilégiez les instruments avec un swap positif ou neutre pour la direction prévue. Les positions longues USDJPY ou USDCHF génèrent souvent un swap positif. Deuxièmement, limitez les périodes de détention pour les instruments à swap fortement négatif. Troisièmement, envisagez une couverture avec des instruments corrélés ayant des profils de swap opposés, bien que cela introduise un risque de corrélation. Quatrièmement, utilisez le compte sans swap si éligible et si les frais fixes sont inférieurs au swap variable projeté. Cinquièmement, surveillez les calendriers des banques centrales ; les décisions de taux peuvent faire basculer le swap de positif à négatif ou vice versa.
Un swap négatif quotidien de 2 pips détenu pendant 30 jours équivaut à 60 pips de coûts. Sur un lot standard, c'est 600 $. Projetez toujours le swap sur votre période de détention prévue avant d'engager du capital.
- Clôturez les positions avant le rollover pour éviter le swap (day trading)
- Sélectionnez les instruments avec un swap favorable pour votre direction
- Utilisez la calculatrice de trading Exness pour projeter le coût total de financement
- Envisagez le compte sans swap pour les positions à long terme
- Surveillez les décisions de taux des banques centrales pour les changements de régime de swap
- Couvrez l'exposition au swap seulement avec une compréhension claire de la corrélation
Calculatrice de trading Exness pour l'estimation du swap
La calculatrice de trading Exness est un outil gratuit accessible depuis le site web du courtier et dans l'Espace Personnel. Elle permet aux traders de calculer les exigences de marge, la valeur du pip, le potentiel de profit et les coûts de swap pour tout instrument, taille de position et période de détention. La calculatrice utilise les spécifications de contrat actuelles, y compris les taux de swap en direct, ce qui en fait le moyen le plus précis de projeter les coûts de financement overnight avant d'ouvrir une position. Les traders peuvent saisir le symbole, le type de compte, la taille du lot, l'effet de levier et le nombre de jours de détention prévus pour obtenir une ventilation détaillée.
La calculatrice affiche le swap comme une ligne distincte à la fois dans la devise du compte et en points. Elle applique automatiquement la convention de triple swap pour le jour de la semaine pertinent. Par exemple, une période de détention de 10 jours commençant le lundi inclut un frais de triple swap le mercredi. L'outil affiche également le coût total incluant le spread, la commission (le cas échéant) et le swap, offrant une image complète du coût total du trading. Cette transparence aide les traders à comparer les instruments et types de comptes sur une base de coût total.
L'image montre l'interface de la calculatrice de trading avec un exemple d'estimation de swap. La calculatrice détaille le coût du swap par jour et le total pour la période de détention. Les traders peuvent ajuster le nombre de jours pour voir comment le swap s'accumule au fil du temps. Cet outil est particulièrement précieux pour comparer le coût de maintien de la même position sur différents types de comptes (Standard vs Raw Spread vs Zero) où les structures de commission diffèrent mais les taux de swap peuvent être similaires.
Faites défiler horizontalement pour voir toutes les colonnes
| Paramètre d'entrée | Description | Champ de sortie | Description |
|---|---|---|---|
| Symbole | Instrument de trading | Swap (Points) | Swap quotidien en points |
| Type de compte | Standard, Pro, Raw, Zero | Swap (Devise) | Swap quotidien en devise du compte |
| Taille du lot | Volume de la position | Swap Total | Swap cumulé pour la période de détention |
| Effet de levier | Ratio de marge | Coût Total | Spread + commission + swap |
| Jours de détention | Durée prévue | Jours de triple swap | Nombre de frais de triple swap |
La calculatrice prend également en charge l'ingénierie inverse : les traders peuvent saisir un coût de swap maximal acceptable et résoudre pour la période de détention maximale ou la taille de position. Cette fonctionnalité est utile pour les cadres de gestion des risques qui plafonnent les coûts de financement en pourcentage des fonds propres du compte. L'outil est disponible sans connexion, bien que les utilisateurs connectés voient des taux spécifiques à leur type de compte et région.
Comparaison des taux de swap Exness avec l'industrie
Les taux de swap Exness sont généralement compétitifs par rapport aux autres principaux courtiers forex et CFD. La majoration du courtier sur les taux tom-next institutionnels est transparente et cohérente. Pour les paires forex majeures, les taux de swap long et court Exness se situent généralement dans la fourchette moyenne de l'industrie. Certains courtiers offrent des spreads de swap plus serrés sur des paires spécifiques comme différenciateur concurrentiel, tandis que d'autres facturent des majorations plus élevées. Exness ne pratique pas de manipulation de swap ; les taux sont dérivés des flux des fournisseurs de liquidité et mis à jour automatiquement.
Pour les instruments CFD, les taux de swap Exness reflètent les taux de référence sous-jacents plus une majoration standard. La large base de clients du courtier et ses relations de liquidité profondes lui permettent de négocier des conditions de financement favorables avec les fournisseurs. Les traders comparant les courtiers devraient évaluer le coût total de possession : spread + commission + swap. Un courtier avec des spreads plus bas mais un swap plus élevé peut être plus cher pour les swing traders, tandis qu'un courtier avec des spreads plus élevés mais un swap plus bas peut convenir aux day traders. Exness propose plusieurs types de comptes précisément pour permettre aux traders de choisir la structure de coûts qui correspond à leur horizon de détention.
L'analyse du coût total nécessite d'additionner le spread, la commission et le swap projeté. Exness fournit les trois composants de manière transparente, permettant une véritable comparaison entre types de comptes et courtiers.
Surveillance et alertes des taux de swap
Exness offre plusieurs moyens de surveiller les taux de swap en temps réel. La fenêtre Market Watch dans MetaTrader 4 et MetaTrader 5 affiche les swaps long et court actuels pour chaque symbole lorsque les détails de spécification sont développés. Le Terminal Exness et l'application mobile montrent le swap dans le panneau d'informations de l'instrument. Le site web du courtier maintient une page de spécifications de contrat avec un tableau consultable de tous les instruments et leurs taux de swap actuels. Les taux se mettent à jour automatiquement lorsque les fournisseurs de liquidité publient de nouvelles valeurs, généralement une fois par jour.
Les traders qui détiennent des positions overnight devraient vérifier les taux de swap quotidiennement, en particulier autour des réunions des banques centrales, de la fin de mois, de trimestre et d'année, où les marchés de financement peuvent présenter un comportement inhabituel. Exness n'offre pas actuellement d'alertes automatisées sur les taux de swap, mais les traders peuvent configurer des indicateurs personnalisés dans MetaTrader pour être notifiés lorsque le swap dépasse un seuil. La calculatrice de trading peut également être utilisée périodiquement pour réestimer les coûts des positions ouvertes au fur et à mesure que les taux changent.
- Vérifiez le swap dans les détails de spécification de Market Watch
- Consultez les taux dans les infos d'instrument du Terminal Exness
- Consultez la page des spécifications de contrat du site web
- Surveillez autour des dates de politique des banques centrales
- Recalculez avec la calculatrice de trading chaque semaine
- Envisagez des indicateurs MT4/MT5 personnalisés pour les alertes

Impact de l'effet de levier sur les coûts de swap
L'effet de levier ne modifie pas directement le taux de swap par lot, mais il détermine l'exposition notionnelle qu'un trader peut contrôler avec un capital donné. Un effet de levier plus élevé permet des positions plus importantes pour le même capital, ce qui amplifie le coût absolu du swap en termes monétaires. Par exemple, un trader avec 1 000 $ de fonds propres utilisant un effet de levier de 1:2000 peut contrôler 20 lots d'EURUSD, subissant 20 fois le swap d'une position de 1 lot. Le taux de swap en points reste identique, mais le frais de financement total évolue avec la taille de la position. Cette relation signifie que l'effet de levier amplifie indirectement l'impact du swap sur les fonds propres du compte.
Exness offre un effet de levier dynamique qui s'ajuste en fonction des fonds propres du compte et de l'instrument. Pour les paires forex majeures, un effet de levier jusqu'à 1:2000 est disponible pour les comptes en dessous de certains seuils de fonds propres. À mesure que les fonds propres augmentent, l'effet de levier maximum diminue. Cette structure signifie que les coûts de swap en pourcentage des fonds propres peuvent varier au cours de la vie d'un compte. Les traders utilisant un effet de levier élevé pour de grandes positions devraient être particulièrement vigilants quant à l'accumulation du swap, car quelques jours de swap négatif sur une position fortement levée peuvent déclencher des appels de marge même si le prix n'a pas bougé défavorablement.
Implications fiscales des revenus et dépenses de swap
Les paiements et reçus de swap peuvent avoir des implications fiscales selon le pays de résidence du trader et son statut fiscal. Dans de nombreuses juridictions, le swap négatif (intérêt payé) est traité comme une dépense de trading déductible des profits de trading. Le swap positif (intérêt reçu) peut être classé comme revenu d'intérêt ou revenu de trading, soumis à des taux d'imposition différents. Certains pays traitent le swap forex comme un élément de capital, tandis que d'autres le traitent comme un revenu. Exness ne fournit pas de conseils fiscaux et ne prélève pas d'impôt sur les crédits ou débits de swap. Les traders sont responsables de la tenue des registres et de la consultation d'un professionnel fiscal qualifié.
L'historique de la plateforme de trading et les relevés de compte montrent le swap comme une ligne distincte pour chaque position clôturée et comme un accru quotidien pour les positions ouvertes. Cette granularité facilite la déclaration fiscale. Exness fournit des relevés annuels qui résument le total des swaps payés et reçus par instrument. Les traders devraient télécharger et conserver ces relevés pour leurs dossiers. Le traitement fiscal du swap sur CFD (actions, indices, matières premières, crypto) peut différer du swap forex dans certaines juridictions, ajoutant de la complexité pour les traders multi-actifs.
Le traitement fiscal du swap varie mondialement. Certaines juridictions permettent la déduction totale des coûts de financement ; d'autres classent le swap comme revenu d'intérêt. Un conseil fiscal professionnel est essentiel pour une déclaration précise.
Points clés sur le swap Exness
Les taux de swap Exness sont un composant transparent, piloté par formule, des coûts de trading qui affecte toute position détenue après le rollover quotidien. Le courtier publie les taux en direct pour tous les instruments, fournit une calculatrice pour une estimation précise et offre une alternative sans swap pour les clients éligibles. Le swap forex reflète les différentiels de taux des banques centrales ; le swap CFD reflète les taux de référence de financement plus la majoration. Les swaps crypto et matières premières ont des facteurs uniques, notamment la demande d'emprunt et le coût de portage. Les traders qui comprennent ces mécanismes peuvent prendre des décisions éclairées sur les périodes de détention, la sélection d'instruments et le type de compte pour optimiser le coût total de possession.
Les pratiques les plus importantes sont : vérifier les taux de swap actuels avant d'entrer dans des positions overnight, utiliser la calculatrice de trading pour projeter le coût total de financement pour votre période de détention prévue, surveiller les calendriers des banques centrales pour les changements de taux qui modifient les régimes de swap, envisager le compte sans swap si vous détenez des positions pendant des semaines ou des mois, et inclure toujours le swap dans vos calculs de gestion des risques. Exness fournit les outils et la transparence nécessaires pour gérer le swap efficacement ; la responsabilité incombe au trader de les utiliser.
Questions fréquemment posées
Quand Exness facture-t-il le swap sur les positions forex ?
Exness facture le swap forex au rollover quotidien, qui a lieu à 22:00 UTC en hiver et 21:00 UTC en été. Les positions ouvertes à ce moment subissent le frais de swap pour cette nuit.
Pourquoi le swap du mercredi est-il triple du montant normal ?
Le swap du mercredi est triplé pour tenir compte du samedi et du dimanche où le marché interbancaire forex est fermé. Le rollover du mercredi au jeudi se règle le lundi, couvrant trois jours de financement.
Puis-je éviter complètement les frais de swap sur Exness ?
Oui, vous pouvez éviter le swap en clôturant toutes les positions avant l'heure de rollover quotidienne, ou en demandant un compte islamique sans swap qui remplace le swap variable par des frais d'administration fixes.
Tous les types de comptes Exness ont-ils les mêmes taux de swap ?
Les taux de swap sont généralement cohérents entre les comptes Standard, Standard Cent, Pro, Raw Spread et Zero. Les principales différences de coûts entre les types de comptes sont les spreads et les commissions, pas le swap.
Comment puis-je vérifier le taux de swap actuel pour un symbole spécifique ?
Vous pouvez consulter les taux de swap long et court actuels dans les détails de spécification de Market Watch dans MT4/MT5, dans le panneau d'informations de l'instrument dans le Terminal Exness et l'application mobile, ou sur la page des spécifications de contrat du site web Exness.
Exness facture-t-il le swap sur les comptes démo ?
Oui, les comptes démo reproduisent les conditions de trading réelles, y compris les frais de swap. Cela permet aux traders de s'entraîner avec des structures de coûts réalistes avant d'engager du capital réel.
Les taux de swap des CFD cryptomonnaies sont-ils plus élevés que les taux de swap forex ?
Oui, les taux de swap des CFD cryptomonnaies sont généralement significativement plus élevés que les taux forex, allant souvent de 10 % à 30 % par an, en raison des coûts d'emprunt plus élevés et des primes de risque de volatilité sur les marchés d'actifs numériques.
Que se passe-t-il pour le swap lorsqu'un CFD action verse un dividende ?
Les positions longues sur CFD actions reçoivent un crédit de dividende à la date ex-dividende, tandis que les positions courtes sont facturées du montant du dividende. Cet ajustement est distinct de l'accumulation quotidienne du swap.