

取引ツール
Exness経済カレンダー:トレーダーのための完全ガイド
リアルタイムデータとカスタマイズ可能なアラートで、Exnessプラットフォーム上の市場を動かすイベントをマスターしましょう。
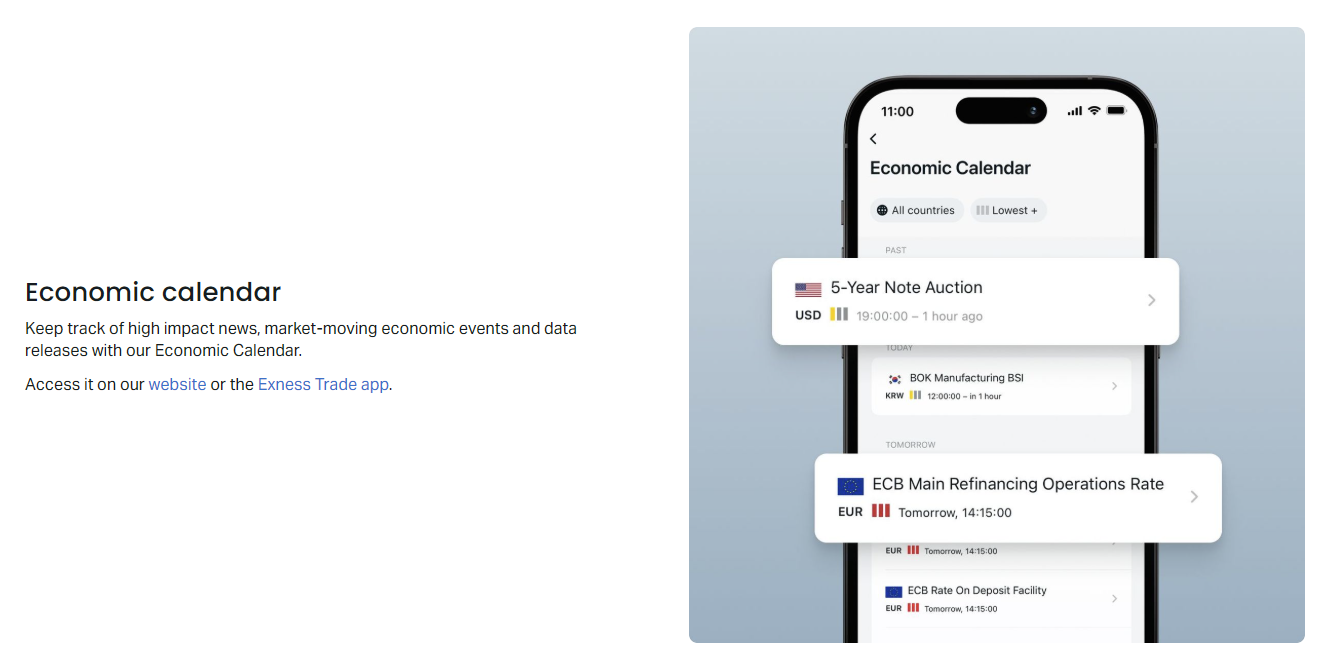

Exness経済カレンダーは、マクロ経済指標の発表、中央銀行の決定、通貨市場を動かす地政学的展開に関するタイムリーな情報を必要とするトレーダーの中心的なハブとして機能します。金融ニュースサイトで見られる一般的なカレンダーとは異なり、このツールはExness取引エコシステムと直接統合されており、プラットフォームを切り替えることなくデータに基づいて行動できます。この情報を読み解き、フィルタリングし、適用する方法を理解することは、短期スキャルパーから長期ポジショントレーダーまで、意思決定を大幅に改善できます。
経済カレンダーは単なる日付リストから高度な分析ツールへと進化しました。Exness版はリアルタイム更新、カスタマイズ可能なインパクトフィルター、過去データ比較、高ボラティリティイベント前にトレーダーに通知するアラートシステムを提供することで、この進化を反映しています。これらの機能が重要なのは、現代のFX市場が雇用統計、インフレ指標、金融政策声明のサプライズにミリ秒単位で反応するためです。これらの反応を予測するトレーダーは、テクニカル分析のみに依存するトレーダーより優位に立てます。
このガイドでは、基本的なナビゲーションから高度な戦略統合まで、Exness経済カレンダーのあらゆる側面を探ります。インパクト評価の解釈、特定通貨ペア向けのビューのカスタマイズ、重要発表のプッシュ通知設定、ファンダメンタルデータとテクニカルセットアップの組み合わせ方を解説します。欧州中央銀行会合時のEURUSDのようなメジャー通貨ペアを取引する場合も、新興国GDP発表時のエキゾチック通貨ペアを取引する場合も、このカレンダーをマスターすれば生データを行動可能な取引インテリジェンスに変換できます。
以下のセクションでは各構成要素を体系的に分解します。コア機能から始め、実践的な設定、戦略的応用を経て、ニュース駆動型ボラティリティに特有のリスク管理考慮事項で締めくくります。各セクションは前のセクションに基づき、経済カレンダー分析を日々の取引ルーチンに組み込むための完全なフレームワークを構築します。
Exness経済カレンダーを理解する
Exness経済カレンダーは40カ国以上から予定されている経済イベントを集約し、米国、ユーロ圏、英国、日本、カナダ、オーストラリア、スイスといった主要経済国に加え、地域通貨ペアに影響を与える新興国もカバーしています。各イベントエントリには、トーダーのローカルタイムゾーンでの発表時刻、影響を受ける通貨、イベント名、前回値、予想コンセンサス、発表後の実績値が含まれます。この標準化されたフォーマットにより、異なる指標や時間枠を迅速に比較できます。
イベントは予想される市場インパクトにより3段階(低、中、高)で分類されます。高インパクトイベントには通常、中央銀行の金利決定、非農業部門雇用者数、消費者物価指数発表、国内総生産報告、購買担当者景気指数調査が含まれます。これらの発表は頻繁に大幅な値動き、スプレッド拡大、スリッページ増加を引き起こします。中インパクトイベントは小売売上高、鉱工業生産、住宅データなどの二次指標をカバーします。低インパクトイベントには、マイナーなセンチメント調査や二次的な労働市場指標など、市場感応度の低いレポートが含まれます。
カレンダーは色分けされたインパクト指標付きの時系列テーブル形式でデータを表示します。赤は通常高インパクト、オレンジは中、黄色またはグレーは低を示します。実績値は予想を上回る場合は緑、下回る場合は赤、一致する場合は黒で表示されます。この視覚的コーディングにより、複数のタイムゾーンで同時に複数のイベントが発表される忙しい取引セッション中でも素早くスキャンできます。
- 中央銀行の金利決定と政策声明
- 非農業部門雇用者数と失業率を含む雇用レポート
- CPI、PPI、コア指数などのインフレ指標
- 四半期および年間のGDP成長率
- 製造業およびサービス業PMI調査
- 小売売上高と消費支出データ
- 貿易収支と経常収支レポート
- 消費者および企業信頼感指数
標準的なイベントリストに加え、カレンダーは各指標の過去チャートを提供し、実績値が数ヶ月または数年にわたり予想とどう推移したかを示します。この歴史的視点はパターン特定に役立ちます。たとえば、特定の中央銀行が一貫して市場を驚かせるか、特定の指標が後月に大幅に改定される傾向があるかなどです。こうした洞察は、既知のイベントに向けたポジションサイジングとリスクパラメータに反映されます。
主な機能と機能性
Exness経済カレンダーは、アクティブトレーダー向けに設計された複数のプラットフォーム固有機能で差別化されています。リアルタイムデータフィードにより、実績値が公式発表から数秒以内に表示され、無料公開カレンダーで一般的な遅延が解消されます。この速度は、価格発見が最初の数秒で起こる高インパクトイベントで最も重要です。また、MetaTrader 4、MetaTrader 5、Exness Webターミナルと統合されており、チャート分析から離れることなくワンクリックでアクセスできます。
カスタマイズ可能なアラートシステムも重要な機能です。トレーダーは特定のイベント、通貨、インパクトレベルに対する通知を設定できます。アラートはユーザー定義の間隔で発火します。たとえば、FRB金利決定の15分前、イングランド銀行インフレレポートの5分前などです。通知はモバイルデバイスへのプッシュアラート、デスクトップポップアップ、取引プラットフォーム内部で表示されます。これにより、他の分析作業に集中していても重要な発表を見逃しません。
カレンダーは複数のタイムゾーン設定に対応し、イベント時刻をトレーダーのローカル設定またはサーバー時間(夏時間によりGMT+2/GMT+3)に自動変換します。これにより、イベント見逃しの原因となる変換エラーが防止されます。さらに、ユーザーは国、通貨、インパクトレベル、日付範囲でフィルタリングでき、取引フォーカスに合ったパーソナライズドビューを作成できます。GBP通貨ペアを専門とするデイトレーダーは英国の高・中インパクトイベントのみを表示し、グローバルマクロトレンドを監視するスイングトレーダーは主要経済国のすべての発表を有効化できます。
- 発表から数秒以内のリアルタイム実績値
- MT4、MT5、Exness Webターミナルとの統合
- カスタマイズ可能なプッシュおよびプラットフォーム内通知
- ローカルまたはサーバー時間への自動タイムゾーン変換
- 国、通貨、インパクトによる多次元フィルタリング
- 予想対実績の可視化付き過去チャート
- 過去に発表されたデータの改定追跡
- オフライン分析用エクスポート機能
注目すべき高度な機能は改定追跡機能です。多くの経済指標は後月に改定されます。たとえば、米国非農業部門雇用者数は初回発表後に2回改定されます。Exnessカレンダーは改定値をフラグ表示し、元の値と更新値の両方を表示するため、トレーダーは初回発表への市場反応が正当だったか、後に修正されたデータに基づいていたかを評価できます。この機能はニュースベース戦略のより正確なバックテストを支援します。
カレンダーインターフェースのナビゲーション
カレンダーインターフェースは、デフォルトで今週の全主要経済国のイベントを表示して開きます。上部ツールバーには日付ナビゲーションコントロール(前週/次週ボタン、特定期間へジャンプする日付ピッカー、今日に戻るボタン)があります。ツールバー下部にはフィルターパネルがあり、国チェックボックス、通貨ドロップダウン、インパクトレベルトグル、指標名で検索する検索フィールドで選択できます。メイン表示エリアは画面幅に応じて列の表示を調整するレスポンシブテーブルでイベントを提示します。
各イベント行はクリックで展開し、指標の定義、発表機関、計算方法、過去チャートなどの詳細情報が表示されます。展開時には、利用可能な場合、コンセンサス予想の分布も表示されます。中央値だけでなく、アナリスト予想のレンジです。この分布は市場の不確実性を示し、レンジが広いほどエコノミスト間の意見の相違が大きく、より大きなサプライズの可能性を示唆します。詳細ビューには、利用可能な場合、関連ニュース記事やExnessアナリストのコメントへのリンクも含まれます。
モバイルユーザーは、小さな画面に最適化された簡素化版にアクセスできます。モバイルインターフェースはフィルターパネルをスライドアウトドロワーに折りたたみ、スワイプジェスチャーで日付ナビゲーションを行い、各日の上部に高インパクトイベントを優先表示します。プッシュ通知設定は専用メニューからアクセス可能です。コンパクトなレイアウトながら、イベント展開、過去チャート、アラート設定などすべてのコア機能が利用できます。
キーボードショートカットはデスクトップパワーユーザーの効率を高めます。矢印キーでイベント間を移動、Enterで詳細展開、Escapeで折りたたみ、数字キー1-3でインパクトレベルでフィルタリングできます。これらのショートカットにより、米国雇用統計、カナダ雇用、欧州PMI発表が数時間以内に集中する毎月第一金曜日などの高速ニュースセッション中に素早いスキャンが可能です。これらのショートカットをマスターしたトレーダーは、同時発表を評価する際に貴重な秒数を稼げます。
インパクトと通貨によるイベントのフィルタリング
効果的なフィルタリングにより、カレンダーは圧倒的なデータの山から焦点を絞った意思決定支援ツールに変わります。インパクトフィルターは3段階で動作しますが、経験豊富なトレーダーは保存済みフィルタープリセットを作成してさらにカスタマイズすることが多いです。アジアセッション取引用プリセットならJPY、AUD、NZD、CNYの高インパクトイベントのみを含めます。欧州セッション用ならEUR、GBP、CHF、SEKを追加。米国セッション用ならUSD、CAD、MXNにフォーカスします。これらのプリセットは取引セッションの移行に合わせてワンクリックで切り替えられます。
通貨ベースのフィルタリングは個別通貨ではなく通貨ペアレベルで機能します。EURUSDを選択するとEURとUSDの両方のイベントが、EURJPYを選択するとEURとJPYのイベントが表示されます。このペア中心のアプローチは、FXトレーダーが実際に市場を分析する方法(単一のデータポイントではなく2つの経済の差異を重視)と一致します。また、クロスフィルタリングもサポートしており、複数のペアを同時に選択すると関連イベントの和集合が表示され、相関分析やバスケット取引戦略に有用です。
高度なフィルターにはイベントカテゴリ選択(雇用、インフレ、成長、金融政策、センチメント)とボラティリティ期待タグが含まれます。一部のイベントにはオプション市場から導出されるインプライドボラティリティ予測が付いており、市場がどれくらい価格変動を期待しているかを示します。トレーダーはインプライドボラティリティが閾値以上のイベントをフィルタリングし、取引可能な値動きを生みそうな発表のみにフォーカスできます。この機能はファンダメンタルカレンダーデータとオプション市場インテリジェンスを橋渡しします。
横にスクロールしてすべての列を表示
| 取引スタイル | 通貨 | インパクトレベル | イベントカテゴリ |
|---|---|---|---|
| スキャルパー(アジアセッション) | JPY、AUD、NZD | 高、中 | 金融政策、雇用、インフレ |
| デイトレーダー(ロンドンセッション) | EUR、GBP、CHF | 高、中 | すべてのカテゴリ |
| スイングトレーダー(グローバルマクロ) | すべてのメジャー通貨 | 高のみ | 金融政策、GDP、インフレ |
| ニューススペシャリスト(イベント駆動型) | イベント固有 | 高のみ | 中央銀行決定、NFP、CPI |
保存済みフィルター設定は、Exnessアカウントにログインしている場合、セッションやデバイスをまたいで持続します。この同期により、トレーダーはデスクトップでフィルターを設定し、通勤中にモバイルアプリを開けば同じビューが得られます。カレンダーはURL経由でのフィルタープリセット共有もサポートしており、チームやシグナルグループがイベント監視を標準化できます。教育者やメンターにとっては、特定のカリキュラムモジュールに関連するイベントへ学生を導くのが容易になります。
カレンダーデータを取引戦略に統合する
カレンダー認識から戦略統合への移行には体系的なアプローチが必要です。3つの主要な手法が主流です。回避、ポジショニング、反応です。回避戦略は高インパクトイベント前にエクスポージャーを減らします。ポジション決済、ストップ拡大、レバレッジ削減などです。ポジショニング戦略は予想分析、過去の傾向、センチメントポジショニングに基づき方向性のあるベットを行います。反応戦略は実績発表を待ってから、事前定義されたエントリールールで即時の値動きを取引します。各アプローチは異なるリスク許容度と時間軸に適しています。
回避は最も保守的な統合手法です。この手法を用いるトレーダーはカレンダーをリスクカレンダーとして扱い、予測不能なボラティリティにより統計的エッジが低下する期間を特定します。一般的なルールには、高インパクトイベントの30分前から新規ポジションを持たない、すでに利益が出ていない場合は15分前に既存ポジションを決済する、中央銀行金利決定を通してポジションを保有しない(そのイベントを専門に取引する場合を除く)などがあります。このアプローチは、ファンダメンタル要因によりテクニカルパターンが頻繁に機能しなくなる期間に資本を守ります。
ポジショニング戦略にはより深いファンダメンタル分析が必要です。トレーダーはコンセンサス予想を独自モデル、代替データソース、コントラリアン指標と比較します。たとえば、CPIコンセンサスが3.2%を予想するが、商品価格、サプライチェーン調査、賃貸トレンドなどの先行指標が3.5%を示唆する場合、トレーダーは発表前に通貨を買って上振れサプライズに備えるかもしれません。このアプローチにはイベントリスクが伴います。実績がコンセンサスと一致すれば、ポジションを取ったトレードは失望した投機筋の撤退で急反転する可能性があります。
- 予想乖離分析に基づく事前ポジショニング
- 高インパクト発表前の現在価格を挟むストラドル注文
- データ発表後の初期スパイク反転を狙うフェード戦略
- 方向性のある動き後の押し目でのトレンド継続エントリー
- ある通貨ペアのカレンダーイベントを使って別の通貨ペアを取引する相関プレイ
- オプションまたはポジションサイズ縮小を用いたボラティリティ拡大取引
反応戦略は短期トレーダーの間で主流です。これらは解釈と実行の速度に依存します。Exnessカレンダーのリアルタイム実績値フィードがこのワークフローに直接組み込まれます。数値が出たらすぐに、トレーダーは実績値と予想値、前回値を比較し、乖離の大きさを評価し、事前計画されたルールを実行します。たとえば、NFPが予想を50k以上上回れば、USD/JPYを1分足チャートの発表前高値ブレイクで買い、10ピップストップでエントリー。このようなルールはライブ導入前にバックテストとペーパートレードで検証する必要があります。

リアルタイム更新と通知設定
リアルタイムパフォーマンスがプロフェッショナルカレンダーと無料代替品を分けます。Exness経済カレンダーは、政府統計機関と中央銀行から専用回線で直接リリースを受信する機関グレードのデータフィードに接続しています。これにより、集約リテールフィードで典型的な1-5秒の遅延が排除されます。アルゴリズムがミリ秒単位で数千注文を実行するFOMC決定のようなイベントでは、サブセカンドの優位性がポジションエントリー、ストップ配置、部分利確全体で複合的に効きます。
通知設定は3層で行われます。グローバル設定はデフォルト動作(サウンド、バイブレーション、デスクトップポップアップ、プラットフォーム内バナー)を制御します。イベントごとのオーバーライドで特定の高優先度リリースをカスタマイズできます。たとえば、中インパクト欧州PMIはサイレント通知にし、FOMC金利決定にはカスタムサウンド付きの大音量アラートを設定するといった具合です。時間ベースのルールがさらに別の次元を加えます。ユーザー定義の重要イベント(サプライズ中央銀行介入など)を除き、睡眠時間中はすべての通知を抑制できます。
カレンダーはアルゴリズムトレーダー向けにWebhook統合をサポートしています。Webhookはイベントデータ(タイムスタンプ、通貨、実績値、予想値、前回値、インパクト)をJSON形式でカスタムエンドポイントにプッシュします。これにより、自動システムが人的介入なしでリスクパラメータ調整、ポジション決済、エントリーアルゴリズム発火が可能になります。Webhookペイロードには重複排除用のユニークイベントIDと、修正データ用の改定フラグが含まれます。ドキュメントとテスト用サンドボックスはExness開発者ポータルで利用可能です。
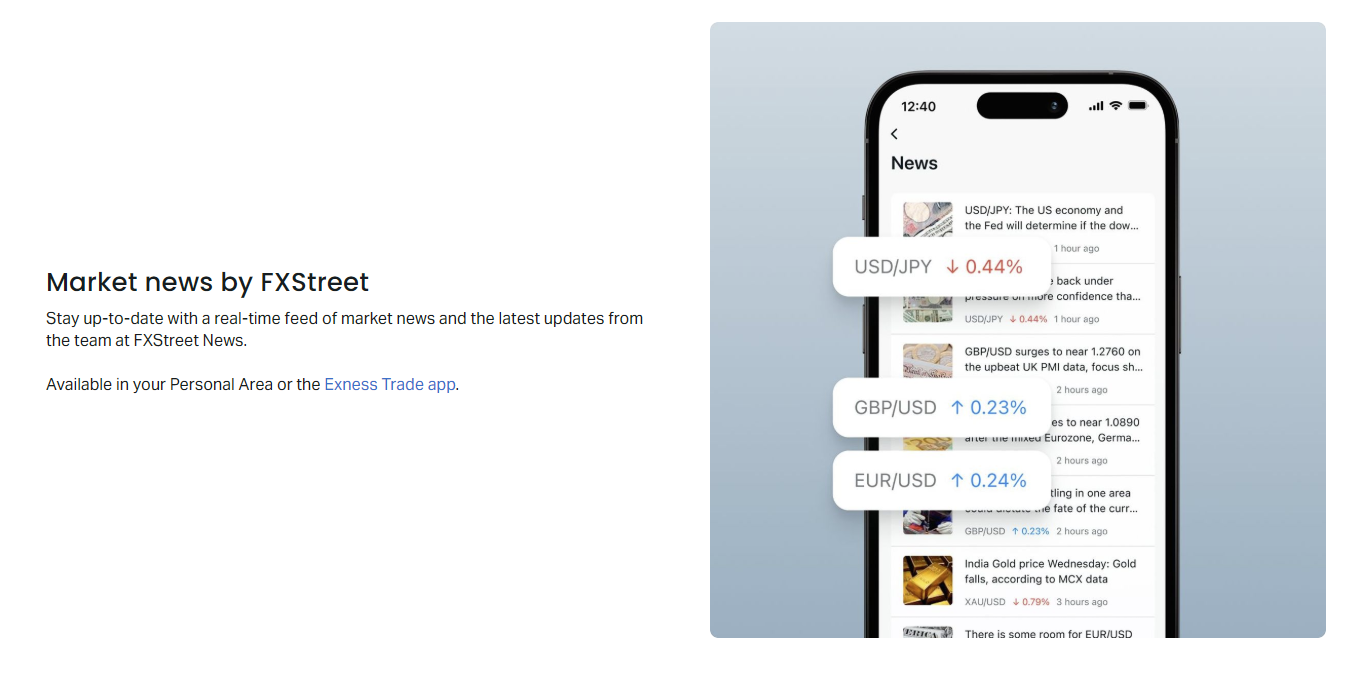
モバイルプッシュ通知はFirebase Cloud Messaging(Android)とApple Push Notification Service(iOS)を高優先度配信フラグ付きで使用します。テストでは、サーバープッシュからデバイス表示までの中央値配信レイテンシは200ms未満です。トレーダーはサンプルアラートを送信する組み込みテスト機能で通知信頼性を確認できます。モバイルアプリはApple WatchとAndroid Wearでのコンプリケーション表示もサポートし、次回高インパクトイベントのカウントダウンをロック解除なしで確認できます。
Exnessカレンダーと代替ソースの比較
トレーダーはブローカー提供カレンダーがForex Factory、Investing.com、Bloombergターミナルのような独立系ソースと同等かどうか疑問に思うことがよくあります。Exnessカレンダーは同じ一次データプロバイダー(国家統計局、中央銀行、Thomson ReutersやBloombergのようなライセンス再配布業者)からデータを取得しています。違いは配信レイテンシ、統合の深さ、機能セットにあり、生データの精度ではありません。すべての信頼できるカレンダーは主要指標で同じ前回値、予想値、実績値を表示します。なぜなら同一の公式発表に由来するからです。
レイテンシ比較では統合ブローカーカレンダーが有利です。独立系ウェブサイトはネットワークホップを追加します:データプロバイダー → ウェブサイトサーバー → CDN → ユーザーブラウザ。Exnessカレンダーデータは:データプロバイダー → Exness内部ネットワーク → 取引プラットフォーム。この短い経路で通常200-800ms節約されます。手動トレーダーにとってこの差が結果を変えることは稀ですが、リリーススパイクで実行するアルゴリズムシステムにとっては約定品質を左右します。Exness Webターミナルとモバイルアプリはローカルソフトウェアインストール不要でこの低レイテンシ経路を維持します。
機能比較ではトレードオフが明らかになります。独立系カレンダーはより広範な過去データベース(20年以上 vs 5-10年)、より多くのエキゾチック通貨カバレッジ、予想投票やコメントスレッドのようなコミュニティ機能を提供することが多いです。Exnessカレンダーはプラットフォーム統合、イベントビューからのワンクリック取引、ポジション認識アラート(関連ポジション保有時のみ通知)、デバイス間での設定同期で対抗します。複数ブローカーを利用するトレーダーは統合監視のため独立系カレンダーを好むかもしれませんが、単一ブローカートレーダーはより深い統合の恩恵を受けます。
横にスクロールしてすべての列を表示
| 機能 | Exnessカレンダー | Forex Factory | Investing.com | Bloomberg Terminal |
|---|---|---|---|---|
| データレイテンシ | サブセカンド | 1-3秒 | 2-5秒 | リアルタイム |
| プラットフォーム統合 | ネイティブMT4/MT5/Web | なし | 限定的API | フルAPI |
| 過去データ深度 | 5-10年 | 15年以上 | 20年以上 | 30年以上 |
| カスタムアラート | 高度(Webhook、モバイル) | 基本(メール/プッシュ) | メール/プッシュ | プログラマブル |
| コスト | 口座保有で無料 | 無料 | 無料/プレミアム | 年間$24k以上 |
実践的なアプローチは、Exnessカレンダーを主要実行ツールとして使用し、独立系カレンダーを補完機能(過去リサーチ、コミュニティセンチメント、エキゾチック通貨カバレッジ)用に開いておくことです。この冗長性は稀なフィード障害への備えにもなります。米国大統領選やパンデミック政策発表のような主要イベントでは、複数の確認済みソースを持つことで単一障害点による意思決定を防止できます。
ニュースベース取引の実践的ヒント
ニュースベース取引には、テクニカルトレンドフォローとは異なる規律が求められます。カレンダーはスケジュールを提供しますが、実行品質が収益性を決定します。準備は取引セッションの前夜または当日朝から始まります。そのセッションのアクティブ通貨の高・中インパクトイベントをすべて確認します。コンセンサス予想、前回値、改定の有無をメモします。非対称リスクを持つイベントを特定します。ポジショニングや政策的含意により、一方向へのサプライズが反対方向へのサプライズより大きく価格を動かす可能性があるイベントです。
事前ルーチンには、コミットメント・オブ・トレーダーズレポート(先物市場の場合)やブローカーセンチメント指標による現在のポジショニング確認を含めるべきです。ECB決定前に小売トレーダーの80%がEUR/USDロングなら、タカ派サプライズではロングの利確で上昇が限定的になり、ハト派サプライズではストップ連鎖で下落する可能性があります。Exnessプラットフォームはメジャー通貨ペアのクライアントセンチメントデータを提供し、カレンダーイベント詳細ビューから直接アクセスできます。この文脈が生データを確率的エッジに変えます。
- 前セッションクローズ時に次セッションのイベントを確認
- 影響を受ける通貨ペアのセンチメントポジショニングを確認
- 現在価格付近の主要テクニカルレベルを特定
- 高インパクトイベントの30分前と10分前にアラートを設定
- ストラドルまたはブレイクアウトエントリー用の注文テンプレートを準備
- イベントごとの最大リスクを自己資本のパーセンテージで定義
- ストップアウト時の事後再エントリー基準を計画
イベント中は初期スパイクを追いかける衝動を抑えましょう。アルゴリズミックな流動性供給は、マーケットメーカーが在庫ヘッジを行う際、最初の30-60秒で急反転を生み出すことがよくあります。1分足または5分足ローソク足の確定を待って方向を確認してください。カレンダーの実績値対予想値の乖離大きさを使ってフォロースルーの可能性を測ります。過去の予想誤差の2標準偏差を超える乖離は持続的な動きを生みやすく、小さなサプライズはノイストレーダーの撤退で反転しやすい傾向があります。
事後分析でサイクルを完結させます。実績結果、初期反応、15分後のフォロースルー、セッションクローズ結果を記録します。イベント名と乖離サイズでトレードにタグ付けします。50回以上のイベントを重ねるとパターンが浮かび上がります。特定指標は発表後に一貫してトレンドし、他は確実に反転するなどです。この個人データベースは、あなたの特定の実行、ブローカー条件、通貨フォーカスを反映するため、あらゆる汎用バックテストより価値があります。Exnessカレンダーのエクスポート機能がこのジャーナリングワークフローを支援します。
高インパクトイベント時のリスク管理
予定された高インパクトイベント時のリスク管理には、通常の取引計画を上書きする明示的なルールが必要です。カレンダーがこれらのルールの発動タイミングを特定します。標準的なリスクパラメータ(トレードあたり1-2%、固定ストップ距離、通常のポジションサイジング)は比較的安定したボラティリティ分布を前提としています。経済指標発表はこれらの前提を破り、5標準偏差の動きが定期的に発生するファットテイル分布を生み出します。既知のイベントウィンドウでリスクパラメータを調整しないトレーダーは、口座を破綻させるテールリスクに晒されます。
この課題に対処する3つのリスク調整フレームワークがあります。縮小フレームワークはポジションサイズをインパクトに逆比例させます:中インパクトで通常の50%、高インパクトで25%、極端なイベント(FOMC、ECB、日銀決定)で0%。回避フレームワークは定義されたウィンドウでエクスポージャーを完全に排除します。高インパクトリリースの15分前から30分後までフラットにします。ヘッジフレームワークはコアポジションを維持しつつ、オフセットオプションや相関通貨ペアで方向性イベントリスクを中和します。各フレームワークは異なる口座サイズ、戦略、心理プロファイルに適しています。
スプレッド拡大とスリッページはイベント中の隠れたリスクです。Exnessカレンダーは正確なスプレッド拡大を予測できませんが、過去分析では典型的な倍率が示されます:中インパクトで通常の2-3倍、高インパクトで5-10倍、サプライズ中央銀行アクションで20-50倍。ストップ注文は意図したレベルより大幅に不利な価格で約定する可能性があります。ハードストップではなくメンタルストップを使用するトレーダーは、プラットフォームフリーズや接続問題時に追加の実行リスクに直面します。カレンダーのExness約定統計との統合により、これらのコストを事後的に定量化できます。
口座タイプがイベントリスクエクスポージャーに影響します。Exnessスタンダードとスタンダードセント口座はマーケット約定で変動スプレッドを使用し、ニュース時に大幅に拡大します。プロ口座(ロースプレッド、ゼロ、プロ)はよりタイトなベースラインスプレッドですが、それでも拡大します。ゼロ口座の手数料構造では、スプレッド拡大が直接ラウンドトリップコストを増やします。スワップフリー口座のトレーダーは、イベント週の水曜ロールオーバーでポジションを保有し続けると、ニュース結果に関わらずトリプルスワップが発生することに注意してください。
経験豊富なトレーダー向け高度なカレンダー戦略
経験豊富なトレーダーは単一イベント取引を超え、カレンダーベースのポートフォリオ戦略へ進みます。一つのアプローチはカレンダーサイクル自体を取引することです。繰り返しイベントシーケンスに向けた体系的なポジショニングです。たとえば、月次の雇用サイクル(ADP水曜、新規失業保険申請件数木曜、NFP金曜)は予測可能なボラティリティパターンを生みます。過去分析では、ヘッジフローによりUSDは結果に関わらずNFPに向けて強含み、発表後に反転する傾向があります。体系的戦略なら月曜-木曜にUSD/JPYを買い、金曜朝に縮小、NFP発表でフラットにするといった具合です。
インターマーケットカレンダー戦略は、経済指標発表とアセットクラス間のリードラグ関係を利用します。原油在庫データ(水曜10:30 ET)はしばしばCAD通貨ペアとエネルギーセクター株価をリードします。中国PMI(月次、多くの場合週末)は月曜オープンでAUDと商品通貨をリードします。欧州速報PMI(月次、毎月20日頃)はEURクロスとDAX先物をリードします。トレーダーはExnessカレンダーでこれらの先行指標を監視し、群衆が反応する前にラグ市場でポジションを取ります。これにはクロスアセット関係とその典型的なリードタイムのウォッチリスト維持が必要です。
ボラティリティタームストラクチャー戦略はカレンダーを使ってインプライドボラティリティ曲線を取引します。オプション市場は既知の高インパクトイベントと重なる満期日に向けてインプライドボラティリティを高く価格付けします。カレンダーイベント日付とオプション満期カレンダーを比較することで、トレーダーはミスプライスされたボラティリティを特定します。たとえば、高インパクトCPI発表が月次満期の2日前だが、インプライドボラティリティがイベントリスクを十分に織り込んでいない場合などです。Exnessカレンダーのエクスポート機能は、定量モデル向けに機械読み取り可能なイベントスケジュールを提供することでこの分析を支援します。
- カレンダーサイクル取引:繰り返しイベントシーケンスを中心とした体系的ポジショニング
- インターマーケットリードラグ:先行指標を使ってラグアセットを取引
- ボラティリティタームストラクチャー:予定イベント周辺のオプションIV取引
- 相関ブレイクダウン:カレンダー駆動の相関シフト監視
- キャリートレード調整:中央銀行会合前のレバレッジ削減
- 季節性パターン:繰り返しカレンダー日付異常の活用
相関ブレイクダウン戦略は、イベントサプライズがクロスペア関係をどう変えるかを監視します。リスクオフイベント(悪化した米国データ、地政学的ショック)では相関が1に収束し、すべてのリスクアセットが一緒に動きます。リスクオンイベント(強いデータ、ハト派政策)では相関が発散します。カレンダーは、過去にレジームシフトと関連したイベントをフラグすることで相関レジーム変化を予測するのに役立ちます。トレーダーはポートフォリオ構築を調整します。収束イベント前には相関ポジションを削減し、発散イベント前には分散を増やします。
地域取引セッション向けのカレンダーカスタマイズ
グローバルFXは24時間5日間稼働しますが、流動性とボラティリティはアジア(東京/シドニー)、欧州(ロンドン/フランクフルト)、米国(ニューヨーク)の3つの重なり合うセッションに集中します。Exnessカレンダーは、イベント監視を流動性条件に合わせるセッション認識カスタマイズをサポートします。ネイティブセッション中に発表されるイベント(アジア時間の日本データ、ロンドン時間の欧州データ、ニューヨーク時間の米国データ)は、現地参加者がアクティブなため最大の反応を生みます。同じイベントが時間外に発表される場合、初期反応は鈍く、関連セッションでキャッチアップすることが多いです。
アジアセッショントレーダーはJPY、AUD、NZD、CNY、SGDのイベントにフォーカスします。主要リリースには日銀政策決定、短観、東京CPI、オーストラリア雇用とRBA議事録、ニュージーランドGDPとRBNZ決定、中国PMIと貿易収支が含まれます。カレンダーのアジア太平洋プリセットは、アジアセッション通貨ペアを大きく動かさない欧州と米国のイベントノイズを減らします。ただし、主要米国イベント(FOMC、NFP)はグローバルUSD影響力があるため監視が必要です。
欧州セッショントレーダー(最高流動性ウィンドウ)はEUR、GBP、CHF、SEK、NOK、PLNのイベントを監視します。ECB決定、ユーロ圏CPIとPMI、英国雇用とBoE議事録、スイスSNB政策、スカンジナビア中央銀行会合が主導します。ロンドン-ニューヨーク重なり(13:00-17:00 GMT)でピーク流動性と最も効率的な価格発見が見られます。このウィンドウで発表されるイベント(通常、米国データが13:30または15:00 GMT)は最もクリーンなテクニカルフォロースルーを生みます。このセッションのカレンダーフィルターには欧州と高インパクト米国イベントの両方を含めるべきです。
横にスクロールしてすべての列を表示
| セッション | 主要通貨 | 主要イベント | 流動性プロファイル |
|---|---|---|---|
| アジア(00:00-08:00 GMT) | JPY、AUD、NZD、CNY | 日銀、RBA、RBNZ、中国PMI | 低め、レンジ相場 |
| 欧州(07:00-16:00 GMT) | EUR、GBP、CHF、SEK | ECB、BoE、ユーロ圏PMI/CPI | 高い、トレンド形成 |
| 米国(13:00-21:00 GMT) | USD、CAD、MXN | FOMC、NFP、CPI、FRB要人発言 | 最高、ボラティル |
| 重なり(13:00-16:00 GMT) | すべてのメジャー通貨 | 欧州+米国イベントの組み合わせ | ピーク効率 |
米国セッショントレーダーはUSD、CAD、MXNにフォーカスし、FOMC決定、非農業部門雇用者数、CPI/PCEインフレ、ISM製造業/サービス、FRB要人発言を監視します。カナダイベント(BoC決定、雇用、CPI)はしばしば米国リリースと重なり、USD/CADにボラティリティを生みます。メキシコペソはBanxico決定と米墨貿易データに反応します。ここでカレンダーのインパクトフィルターが必須です。米国高インパクトイベントが世界の注目を集めますが、米国データが混在する際は中インパクトカナダデータでもUSD/CADを大きく動かせます。
バックテストと分析のための過去データ活用
Exness経済カレンダーの過去データベースは、ニュースベース戦略の厳密なバックテストを可能にします。各イベントレコードはタイムスタンプ、実績値、予想値、前回値、改定値、インパクト分類を保存します。トレーダーはこのデータをPython、R、Excelでの定量分析用にエクスポートできます。一般的なバックテストには、乖離サイズ別の発表後5/15/60分間の平均ピップ変動測定、イベントタイプ別ストラドル収益性テスト、様々な乖離閾値でのフェード戦略勝率評価、予想誤差とその後のトレンド持続性の相関評価などがあります。
データ品質の考慮事項がバックテストの妥当性に影響します。カレンダーは改定値をフラグしますが、バックテストでは初回実績値(市場が反応した値)を使うか、改定実績値(より真実に近い経済像)を使うか決定する必要があります。反応戦略には初回実績値が正解です。市場はヘッドラインで取引するからです。ファンダメンタルポジショニング戦略には改定実績値が基礎トレンドをよりよく表すかもしれません。Exnessカレンダーは両方を提供し、戦略固有の選択を可能にします。サバイバーシップバイアスは最小限です。カレンダーは市場結果に関わらずすべての予定イベントを含むためです。
季節性分析はカレンダー構造に結びついた繰り返しパターンを明らかにします。特定の月は高インパクトイベントが集中します。3/6/9/12月は四半期GDP、中央銀行四半期予測、財政政策発表です。8月と12月は流動性低下でイベント反応が増幅されます。1月はポジションリバランシングフローがデータを上回ることが多いです。カレンダーの日付範囲エクスポートは、複数年での集計を可能にすることで季節性研究を支援します。統計的に有意な季節性エッジ(十分なサンプルでp < 0.05)を発見したトレーダーは、それを戦略フィルターとして組み込めます。
機械学習実践者は、カレンダーの構造化データをボラティリティ予測モデルの特徴量として使用できます。入力特徴量には:イベントタイプ、国、インパクトレベル、予想分散、前回サプライズ大きさ、前回中央銀行会合からの日数、現在のボラティリティレジームなど。ターゲット変数:1h/4h/1dホライズンでの実現ボラティリティ、方向性変動大きさ、ATR倍数超過確率など。カレンダーの年を通じた一貫したスキーマにより、特徴量エンジニアリングのドリフトなしでローリングウィンドウモデル訓練に適しています。
経済カレンダーを使ったモバイル取引
モバイルアクセスにより、カレンダーはデスクトップ計画ツールからリアルタイム取引コンパニオンへと変わります。Exnessモバイルアプリ(iOSとAndroid)はタッチ最適化コントロールでフルカレンダー機能を含みます。スワイプジェスチャーで日付移動、長押しでイベント展開、プルツーリフレッシュでデータ更新。プッシュ通知はアプリがバックグラウンドにあっても届き、画面を継続監視できないトレーダーにとって不可欠です。アプリは高速イベント時のクイックアクセスのため生体認証もサポートします。
モバイル固有機能が状況認識を高めます。今日ウィジェット(iOS)とホーム画面ウィジェット(Android)は、アプリを開かずに次回高インパクトイベントのカウントダウンタイマー付きで表示します。Apple Watchコンプリケーションはイベントカウントダウンとインパクトレベルを表示。Android Wearタイルも同様の一目情報を提供します。これらのパッシブディスプレイは、会議、通勤、ジム中など、高インパクトイベントが見逃されがちな瞬間にトレーダーを情報武装させます。
モバイルカレンダーはフィルタープリセット、アラート設定、表示設定をクラウド経由でデスクトップと同期します。一方のデバイスでの変更が数秒で伝播します。この同期はExness Webターミナルにも及びます。トレーダーはデスクトップでアラートを設定し、モバイルでプッシュを受け、ソフトウェアインストール不要であらゆるブラウザからWebターミナルで実行できます。シームレスなデバイス引き継ぎは、分析、監視、実行が複数のコンテキストで行われる現代の取引ワークフローを支援します。
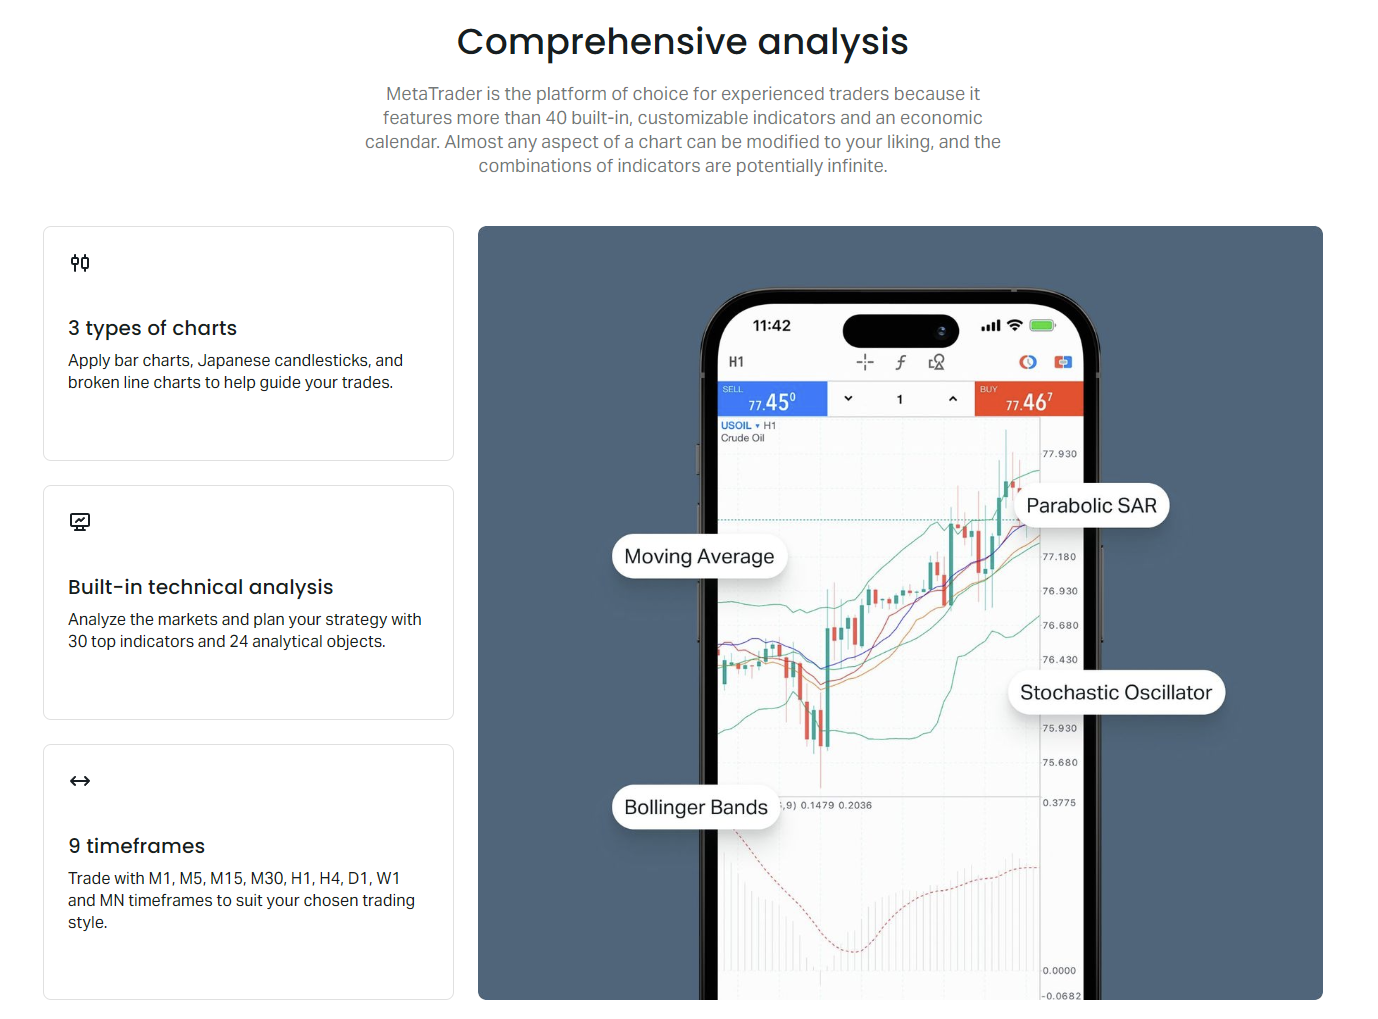
オフラインキャッシュにより接続断絶時もカレンダーにアクセスできます。アプリは予想値を含む今後7日分のイベントをオフライン表示用にキャッシュします。実績値は接続復旧時に自動更新されます。この機能は移動中やインターネットが不安定な地域で価値があります。トレーダーは既知のデッドゾーン(フライト、地下鉄、遠隔地)に入る前にカレンダーをリフレッシュし、キャッシュデータが予想オフライン期間をカバーすることを確認すべきです。
Exness経済カレンダーの最終評価
Exness経済カレンダーは、分析から実行へのパイプラインを効率化するブローカー固有の統合を備えたプロフェッショナルグレードのファンダメンタルデータを提供します。その強みはリアルタイムレイテンシ、プラットフォームネイティブアクセス、カスタマイズ可能なアラート、デバイス間同期にあります。Exnessクライアントにとって、外部カレンダー管理の摩擦を排除しつつ、本格的なニュースベース取引に十分な深度を提供します。過去データベース、改定追跡、エクスポート機能は裁量と体系の両アプローチを支援します。
BloombergやRefinitiv Eikonのようなターミナルベースソリューションと比較すると制限があります。過去深度は数十年ではなく約5-10年です。エキゾチック通貨カバレッジは包括的なグローバルカバレッジよりExness取引可能ペアを優先します。コミュニティ機能(予想投票、アナリストコメントスレッド、ユーザーセンチメント)はForex Factoryと比較して欠如または最小限です。ティックレベルの過去サプライズやナウキャスティングモデルを必要とするアルゴリズムトレーダーは補完データソースを必要とするかもしれません。しかし、大多数のリテールおよびプロフェッショナルFXトレーダーにとって、これらの制限が実践的意思決定を制約することは稀です。
カレンダーの最大の価値は、トレーダーが受動的監視から能動的統合へ進んだときに現れます。セッション固有フィルターの設定、戦略的アラートの設定、個人バックテスト用データエクスポート、カレンダーイベントとテクニカルレベルおよびセンチメントデータの組み合わせが複合エッジを生みます。各要素単独では限界改善ですが、ともに取引プラットフォームに組み込まれた一貫したファンダメンタルワークフローを形成します。この統合をマスターするために時間を投資するトレーダーは、回避可能なイベントリスク損失を減らし、より多くのニュース駆動型機会を獲得する傾向があります。
よくある質問
Exness経済カレンダーにアクセスするには?
カレンダーはExnessウェブサイト、Exness Webターミナル、MetaTrader 4/5プラットフォームのニュースターブ、iOSおよびAndroid用Exnessモバイルアプリからアクセスできます。
カレンダーは改定済み経済データを表示しますか?
はい、Exness経済カレンダーは改定を受ける指標について初回値と改定値の両方を表示し、データが更新された際に明確なフラグで示します。
特定の経済イベントにアラートを設定できますか?
はい、個別イベント、通貨、インパクトレベルに対してプッシュ通知、デスクトップアラート、プラットフォーム内バナーをカスタマイズ可能なタイミングで設定できます。
Exness経済カレンダーは無料で使えますか?
はい、カレンダーはデモ口座ユーザーを含むすべてのExness口座保有者が無料で利用できます。追加サブスクリプションは不要です。
カレンダーはどのタイムゾーンを使用しますか?
カレンダーはイベント時刻を自動的にあなたのローカルタイムゾーンまたはサーバー時間(GMT+2/GMT+3)に変換し、設定で手動上書きも可能です。
カレンダーデータを分析用にエクスポートできますか?
はい、カレンダーはCSVとJSON形式でのデータエクスポートをサポートし、オフライン分析、バックテスト、カスタムツールとの統合に利用できます。
カレンダーはすべてのグローバル経済イベントをカバーしていますか?
カレンダーはExnessで取引可能な通貨に焦点を当て、40以上の主要および新興経済国をカバーしています。エキゾチックまたはマイナー経済国のイベントはカバレッジが限定的な場合があります。