

Ferramentas de Negociação
Calendário Econômico da Exness: Guia Completo para Traders
Domine eventos que movem o mercado com dados em tempo real e alertas personalizáveis na plataforma da Exness.

Analista de Forex
Analista de Forex especializado em mercados cambiais, tendências de mercado, análise técnica e fundamental, fornecendo insights claros para ajudar traders a tomar decisões informadas.
O Calendário Econômico da Exness serve como um hub central para traders que precisam de informações oportunas sobre divulgações macroeconômicas, decisões de bancos centrais e desenvolvimentos geopolíticos que movem os mercados cambiais. Diferente de calendários genéricos encontrados em sites de notícias financeiras, esta ferramenta integra-se diretamente ao ecossistema de negociação da Exness, permitindo que usuários ajam com base nos dados sem trocar de plataforma. Entender como ler, filtrar e aplicar essas informações pode melhorar significativamente a tomada de decisão tanto para scalpers de curto prazo quanto para traders de posição de longo prazo.
Sumário
- Entendendo o Calendário Econômico da Exness
- Principais Recursos e Funcionalidades
- Navegando na Interface do Calendário
- Filtrando Eventos por Impacto e Moeda
- Integrando Dados do Calendário em Estratégias de Negociação
- Atualizações em Tempo Real e Configurações de Notificação
- Comparando o Calendário da Exness com Fontes Alternativas
- Dicas Práticas para Negociação Baseada em Notícias
- Gerenciamento de Risco Durante Eventos de Alto Impacto
- Estratégias Avançadas de Calendário para Traders Experientes
- Personalizando o Calendário para Sessões de Negociação Regionais
- Usando Dados Históricos para Backtesting e Análise
- Negociação Móvel com o Calendário Econômico
- Avaliação Final do Calendário Econômico da Exness
Calendários econômicos evoluíram de simples listas de datas para instrumentos analíticos sofisticados. A versão da Exness reflete essa evolução ao oferecer atualizações em tempo real, filtros de impacto personalizáveis, comparação de dados históricos e sistemas de alerta que notificam traders antes de eventos de alta volatilidade. Esses recursos importam porque os mercados forex modernos reagem em milissegundos a surpresas em relatórios de emprego, leituras de inflação ou declarações de política monetária. Traders que antecipam essas reações ganham vantagem sobre aqueles que dependem apenas de análise técnica.
Este guia explora todos os aspectos do Calendário Econômico da Exness, desde a navegação básica até a integração avançada de estratégia. Cobrimos como interpretar classificações de impacto, personalizar visualizações para pares de moedas específicos, configurar notificações push para divulgações críticas e combinar dados fundamentais com configurações técnicas. Seja você negociando pares principais como EURUSD durante reuniões do Banco Central Europeu ou cruzamentos exóticos durante divulgações de PIB de mercados emergentes, dominar este calendário transforma dados brutos em inteligência de negociação acionável.
As seções a seguir detalham cada componente sistematicamente. Começamos com a funcionalidade principal, passamos pela configuração prática, examinamos aplicações estratégicas e concluímos com considerações de gerenciamento de risco específicas para volatilidade impulsionada por notícias. Cada seção se baseia na anterior, criando um framework completo para incorporar a análise do calendário econômico nas rotinas diárias de negociação.
Entendendo o Calendário Econômico da Exness
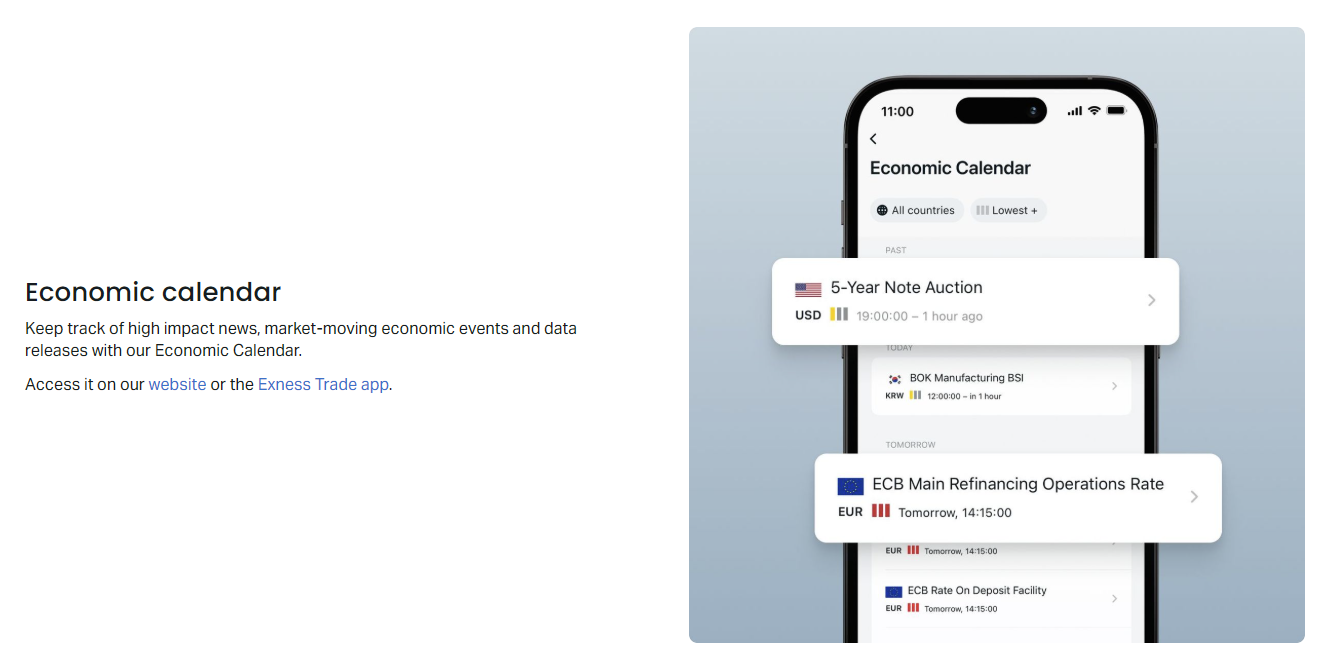
O Calendário Econômico da Exness agrega eventos econômicos programados de mais de 40 países, cobrindo grandes economias como Estados Unidos, Zona do Euro, Reino Unido, Japão, Canadá, Austrália e Suíça, além de mercados emergentes que influenciam pares de moedas regionais. Cada entrada de evento inclui o horário de divulgação no fuso horário local do trader, a moeda afetada, o nome do evento, valor anterior, previsão de consenso e resultado real uma vez publicado. Esse formato padronizado permite comparação rápida entre diferentes indicadores e períodos.
Eventos são categorizados por impacto de mercado esperado usando um sistema de três níveis: baixo, médio e alto. Eventos de alto impacto tipicamente incluem decisões de taxa de juros de bancos centrais, non-farm payrolls, divulgações de índice de preços ao consumidor, relatórios de produto interno bruto e pesquisas de índice de gerentes de compras. Essas divulgações frequentemente desencadeiam movimentos significativos de preço, spreads alargados e slippage aumentado. Eventos de médio impacto cobrem indicadores secundários como vendas no varejo, produção industrial e dados imobiliários. Eventos de baixo impacto incluem relatórios menos sensíveis ao mercado, como pesquisas de sentimento menores ou métricas secundárias do mercado de trabalho.
O calendário exibe dados em formato de tabela cronológica com indicadores de impacto coloridos. Vermelho tipicamente denota alto impacto, laranja para médio, e amarelo ou cinza para baixo. Resultados reais aparecem em verde quando superam as previsões, vermelho quando ficam abaixo, e preto quando correspondem às expectativas. Essa codificação visual permite varredura rápida durante sessões de negociação movimentadas quando múltiplos eventos são divulgados simultaneamente em diferentes fusos horários.
- Decisões de taxa e declarações de política de bancos centrais
- Relatórios de emprego incluindo non-farm payrolls e taxas de desemprego
- Métricas de inflação como CPI, PPI e variantes core
- Números de crescimento do PIB para períodos trimestrais e anuais
- Pesquisas PMI de manufatura e serviços
- Dados de vendas no varejo e gastos do consumidor
- Relatórios de balança comercial e conta corrente
- Índices de confiança do consumidor e empresarial
Além da lista padrão de eventos, o calendário fornece gráficos históricos para cada indicador, mostrando como resultados reais tenderam em relação às previsões ao longo de meses ou anos. Essa perspectiva histórica ajuda traders a identificar padrões — por exemplo, se um banco central específico consistentemente surpreende os mercados ou se certos indicadores tendem a ser revisados significativamente nos meses subsequentes. Tais insights informam dimensionamento de posição e parâmetros de risco antes de eventos conhecidos.
Principais Recursos e Funcionalidades
O Calendário Econômico da Exness se destaca através de vários recursos específicos da plataforma projetados para traders ativos. Feeds de dados em tempo real garantem que resultados reais apareçam dentro de segundos após divulgações oficiais, eliminando o atraso comum em calendários públicos gratuitos. Essa velocidade é mais importante durante eventos de alto impacto onde a descoberta de preço ocorre nos primeiros segundos. O calendário também se integra aos terminais de negociação da Exness, permitindo acesso com um clique a partir do MetaTrader 4, MetaTrader 5 e do Terminal Web da Exness sem sair da análise de gráficos.
Sistemas de alerta personalizáveis representam outro recurso crítico. Traders podem configurar notificações para eventos específicos, moedas ou níveis de impacto. Alertas disparam em intervalos definidos pelo usuário — por exemplo, 15 minutos antes de uma decisão de taxa do Federal Reserve ou 5 minutos antes de um relatório de inflação do Banco da Inglaterra. Notificações aparecem como alertas push em dispositivos móveis, pop-ups no desktop ou dentro da própria plataforma de negociação. Isso garante que traders nunca percam divulgações críticas mesmo quando focados em outras tarefas de análise.
O calendário suporta múltiplas configurações de fuso horário, convertendo automaticamente horários de eventos para a configuração local do trader ou para o horário do servidor (GMT+2/GMT+3 dependendo do horário de verão). Isso elimina erros de conversão que causam eventos perdidos. Além disso, usuários podem filtrar por país, moeda, nível de impacto e intervalo de datas, criando visualizações personalizadas que correspondem ao seu foco de negociação. Um day trader especializado em pares GBP pode exibir apenas eventos de alto e médio impacto do Reino Unido, enquanto um swing trader monitorando tendências macro globais pode habilitar divulgações de todas as grandes economias.
- Resultados reais em tempo real dentro de segundos da divulgação
- Integração com MT4, MT5 e Terminal Web da Exness
- Notificações push e na plataforma personalizáveis
- Conversão automática de fuso horário para horário local ou do servidor
- Filtragem multidimensional por país, moeda, impacto
- Gráficos históricos com visualização de previsão vs real
- Rastreamento de revisões para dados divulgados anteriormente
- Funcionalidade de exportação para análise offline
Um recurso avançado notável é o rastreador de revisões. Muitos indicadores econômicos passam por revisões nos meses subsequentes — por exemplo, non-farm payrolls dos EUA são revisados duas vezes após a divulgação inicial. O calendário da Exness sinaliza valores revisados e exibe tanto os números originais quanto os atualizados, ajudando traders a avaliar se as reações do mercado às divulgações iniciais foram justificadas ou baseadas em dados posteriormente corrigidos. Esse recurso suporta backtesting mais preciso de estratégias baseadas em notícias.
Navegando na Interface do Calendário
A interface do calendário abre com uma visualização padrão mostrando eventos da semana atual em todas as grandes economias. A barra de ferramentas superior contém controles de navegação de data — botões de semana anterior/próxima, um seletor de data para saltar para períodos específicos e um botão de hoje para retorno rápido. Abaixo da barra de ferramentas, painéis de filtro permitem seleção por caixas de seleção de países, menus suspensos de moedas, alternadores de nível de impacto e um campo de busca para encontrar indicadores específicos por nome. A área principal de exibição apresenta eventos em uma tabela responsiva que ajusta a visibilidade das colunas com base na largura da tela.
Cada linha de evento expande ao clicar para revelar informações detalhadas incluindo a definição do indicador, agência fonte, metodologia de cálculo e gráfico histórico. A expansão também mostra a distribuição da previsão de consenso quando disponível — não apenas a previsão mediana, mas o intervalo de estimativas dos analistas. Essa distribuição revela incerteza do mercado; um intervalo amplo sugere desacordo entre economistas e potencial para surpresas maiores. A visualização detalhada também linka para artigos de notícias relacionados e comentários de analistas da Exness quando disponíveis.
Usuários móveis acessam uma versão simplificada otimizada para telas menores. A interface móvel recolhe painéis de filtro em uma gaveta deslizante, usa gestos de deslizar para navegação de data e prioriza eventos de alto impacto no topo de cada dia. Configurações de notificação push são acessíveis a partir de um menu dedicado. Apesar do layout compacto, toda a funcionalidade principal permanece disponível, incluindo expansão de eventos, gráficos históricos e configuração de alertas.
Atalhos de teclado aumentam a eficiência para usuários avançados de desktop. Teclas de seta navegam entre eventos, Enter expande detalhes, Escape recolhe, e teclas numéricas 1-3 filtram por nível de impacto. Esses atalhos permitem varredura rápida durante sessões de notícias de alta velocidade como a primeira sexta-feira de cada mês quando dados de emprego dos EUA, empregos canadenses e divulgações de PMI europeu se agrupam em poucas horas. Traders que dominam esses atalhos ganham segundos preciosos ao avaliar divulgações simultâneas.
Filtrando Eventos por Impacto e Moeda
Filtragem eficaz transforma o calendário de um despejo de dados avassalador em uma ferramenta de suporte à decisão focada. O filtro de impacto opera em três níveis, mas traders experientes frequentemente personalizam ainda mais criando predefinições de filtro salvas. Uma predefinição para negociação na sessão asiática pode incluir apenas eventos de alto impacto de JPY, AUD, NZD e CNY. Uma predefinição para sessão europeia adiciona EUR, GBP, CHF e SEK. Uma predefinição para sessão americana foca em USD, CAD e MXN. Essas predefinições alternam com um clique conforme as sessões de negociação transitam.
Filtragem baseada em moeda funciona no nível do par em vez do nível de moeda individual. Selecionar EURUSD exibe eventos para tanto EUR quanto USD, enquanto selecionar EURJPY mostra eventos de EUR e JPY. Essa abordagem centrada no par alinha-se com como traders de forex realmente analisam mercados — eles se importam com o diferencial entre duas economias, não com pontos de dados isolados. O calendário também suporta filtragem cruzada: selecionar múltiplos pares simultaneamente mostra a união de eventos relevantes, útil para análise de correlação ou estratégias de cesta.
Filtros avançados incluem seleção de categoria de evento (emprego, inflação, crescimento, política monetária, sentimento) e tags de expectativa de volatilidade. Alguns eventos carregam previsões de volatilidade implícita derivadas de mercados de opções, indicando quanto o mercado espera que os preços se movam. Traders podem filtrar para eventos com volatilidade implícita acima de um limite, focando apenas em divulgações propensas a gerar movimentos negociáveis. Esse recurso conecta dados fundamentais do calendário com inteligência do mercado de opções.
Role horizontalmente para ver todas as colunas
| Estilo de Negociação | Moedas | Níveis de Impacto | Categorias de Evento |
|---|---|---|---|
| Scalper (Sessão Asiática) | JPY, AUD, NZD | Alto, Médio | Política Monetária, Emprego, Inflação |
| Day Trader (Sessão de Londres) | EUR, GBP, CHF | Alto, Médio | Todas as Categorias |
| Swing Trader (Macro Global) | Todas as Principais | Apenas Alto | Política Monetária, PIB, Inflação |
| Especialista em Notícias (Event-Driven) | Específico do Evento | Apenas Alto | Decisões de Bancos Centrais, NFP, CPI |
Configurações de filtro salvas persistem entre sessões e dispositivos quando logado em uma conta Exness. Essa sincronização significa que um trader pode configurar filtros no desktop, então abrir o app móvel durante o deslocamento com visualizações idênticas. O calendário também suporta compartilhamento de predefinições de filtro via URL, permitindo que equipes ou grupos de sinais padronizem seu monitoramento de eventos. Para educadores e mentores, isso simplifica guiar estudantes para eventos relevantes para módulos específicos do currículo.
Integrando Dados do Calendário em Estratégias de Negociação
A transição da consciência do calendário para integração de estratégia requer abordagens sistemáticas. Três metodologias primárias dominam: evitação, posicionamento e reação. Estratégias de evitação reduzem exposição antes de eventos de alto impacto — fechando posições, alargando stops ou reduzindo alavancagem. Estratégias de posicionamento fazem apostas direcionais baseadas em análise de previsão, tendências históricas ou posicionamento de sentimento. Estratégias de reação aguardam a divulgação real, então negociam a ação de preço imediata usando regras de entrada predefinidas. Cada abordagem se adequa a diferentes tolerâncias a risco e horizontes de tempo.
Evitação representa a integração mais conservadora. Traders usando este método tratam o calendário como um calendário de risco, identificando períodos quando a vantagem estatística degrada devido a volatilidade imprevisível. Regras comuns incluem: sem novas posições 30 minutos antes de eventos de alto impacto, fechar posições existentes 15 minutos antes se ainda não lucrativas, e evitar manter posições durante decisões de taxa de bancos centrais a menos que esteja especificamente negociando o evento. Esta abordagem preserva capital durante períodos onde padrões técnicos frequentemente falham devido a sobreposições fundamentais.
Estratégias de posicionamento requerem análise fundamental mais profunda. Traders comparam previsões de consenso contra seus próprios modelos, fontes de dados alternativas ou indicadores contrários. Por exemplo, se o consenso do CPI espera 3,2% mas indicadores antecedentes como preços de commodities, pesquisas de cadeia de suprimentos e tendências de aluguel sugerem 3,5%, um trader pode se posicionar para uma surpresa de alta comprando a moeda antes da divulgação. Esta abordagem carrega risco de evento — se o real corresponder ao consenso, a negociação posicionada pode reverter fortemente conforme especuladores decepcionados saem.
- Posicionamento pré-evento baseado em análise de desvio de previsão
- Ordens straddle delimitando preço atual antes de divulgações de alto impacto
- Estratégias de fade negociando reversões do pico inicial após divulgação de dados
- Entradas de continuação de tendência em pullbacks após movimentos direcionais
- Jogos de correlação usando eventos do calendário em um par para negociar outro
- Negociações de expansão de volatilidade usando opções ou dimensionamento de posição reduzido
Estratégias de reação dominam entre traders de curto prazo. Estas dependem de velocidade de interpretação e execução. O feed de resultados reais em tempo real do calendário da Exness alimenta diretamente este fluxo de trabalho — assim que o número sai, o trader compara real vs previsão vs anterior, avalia magnitude do desvio e executa regras pré-planejadas. Por exemplo: se NFP exceder previsão em >50k, comprar USDJPY no gráfico de 1 minuto na quebra da máxima pré-divulgação com stop de 10 pips. Tais regras devem ser testadas em backtest e paper trading antes de implantação real.

Atualizações em Tempo Real e Configurações de Notificação
Desempenho em tempo real distingue calendários profissionais de alternativas gratuitas. O Calendário Econômico da Exness conecta-se a feeds de dados de nível institucional que recebem divulgações diretamente de agências estatísticas governamentais e bancos centrais via linhas dedicadas. Isso elimina o atraso de 1-5 segundos típico de feeds de varejo agregados. Durante eventos como decisões do FOMC onde algoritmos executam milhares de ordens por milissegundo, até vantagens sub-segundo se acumulam na entrada de posição, colocação de stop e tomada de lucro parcial.
Configuração de notificação ocorre em três camadas. Configurações globais controlam comportamento padrão — som, vibração, popup no desktop, banner na plataforma. Substituições por evento permitem personalização para divulgações específicas de alta prioridade. Por exemplo, um trader pode querer notificações silenciosas para PMI europeu de médio impacto mas alertas altos com sons personalizados para decisões de taxa do FOMC. Regras baseadas em tempo adicionam outra dimensão: suprimir todas as notificações durante horas de sono exceto para eventos críticos definidos pelo usuário como intervenções surpresa de bancos centrais.
O calendário suporta integração webhook para traders algorítmicos. Webhooks enviam dados de evento — timestamp, moeda, real, previsão, anterior, impacto — para endpoints personalizados em formato JSON. Isso permite sistemas automatizados ajustarem parâmetros de risco, zerarem posições ou dispararem algoritmos de entrada sem intervenção humana. Payloads de webhook incluem IDs únicos de evento para desduplicação e flags de revisão para dados corrigidos. Documentação e sandboxes de teste estão disponíveis no portal de desenvolvedores da Exness.
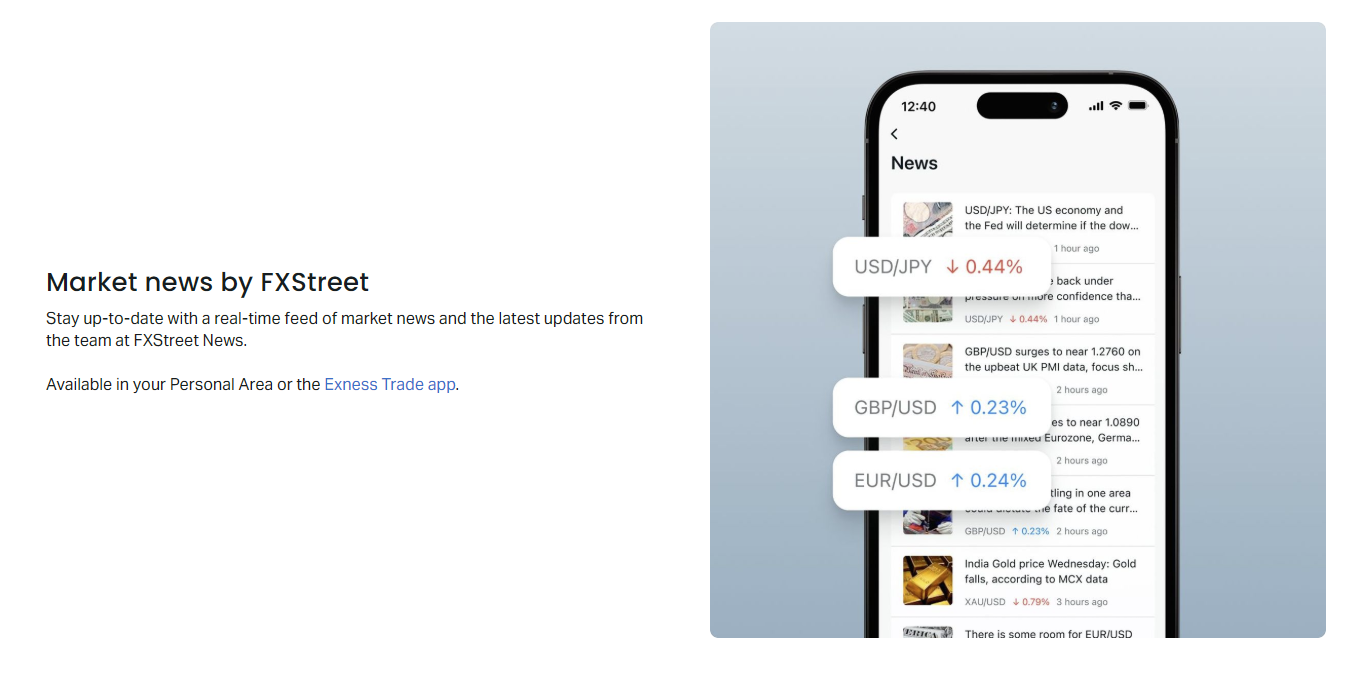
Notificações push móveis usam Firebase Cloud Messaging (Android) e Apple Push Notification Service (iOS) com flags de entrega de alta prioridade. Testes mostram latência média de entrega abaixo de 200ms do push do servidor à exibição no dispositivo. Traders podem verificar confiabilidade de notificação usando a função de teste integrada que envia um alerta de amostra. O app móvel também suporta exibição de complicação no Apple Watch e Android Wear, mostrando contagem regressiva do próximo evento de alto impacto sem desbloquear o telefone.
Comparando o Calendário da Exness com Fontes Alternativas
Traders frequentemente questionam se calendários fornecidos por corretoras correspondem a fontes independentes como Forex Factory, Investing.com ou terminais Bloomberg. O calendário da Exness obtém dados dos mesmos provedores primários — escritórios estatísticos nacionais, bancos centrais e redistribuidores licenciados como Thomson Reuters e Bloomberg. A diferença está na latência de entrega, profundidade de integração e conjunto de recursos, não na precisão dos dados brutos. Todos os calendários respeitáveis mostram valores idênticos de anterior, previsão e real para indicadores principais porque originam-se de divulgações oficiais idênticas.
Comparação de latência favorece calendários de corretoras integrados. Sites independentes adicionam saltos de rede: provedor de dados → servidor do site → CDN → navegador do usuário. Dados do calendário da Exness viajam: provedor de dados → rede interna da Exness → plataforma de negociação. Este caminho mais curto tipicamente economiza 200-800ms. Para traders manuais, essa diferença raramente muda resultados. Para sistemas algorítmicos executando em picos de divulgação, pode determinar qualidade de preenchimento. O Terminal Web da Exness e app móvel mantêm este caminho de baixa latência sem exigir instalação de software local.
Comparação de recursos revela trade-offs. Calendários independentes frequentemente oferecem bancos de dados históricos mais extensos (20+ anos vs 5-10 anos), cobertura de países mais exóticos e recursos de comunidade como enquetes de previsão e tópicos de comentários. O calendário da Exness contrapõe com integração de plataforma, negociação com um clique a partir da visualização do evento, alertas conscientes de posição (notificar apenas se mantendo posições relevantes) e configurações sincronizadas entre dispositivos. Traders usando múltiplas corretoras podem preferir calendários independentes para monitoramento unificado; traders de corretora única se beneficiam de integração mais profunda.
Role horizontalmente para ver todas as colunas
| Recurso | Calendário da Exness | Forex Factory | Investing.com | Terminal Bloomberg |
|---|---|---|---|---|
| Latência de Dados | Sub-segundo | 1-3 segundos | 2-5 segundos | Tempo real |
| Integração de Plataforma | Nativo MT4/MT5/Web | Nenhuma | API Limitada | API Completa |
| Profundidade Histórica | 5-10 anos | 15+ anos | 20+ anos | 30+ anos |
| Alertas Personalizados | Avançado (webhook, móvel) | Email/push básico | Email/push | Programável |
| Custo | Grátis com conta | Grátis | Grátis/Premium | $24k+/ano |
Uma abordagem prática usa o calendário da Exness como ferramenta primária de execução enquanto mantém um calendário independente aberto para recursos suplementares — pesquisa histórica, sentimento da comunidade ou cobertura de moedas exóticas. Essa redundância também protege contra raras interrupções de feed. Durante eventos maiores como eleições nos EUA ou anúncios de políticas pandêmicas, ter múltiplas fontes confirmadas previne decisões de ponto único de falha.
Dicas Práticas para Negociação Baseada em Notícias
Negociação baseada em notícias exige disciplina que difere de seguir tendências técnicas. O calendário fornece o cronograma, mas a qualidade de execução determina a lucratividade. Preparação começa na noite anterior ou pela manhã das sessões de negociação. Revise todos os eventos de alto e médio impacto para as moedas ativas da sessão. Anote previsões de consenso, valores anteriores e quaisquer revisões. Identifique eventos com risco assimétrico — onde uma surpresa em uma direção provavelmente move o preço mais que uma surpresa na direção oposta devido a posicionamento ou implicações de política.
Rotina pré-evento deve incluir verificação de posicionamento atual via relatórios de compromisso de traders (para mercados futuros) ou indicadores de sentimento da corretora. Se 80% dos traders de varejo estão comprados em EURUSD antes da decisão do BCE, uma surpresa hawkish pode gerar alta limitada conforme comprados realizam lucro, enquanto uma surpresa dovish poderia cascatar stops. A plataforma da Exness fornece dados de sentimento do cliente para pares principais, acessíveis diretamente da visualização de detalhes do evento do calendário. Este contexto transforma dados brutos em vantagem probabilística.
- Revisar eventos da próxima sessão durante fechamento da sessão anterior
- Verificar posicionamento de sentimento para pares afetados
- Identificar níveis técnicos chave próximos ao preço atual
- Configurar alertas 30 e 10 minutos antes de eventos de alto impacto
- Preparar templates de ordem para entradas straddle ou breakout
- Definir risco máximo por evento como porcentagem do patrimônio
- Planejar critérios de reentrada pós-evento se stopado
Durante o evento, resista à vontade de perseguir o pico inicial. Provisão de liquidez algorítmica frequentemente cria reversões acentuadas nos primeiros 30-60 segundos conforme market makers hedgeiam inventário. Aguarde o fechamento do candle de 1 minuto ou 5 minutos para confirmar direção. Use a magnitude do desvio real vs previsão do calendário para avaliar potencial de follow-through. Desvios excedendo 2 desvios padrão de erros de previsão históricos frequentemente produzem movimentos sustentados; surpresas menores frequentemente revertem conforme traders de ruído saem.
Análise pós-evento completa o ciclo. Registre resultado real, reação inicial, follow-through de 15 minutos e resultado do fechamento da sessão. Marque negociações com nome do evento e tamanho do desvio. Ao longo de 50+ eventos, padrões emergem — certos indicadores consistentemente tendenciam após divulgação, outros confiavelmente revertem. Este banco de dados pessoal torna-se mais valioso que qualquer backtest genérico porque reflete sua execução específica, condições da corretora e foco de moeda. A função de exportação do calendário da Exness facilita este fluxo de trabalho de journaling.
Gerenciamento de Risco Durante Eventos de Alto Impacto
Gerenciamento de risco durante eventos programados de alto impacto requer regras explícitas que substituem planos normais de negociação. O calendário identifica quando essas regras ativam. Parâmetros de risco padrão — 1-2% por negociação, distâncias de stop fixas, dimensionamento normal de posição — assumem distribuições de volatilidade relativamente estáveis. Divulgações econômicas violam essas suposições, produzindo distribuições de retorno de cauda gorda onde movimentos de 5-desvios-padrão ocorrem regularmente. Traders que falham em ajustar parâmetros de risco para janelas de eventos conhecidas expõem contas a risco de ruína.
Três frameworks de ajuste de risco abordam este desafio. O framework de redução escala tamanho de posição inversamente ao impacto do evento: 50% do tamanho normal para médio impacto, 25% para alto impacto, 0% para eventos extremos (decisões do FOMC, BCE, BOJ). O framework de evitação elimina exposição inteiramente durante janelas definidas — zerado 15 minutos antes a 30 minutos após divulgações de alto impacto. O framework de hedge mantém posições centrais mas adiciona opções compensatórias ou pares correlacionados para neutralizar risco direcional do evento. Cada framework se adequa a diferentes tamanhos de conta, estratégias e perfis psicológicos.
Alargamento de spread e slippage representam riscos ocultos durante eventos. O calendário da Exness não pode prever expansão exata de spread, mas análise histórica mostra multiplicadores típicos: 2-3x normal para médio impacto, 5-10x para alto impacto, 20-50x para ações surpresa de bancos centrais. Ordens de stop podem preencher significativamente além dos níveis pretendidos. Traders usando stops mentais em vez de stops rígidos enfrentam risco de execução adicional durante congelamentos de plataforma ou problemas de conectividade. A integração do calendário com estatísticas de execução da Exness ajuda a quantificar esses custos retrospectivamente.
Tipo de conta influencia exposição a risco de evento. Contas Standard e Standard Cent da Exness usam execução de mercado com spreads variáveis que alargam significativamente durante notícias. Contas profissionais (Raw Spread, Zero, Pro) oferecem spreads baselines mais apertados mas ainda experimentam alargamento. Estrutura de comissão da conta Zero significa que spreads mais amplos aumentam diretamente o custo de ida e volta. Traders em contas swap-free devem notar que manter posições através do rollover de quarta-feira durante semanas de eventos carrega cobranças de swap triplo independentemente dos resultados das notícias.
Estratégias Avançadas de Calendário para Traders Experientes
Traders experientes vão além da negociação de evento único para estratégias de portfólio baseadas no calendário. Uma abordagem negocia o próprio ciclo do calendário — posicionamento sistemático antes de sequências de eventos recorrentes. Por exemplo, o ciclo mensal de emprego (ADP quarta-feira, Jobless Claims quinta-feira, NFP sexta-feira) cria padrões de volatilidade previsíveis. Análise histórica mostra USD tende a fortalecer antes do NFP independentemente do resultado devido a fluxos de hedge, então reverter pós-divulgação. Uma estratégia sistemática pode comprar USDJPY segunda-quinta, reduzir sexta de manhã e zerar na divulgação do NFP.
Estratégias intermercado de calendário exploram relações lead-lag entre divulgações econômicas e classes de ativos. Dados de estoque de petróleo (quarta-feira 10:30 ET) frequentemente lideram pares CAD e ações do setor de energia. PMI chinês (mensal, frequentemente fim de semana) lidera AUD e moedas de commodities na abertura de segunda. PMIs flash europeus (mensal, ~20º) lideram cruzamentos EUR e futuros DAX. Traders monitorando o calendário da Exness para esses indicadores antecedentes posicionam em mercados defasados antes da multidão reagir. Isso requer manter watchlists de relações cross-asset e seus tempos de liderança típicos.
Estratégias de estrutura a termo de volatilidade usam o calendário para negociar curvas de volatilidade implícita. Mercados de opções precificam volatilidade implícita elevada para datas de expiração coincidindo com eventos de alto impacto conhecidos. Comparando datas de eventos do calendário com calendários de expiração de opções, traders identificam volatilidade mal precificada — por exemplo, quando uma divulgação de CPI de alto impacto cai dois dias antes da expiração mensal mas a volatilidade implícita não precificou totalmente o risco do evento. A função de exportação do calendário da Exness facilita esta análise fornecendo cronogramas de eventos legíveis por máquina para modelos quantitativos.
- Negociação de ciclo do calendário: posicionamento sistemático em torno de sequências de eventos recorrentes
- Lead-lag intermercado: usando indicadores antecedentes para negociar ativos defasados
- Estrutura a termo de volatilidade: negociando IV de opções em torno de eventos programados
- Quebra de correlação: monitorando mudanças de correlação impulsionadas pelo calendário
- Ajuste de carry trade: reduzindo alavancagem antes de reuniões de bancos centrais
- Padrões sazonais: explorando anomalias recorrentes de datas do calendário
Estratégias de quebra de correlação monitoram como surpresas de eventos alteram relações cross-pair. Durante eventos de risk-off (dados ruins dos EUA, choques geopolíticos), correlações convergem para 1 — todos ativos de risco movem juntos. Durante eventos de risk-on (dados fortes, política dovish), correlações divergem. O calendário ajuda a antecipar mudanças de regime de correlação sinalizando eventos historicamente associados a mudanças de regime. Traders então ajustam construção de portfólio — reduzindo posições correlacionadas antes de eventos de convergência, aumentando diversificação antes de eventos de divergência.
Personalizando o Calendário para Sessões de Negociação Regionais
Forex global opera 24/5 mas liquidez e volatilidade concentram-se em três sessões sobrepostas: Asiática (Tóquio/Sydney), Europeia (Londres/Frankfurt) e Americana (Nova York). O calendário da Exness suporta personalização consciente de sessão que alinha monitoramento de eventos com condições de liquidez. Eventos divulgados durante sua sessão nativa — dados japoneses durante horas asiáticas, dados europeus durante horas de Londres, dados dos EUA durante horas de Nova York — geram reação máxima porque participantes locais estão ativos. Mesmos eventos divulgados fora de horário frequentemente produzem movimentos iniciais mudos seguidos de recuperação durante a sessão relevante.
Traders da sessão asiática focam em eventos de JPY, AUD, NZD, CNY e SGD. Principais divulgações incluem decisões de política do Banco do Japão, pesquisa Tankan, CPI de Tóquio, emprego australiano e atas do RBA, PIB da Nova Zelândia e decisões do RBNZ, PMI e balança comercial chinesa. A predefinição de filtro de país do calendário para Ásia-Pacífico reduz ruído de eventos europeus e americanos que não moverão significativamente pares da sessão asiática. No entanto, maiores eventos dos EUA (FOMC, NFP) ainda merecem monitoramento devido à influência global do USD.
Traders da sessão europeia — a janela de maior liquidez — monitoram eventos de EUR, GBP, CHF, SEK, NOK e PLN. Decisões do BCE, CPI e PMI da Zona do Euro, emprego do Reino Unido e atas do BoE, política do SNB suíço e reuniões de bancos centrais escandinavos dominam. A sobreposição Londres-Nova York (13:00-17:00 GMT) vê liquidez de pico e descoberta de preço mais eficiente. Eventos divulgados durante esta janela — tipicamente dados dos EUA às 13:30 ou 15:00 GMT — produzem follow-through técnico mais limpo. Filtros de calendário para esta sessão devem incluir tanto eventos europeus quanto de alto impacto dos EUA.
Role horizontalmente para ver todas as colunas
| Sessão | Moedas Principais | Eventos-Chave | Perfil de Liquidez |
|---|---|---|---|
| Asiática (00:00-08:00 GMT) | JPY, AUD, NZD, CNY | BoJ, RBA, RBNZ, PMI China | Menor, lateralizada |
| Europeia (07:00-16:00 GMT) | EUR, GBP, CHF, SEK | BCE, BoE, PMI/CPI Zona do Euro | Alta, tendencial |
| Americana (13:00-21:00 GMT) | USD, CAD, MXN | FOMC, NFP, CPI, Falas do Fed | Máxima, volátil |
| Sobreposição (13:00-16:00 GMT) | Todas as Principais | Eventos Europeus + EUA Combinados | Eficiência de Pico |
Traders da sessão americana focam em USD, CAD e MXN com decisões do FOMC, non-farm payrolls, inflação CPI/PCE, ISM manufatura/serviços e comentários de membros do Fed. Eventos canadenses (decisões do BoC, emprego, CPI) frequentemente coincidem com divulgações dos EUA, criando volatilidade em cruzamentos USDCAD. Peso mexicano reage a decisões do Banxico e dados de comércio EUA-México. O filtro de impacto do calendário prova-se essencial aqui — eventos de alto impacto dos EUA dominam atenção global, mas dados canadenses de médio impacto podem mover USDCAD significativamente quando dados dos EUA são mistos.
Usando Dados Históricos para Backtesting e Análise
O banco de dados histórico do Calendário Econômico da Exness permite backtesting rigoroso de estratégias baseadas em notícias. Cada registro de evento armazena timestamp, real, previsão, anterior, valores revisados e classificação de impacto. Traders podem exportar esses dados para análise quantitativa em Python, R ou Excel. Backtests comuns incluem: medir movimento médio em pips nos primeiros 5/15/60 minutos pós-divulgação por tamanho de desvio, testar lucratividade de straddle entre tipos de evento, avaliar taxas de acerto de estratégias de fade em vários limiares de desvio e avaliar correlação entre erros de previsão e persistência de tendência subsequente.
Considerações de qualidade de dados afetam validade do backtest. O calendário sinaliza valores revisados, mas backtests devem decidir se usam real inicial (pelo qual mercados reagiram) ou real revisado (imagem econômica mais verdadeira). Para estratégias de reação, real inicial está correto — mercados negociam o headline. Para estratégias de posicionamento fundamental, real revisado pode representar melhor tendências subjacentes. O calendário da Exness fornece ambos, permitindo seleção específica da estratégia. Viés de sobrevivência é mínimo já que o calendário inclui todos eventos programados independentemente do resultado de mercado.
Análise sazonal revela padrões recorrentes ligados à estrutura do calendário. Certos meses concentram eventos de alto impacto — março/junho/setembro/dezembro para PIB trimestral, previsões trimestrais de bancos centrais e anúncios de política fiscal. Agosto e dezembro apresentam liquidez reduzida amplificando reações a eventos. Janeiro frequentemente vê fluxos de rebalanceamento de posição sobrepondo dados. A exportação de intervalo de datas do calendário suporta estudos sazonais permitindo agregação entre anos. Traders descobrindo vantagens sazonais estatisticamente significativas (p < 0,05 com amostra suficiente) podem incorporá-las como filtros de estratégia.
Praticantes de machine learning podem usar os dados estruturados do calendário como features para modelos de previsão de volatilidade. Features de entrada incluem: tipo de evento, país, nível de impacto, dispersão de previsão, magnitude de surpresa anterior, dias desde última reunião de banco central e regime de volatilidade atual. Variáveis alvo: volatilidade realizada em horizontes 1h/4h/1d, magnitude de movimento direcional ou probabilidade de exceder múltiplos de ATR. O esquema consistente do calendário entre anos o torna adequado para treinamento de modelo em janela rolante sem drift de engenharia de features.
Negociação Móvel com o Calendário Econômico
Acesso móvel transforma o calendário de uma ferramenta de planejamento desktop em um companheiro de negociação em tempo real. O app móvel da Exness (iOS e Android) inclui funcionalidade completa do calendário com controles otimizados para toque. Gestos de deslizar navegam datas, pressionar longamente expande eventos, puxar para atualizar atualiza dados. Notificações push chegam mesmo quando o app está em segundo plano, crítico para traders que não podem monitorar telas continuamente. O app também suporta autenticação biométrica para acesso rápido durante eventos de movimento rápido.
Recursos específicos para móvel aumentam consciência situacional. O widget today (iOS) e widget de tela inicial (Android) exibem próximo evento de alto impacto com temporizador de contagem regressiva sem abrir o app. Complicação do Apple Watch mostra contagem regressiva do evento e nível de impacto. Tiles do Android Wear fornecem informação similar visível de relance. Estas exibições passivas mantêm traders informados durante reuniões, deslocamentos ou sessões de academia — momentos quando eventos de alto impacto poderiam pegá-los desprevenidos.
O calendário móvel sincroniza predefinições de filtro, configurações de alerta e preferências de exibição com desktop via configurações na nuvem. Mudanças feitas em um dispositivo propagam em segundos. Esta sincronização estende-se ao Terminal Web da Exness — um trader pode configurar alertas no desktop, receber push no móvel e executar no Terminal Web de qualquer navegador sem instalação de software. A transição perfeita entre dispositivos suporta fluxos de trabalho modernos de negociação onde análise, monitoramento e execução ocorrem em múltiplos contextos.
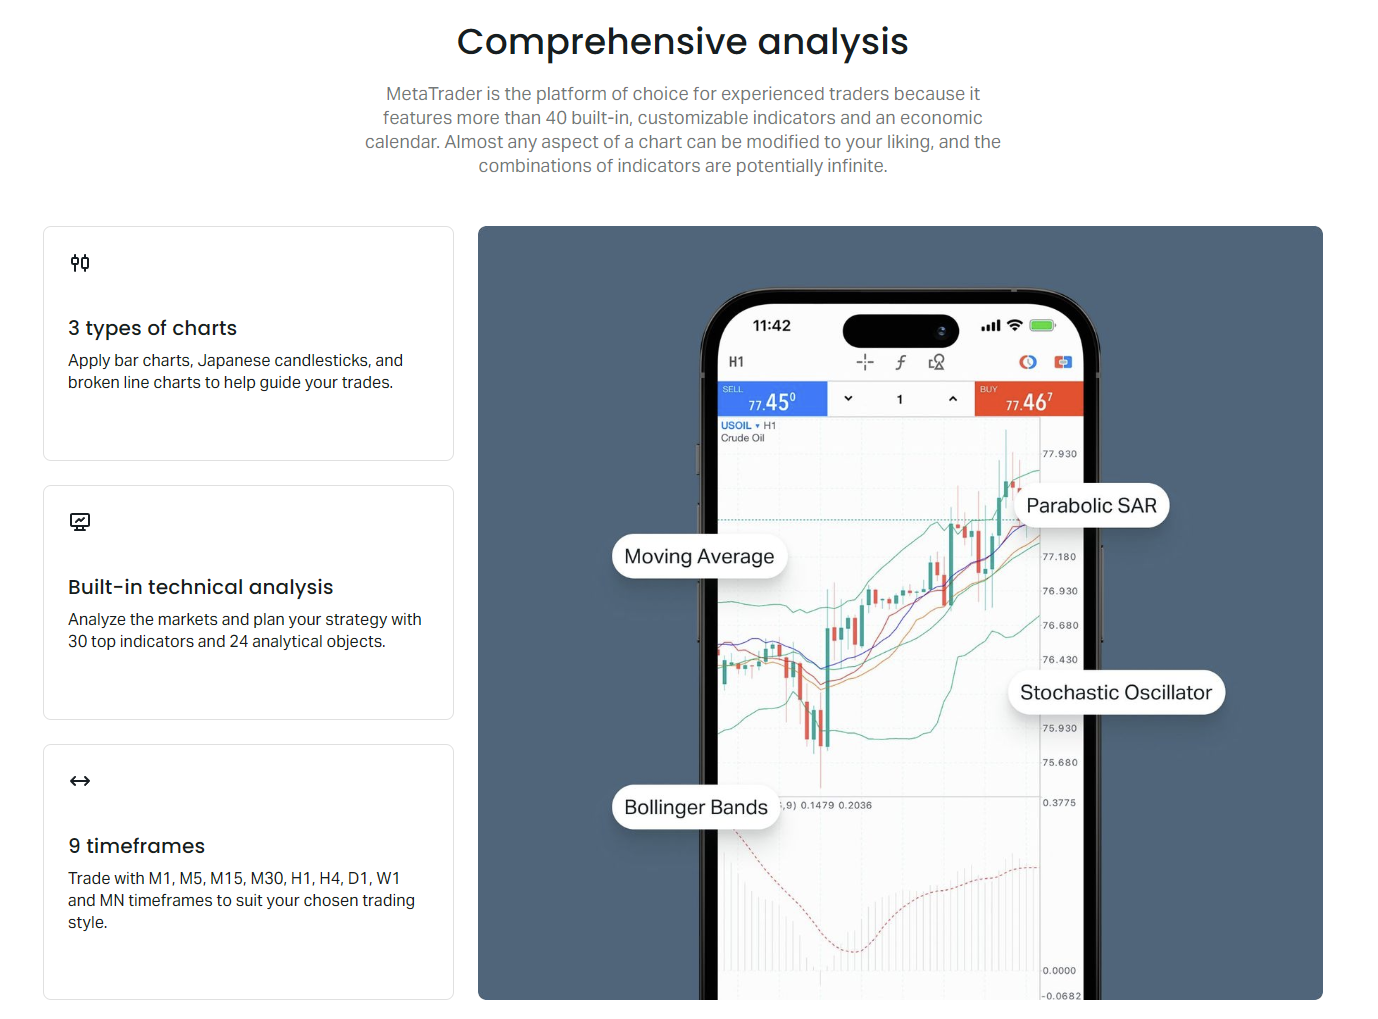
Cache offline garante acesso ao calendário durante interrupções de conectividade. O app faz cache dos próximos 7 dias de eventos (incluindo previsões) para visualização offline. Resultados reais atualizam automaticamente quando conectividade restaura. Este recurso prova-se valioso durante viagens ou em regiões com internet instável. Traders devem atualizar o calendário antes de entrar em zonas mortas conhecidas (voos, metrôs, áreas remotas) para garantir que dados em cache cubram o período offline esperado.
Avaliação Final do Calendário Econômico da Exness
O Calendário Econômico da Exness entrega dados fundamentais de nível profissional com integração específica da corretora que simplifica o pipeline análise-para-execução. Seus pontos fortes estão na latência em tempo real, acesso nativo da plataforma, alertas personalizáveis e sincronização entre dispositivos. Para clientes da Exness, elimina o atrito de gerenciamento de calendário externo enquanto fornece profundidade suficiente para negociação séria baseada em notícias. O banco de dados histórico, rastreamento de revisões e capacidades de exportação suportam tanto abordagens discricionárias quanto sistemáticas.
Limitações existem em relação a soluções baseadas em terminal como Bloomberg ou Refinitiv Eikon. Profundidade histórica cobre aproximadamente 5-10 anos versus décadas. Cobertura de moedas exóticas prioriza pares negociáveis na Exness sobre cobertura global abrangente. Recursos de comunidade — enquetes de previsão, tópicos de comentários de analistas, sentimento de usuários — são ausentes ou mínimos comparados ao Forex Factory. Traders algorítmicos requerendo surpresas históricas nível tick ou modelos de nowcasting podem precisar de fontes de dados suplementares. No entanto, para a grande maioria de traders de varejo e profissionais de forex, estas limitações raramente restringem a tomada de decisão prática.
O maior valor do calendário emerge quando traders vão além do monitoramento passivo para integração ativa. Configurar filtros específicos de sessão, definir alertas estratégicos, exportar dados para backtesting pessoal e combinar eventos do calendário com níveis técnicos e dados de sentimento cria uma vantagem composta. Cada componente sozinho fornece melhoria marginal; juntos formam um fluxo de trabalho fundamental coerente embutido na plataforma de negociação. Traders que investem tempo dominando esta integração tipicamente reduzem perdas evitáveis de risco de evento e capturam mais oportunidades impulsionadas por notícias.
Perguntas Frequentes
Como acesso o Calendário Econômico da Exness?
O calendário é acessível através do site da Exness, Terminal Web da Exness, plataformas MetaTrader 4/5 via aba de notícias e app móvel da Exness para iOS e Android.
O calendário mostra dados econômicos revisados?
Sim, o Calendário Econômico da Exness exibe tanto valores iniciais quanto revisados para indicadores que passam por revisões, com flags claras indicando quando dados foram atualizados.
Posso configurar alertas para eventos econômicos específicos?
Sim, você pode configurar notificações push, alertas de desktop e banners na plataforma para eventos individuais, moedas ou níveis de impacto com timing personalizável.
O Calendário Econômico da Exness é gratuito?
Sim, o calendário é gratuito para todos titulares de conta Exness, incluindo usuários de conta demo. Nenhuma assinatura adicional é necessária.
Qual fuso horário o calendário usa?
O calendário converte automaticamente horários de eventos para seu fuso horário local ou horário do servidor (GMT+2/GMT+3), com substituição manual disponível nas configurações.
Posso exportar dados do calendário para análise?
Sim, o calendário suporta exportação de dados nos formatos CSV e JSON para análise offline, backtesting e integração com ferramentas personalizadas.
O calendário cobre todos eventos econômicos globais?
O calendário cobre 40+ economias principais e emergentes com foco em moedas negociáveis na Exness. Eventos de economias exóticas ou menores podem ter cobertura limitada.